
AI 半导体与硬件个股尾部风险研究#
研究问题:2026年7月以来及8月以后,个股的下行尾部风险是否显著放大?
研究日:2026-10-19。行情截止:2026-10-16 美股收盘。样本为计算、互连、存储三类共10只股票,以个股为独立分析单位。历史基准从各股真实可用的2023年起数据开始,ALAB从2024年、SNDK从2025年开始,均截止2026-06-30;2026年上半年作为近期比较基准。
研究沿三条线展开:实际发生的尾损及极端日频率、剔除波动尺度后的左尾变化、历史EVT模型给出的条件风险。三者回答的问题不同,结合使用才能区分风险水平上移与尾部形状改变。
1. 主要发现#
8月以后并非所有硬件个股的尾部风险都上升。相对上半年,CRDO、MRVL、STX的单日ES90上升,WDC近乎持平;其余六股下降。CRDO、MRVL的5日尾损和相对市场的尾损也上升,但动态波动过滤、去均值后,持续左尾增厚的证据仍不充分。
| 股票 | 本股长期起点(样本日数) | 长期ES90 | H1 ES90 | 8月后ES90 | 较H1差值:百分点 |
|---|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 4.82% | 4.27% | 3.35% | -0.92 |
| AMD | 2023-01-03(875日) | 5.59% | 6.77% | 5.36% | -1.40 |
| AVGO | 2023-01-03(875日) | 4.73% | 5.24% | 4.72% | -0.53 |
| MRVL | 2023-01-03(875日) | 6.41% | 7.07% | 7.77% | +0.69 |
| CRDO | 2023-01-03(875日) | 8.42% | 9.67% | 11.70% | +2.03 |
| ALAB | 2024-03-21(570日) | 9.39% | 10.05% | 9.23% | -0.82 |
| MU | 2023-01-03(875日) | 5.73% | 8.31% | 5.66% | -2.65 |
| SNDK | 2025-02-25(338日) | 9.41% | 9.30% | 6.90% | -2.41 |
| WDC | 2023-01-03(875日) | 5.09% | 8.60% | 8.75% | +0.15 |
| STX | 2023-01-03(875日) | 4.70% | 7.42% | 8.62% | +1.20 |
上表长期ES并非同一段历史:ALAB从2024年开始,SNDK从2025年开始,其余从2023年开始。所有数字是最坏10%概率质量的平均单日损失,不是预测的最大亏损。
- 短期变化和长期风险水平必须分开。 例如MU较上半年回落很多,却只是回到接近2023起历史的ES90;MRVL、CRDO相对长期历史的尾损升幅高于相对上半年的升幅。
- 单日改善不保证持有路径改善。 ALAB、SNDK的单日ES下降,但5日ES没有同步下降;MRVL、CRDO、WDC、STX的5日ES上升更多。
- 8月后主设定未检出经多重比较校正后显著的普遍恶化。 80项个股原始尾部探索性比较中,5日块长通过Holm的仅是WDC、STX相对自身长期基准的7月以来极端日频率;8月后项目均未通过。不能据此证明安全,也不能把长周期风险上移完全归因于7月。
- 条件风险与实际尾损可以不同向。 固定历史尾形后,EWMA0.94平均条件ES99在MRVL由17.17%升至20.03%、CRDO由24.86%升至26.57%;这些变化由模型中的每日波动尺度推动,不构成新尾形已变厚的证据。第5节同时提供上半年参照与同均值、同波动正态参照。
- EVT结果按股票区别对待。 SNDK的原始ES99上界不稳定;CRDO的历史巨震明显影响尾参数;其他股票也给出区间、阈值敏感性和实际突破,不能只看单个ξ点估计。
从跨指标的一致性看,NVDA的单日、多日及市场调整尾损均改善;AMD、MU也表现为较广泛的损失收缩,但上行尾部收缩更快。CRDO的绝对尾损、收益不对称和多日路径同时转差;MRVL的恶化集中在较宽左尾与多日损失,最深单日冲击并未同步加重。WDC、STX的突出特征是较高的极端日密度和更差的持有路径。AVGO、ALAB、SNDK则出现指标分化,单日尾损改善不足以概括全部风险。这些是当前样本的描述性特征,并非已经确认的稳定股票属性。
2. 研究样本、数据与比较基准#
2.1 样本覆盖与时间口径#
| 分类 | 股票 | 原始长期起点 | 原始n | EWMA有效起点 | EWMA n |
|---|---|---|---|---|---|
| 计算芯片 | NVDA | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 计算芯片 | AMD | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 计算芯片 | AVGO | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 互连芯片 | MRVL | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 互连芯片 | CRDO | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 互连芯片 | ALAB | 2024-03-21 | 570 | 2024-04-19 | 550 |
| 存储 | MU | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 存储 | SNDK | 2025-02-25 | 338 | 2025-03-25 | 318 |
| 存储 | WDC | 2023-01-03 | 875 | 2023-01-03 | 875 |
| 存储 | STX | 2023-01-03 | 875 | 2023-01-03 | 875 |
表内所有训练截止日均为2026-06-30。NVDA/AMD/AVGO/MU/MRVL/CRDO/WDC/STX在2022年第四季度已有数据,仅供波动和回归预热,正式长期比较从2023年开始。ALAB首个可计算收益为2024-03-21;SNDK常规交易首日为2025-02-24,首个可计算收益为02-25,未混入when-issued行情。EWMA初始化消耗20个收益观察,故两只短历史股票有效样本再缩短。
目标窗口:7月1—31日22个交易日;7月1日—10月16日76日;8月3日—10月16日54日。H1是2026-01-02—06-30,共123日。比较分母是真实交易日,不以日历月数修正频率;一日事件在54天中占1.85个百分点。
数据为美元日频拆股/分红复权收益,主源MarketData.app,Yahoo adjusted close核对。研究使用当前选定的存续股票回溯,不是当时可投资行业指数,亦非可执行策略回测。本文不假定各股权重,不提供组合构建建议。
覆盖差异对解读的影响。 NVDA、AMD、AVGO、MRVL、CRDO、MU、WDC、STX共享2023年以来的训练时间,历史压力水平相对更便于对照;ALAB和SNDK覆盖的市场状态更少,尾部点估计的不确定性也更受短历史制约。较长样本包含更多状态,并不保证更接近当前风险;较短样本的高风险读数,也不能单凭历史短就视为失真。H1与8月后的横截面比较覆盖同一组日期,因而比不同起点的长期EVT排名更可比,但目标期仍只有54日。
2.2 历史长度与压力时期的权重#
长期基准保留真实极端观察,避免用短期平静或压力阶段代表全部历史;H1用于判断相对近期市场状态的变化。不同股票的历史长度不同,因此先比较同一股票的跨期变化,再谨慎进行股票间对照。
2025年春季是重要的压力样本。美联储报告指出,股市从3月初开始明显波动,4月2日后变化最剧烈。美联储原始报告。本研究以2025-03-03—04-30的42个交易日衡量该窗口对历史ES90的算术贡献,不删除该窗口,也不将其中全部涨跌因果归于关税。
起点敏感性采用2025-03-03—2026-06-30子样本,与各股完整历史对照。压力窗口在334日子样本中占12.6%,在八只长历史股票的875日样本中占4.8%;ALAB为7.4%,SNDK为12.4%。SNDK上市较晚,不能用不存在的2023—2024行情扩大历史。
| 股票 | 自身长期起点/n | 2025-03起子样本ES90 | 自身长期ES90 | 8月后ES90 | 3—4月窗口占ES90损失贡献:子样本→完整历史 |
|---|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 4.62% | 4.82% | 3.35% | 39.6% → 14.5% |
| AMD | 2023-01-03(875日) | 6.18% | 5.59% | 5.36% | 23.0% → 9.7% |
| AVGO | 2023-01-03(875日) | 5.29% | 4.73% | 4.72% | 27.8% → 13.2% |
| MRVL | 2023-01-03(875日) | 7.70% | 6.41% | 7.77% | 33.3% → 15.3% |
| CRDO | 2023-01-03(875日) | 9.43% | 8.42% | 11.70% | 27.5% → 14.8% |
| ALAB | 2024-03-21(570日) | 9.57% | 9.39% | 9.23% | 19.0% → 12.5% |
| MU | 2023-01-03(875日) | 7.26% | 5.73% | 5.66% | 26.0% → 12.6% |
| SNDK | 2025-02-25(338日) | 9.46% | 9.41% | 6.90% | 20.1% → 20.0% |
| WDC | 2023-01-03(875日) | 6.91% | 5.09% | 8.75% | 20.8% → 12.1% |
| STX | 2023-01-03(875日) | 6.39% | 4.70% | 8.62% | 19.4% → 11.5% |
表中“占ES90损失贡献”是压力窗口在最坏10%尾部加权损失总和中的份额,不是因果贡献或事件概率。NVDA这一份额在子样本中为39.6%,在完整历史中为14.5%;MRVL分别为33.3%与15.3%。历史延长不保证ES下降:NVDA完整历史ES90略高,SNDK两个基准只相差4个交易日。压力事件的权重与完整尾部结构必须一起判断。
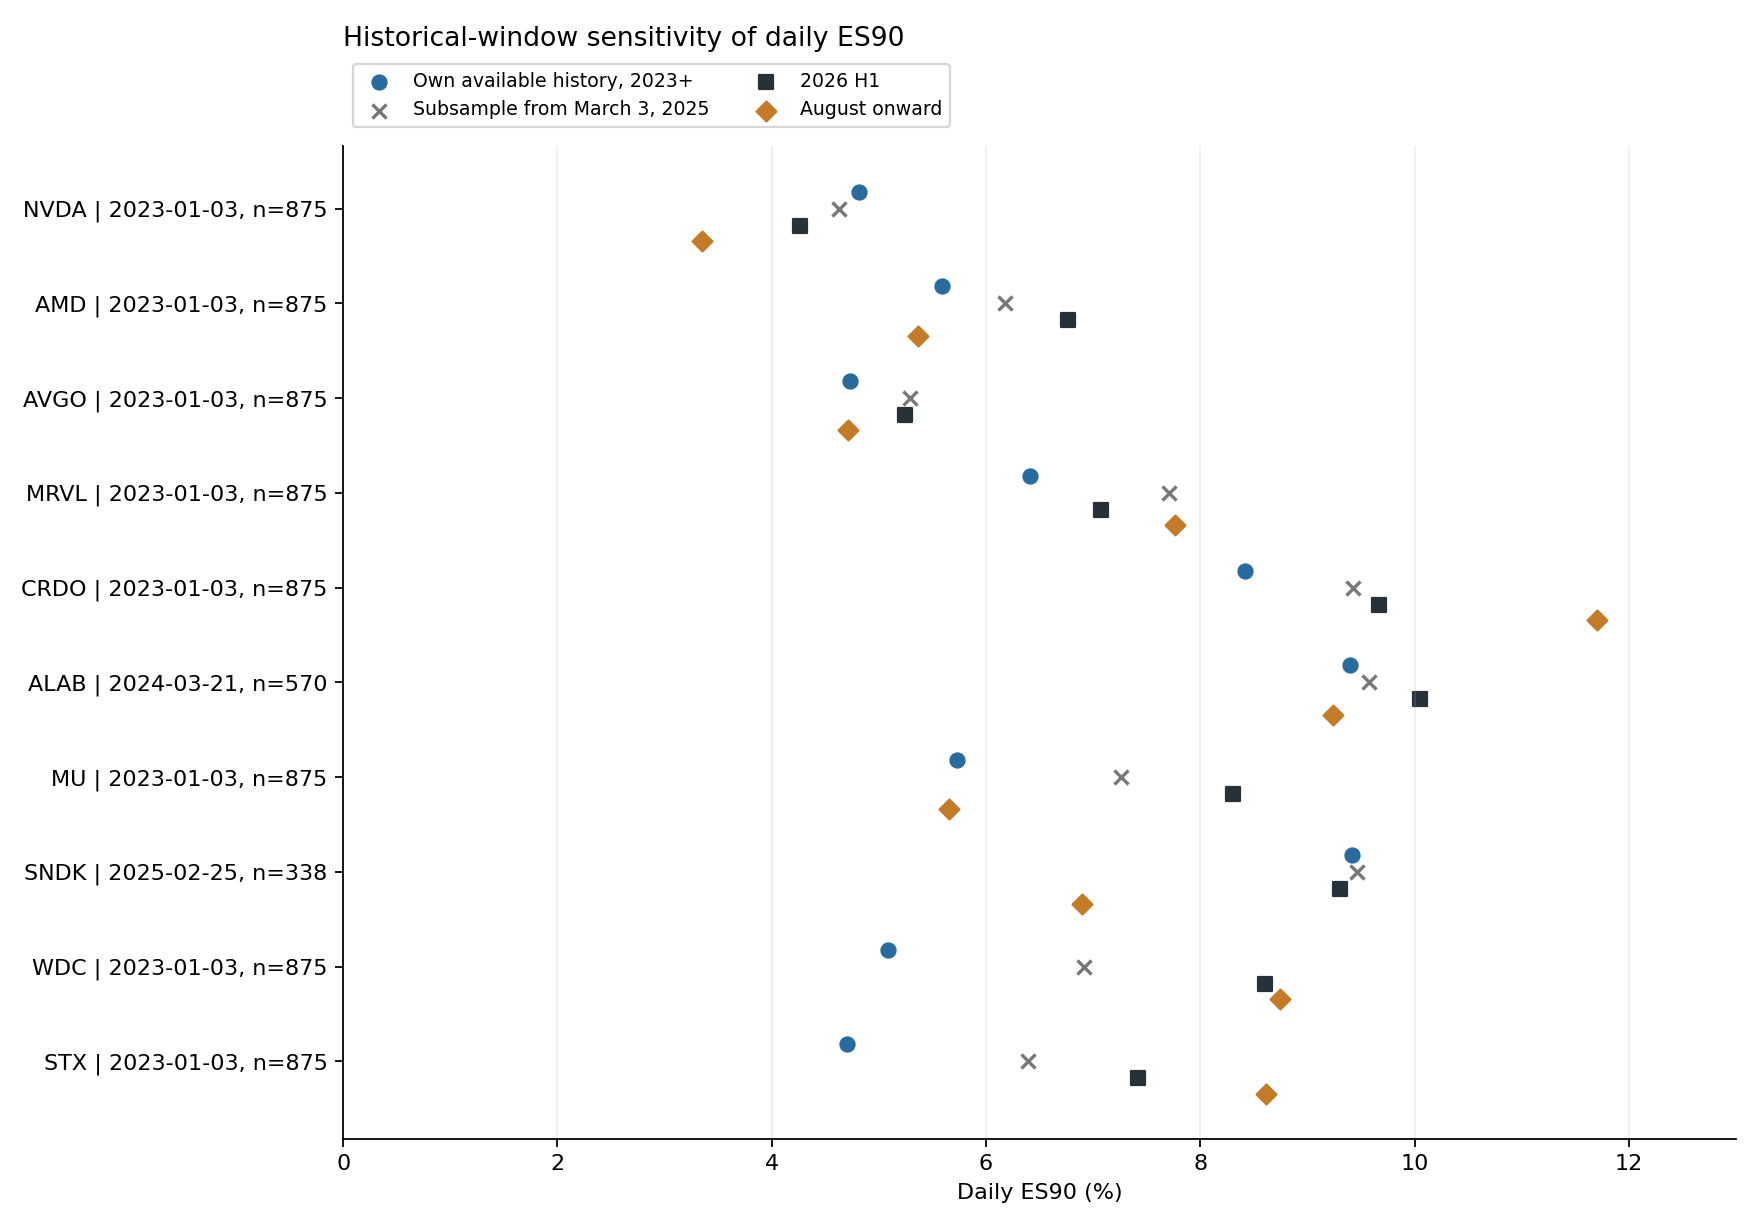
基准选择揭示了两种不同的变化。 MU的ES90由H1的8.31%降至5.66%,接近自身长期的5.73%,更符合从较高近期风险水平回落的描述。WDC和STX在H1的ES90已分别达到8.60%、7.42%,高于各自长期的5.09%、4.70%;因此8月后的高尾损不能全部归为7月之后才出现的新现象。NVDA、AMD、AVGO在8月后的单日ES90均低于各自长期和H1基准,MRVL、CRDO则高于两种基准,方向更一致。
ALAB的几个基准相近,主要问题是风险绝对水平仍高,而非近期又明显上升;SNDK的完整历史与2025年3月起子样本几乎相同,二者得出相近结果并不提供强有力的独立稳健性证据。压力窗口权重下降只能说明单一时期在样本中占比减小,不能证明整个长期基准就是“正常市场”。
3. 个股尾损深度与极端日频率#
ES90衡量最坏10%交易日的平均损失,固定阈值超越率衡量历史定义的极端损失在目标期出现的频率。 令日收益r、损失L=-r,ES90为L最大的10%概率质量的平均值;54天使用5.4天概率质量,边界一天按比例计入。ES95只由2.7天尾部质量支撑,更不稳定。VaR95只是95%损失分位门槛,不是门槛以外的平均损失。
3.1 尾损深度:风险水平与风险变化分开判断#
CRDO是近期绝对尾损最突出的一只,但高风险水平并不总伴随恶化。 8月后CRDO的ES90为11.70%,ALAB为9.23%,WDC、STX分别为8.75%和8.62%;NVDA最低,为3.35%。ALAB虽然处于高水平,其读数较H1下降;WDC较H1仅小幅增加,却明显高于长期历史。跨股票读数衡量损失深度,跨期差值衡量变化方向,两种排序不应互相替代。
左尾不同深度给出的信息也不同。 MRVL的ES90从7.07%升至7.77%,ES95却从9.56%降至9.07%,最差单日由16.74%收窄至10.28%。这与较宽的坏日区间加重、最极端单次冲击减轻同时存在的分布变化相容。CRDO则是ES90、ES95和最差单日同时上升:ES95由11.48%升至14.74%,最差日达到20.04%,深尾恶化的描述更一致。由于ES95在54日中只依赖2.7日的尾部概率质量,不能把这种样本形态直接延伸为稳定尾形。
阶段自身VaR95进一步说明门槛与门槛外损失的区别。CRDO的VaR95从9.07%到9.01%几乎不变,ES95却上升,样本恶化更集中在门槛之外;MRVL的VaR95从5.33%升至7.50%,ES95反而下降,呈现较宽尾部抬高、最深部分减轻的组合。AVGO也有VaR95略升而ES95下降,WDC则有VaR95下降而ES95略升。NVDA、AMD、ALAB、MU、SNDK的VaR95和ES95均下降,STX二者均上升,方向相对一致。阶段自身VaR95每期都会重估,不应与下一节冻结历史门槛后的超越次数混用。
3.2 固定门槛:极端日密度与超阈深度#
固定门槛u取本股长期基准损失95%分位;目标期统计L>u的次数。H1另有自身门槛,用来回答相对今年上半年是否变差。同一目标日可能超过长期门槛,却没超过H1门槛;这不是计算矛盾。 每个基准内经验超越率因有限样本约为5%,不强行改写成恰好5%。
| 股票 | 自身长期起点/n | 长期固定95%损失门槛 | 7月以来突破 | 8月后突破 | 改用H1门槛的8月后突破 | 长期频率Holm p |
|---|---|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 4.14% | 2/76 | 1/54 | 1/54 | 1.000 |
| AMD | 2023-01-03(875日) | 4.90% | 9/76 | 3/54 | 3/54 | 1.000 |
| AVGO | 2023-01-03(875日) | 3.97% | 7/76 | 5/54 | 4/54 | 1.000 |
| MRVL | 2023-01-03(875日) | 5.38% | 15/76 | 6/54 | 6/54 | 1.000 |
| CRDO | 2023-01-03(875日) | 7.03% | 13/76 | 7/54 | 3/54 | 1.000 |
| ALAB | 2024-03-21(570日) | 8.24% | 8/76 | 3/54 | 3/54 | 1.000 |
| MU | 2023-01-03(875日) | 4.48% | 15/76 | 6/54 | 1/54 | 1.000 |
| SNDK | 2025-02-25(338日) | 7.19% | 11/76 | 1/54 | 1/54 | 1.000 |
| WDC | 2023-01-03(875日) | 3.96% | 21/76 | 12/54 | 2/54 | 0.120 |
| STX | 2023-01-03(875日) | 3.75% | 20/76 | 11/54 | 5/54 | 0.062 |
WDC、STX的主要压力体现为历史门槛更常被触及。 8月后分别有12/54、11/54日超过长期门槛,即22.22%、20.37%。但改用更高的H1门槛后只有2/54、5/54,表明其相对长期历史偏高的风险,在上半年已部分存在。MRVL长期门槛突破日从H1的6/123升至6/54:次数相同,密度却从4.88%变为11.11%,解释了为什么较短目标期仍能显示较宽左尾压力。
WDC和STX超过长期门槛时的平均损失分别由7.21%、6.73%降至6.68%、6.52%,但每个交易日平均超阈损失由0.50%、0.39%增至0.61%、0.56%。因为同一门槛下有“平均超阈损失=超越频率×超阈时的平均超额深度”,这两只股票的超阈负担增加主要表现为更频繁的越界,而非每次越界都跌得更深。CRDO的越界密度和条件损失深度均增加,单次深跌的作用更强。
其余股票中,NVDA与SNDK各只有1/54次长期门槛突破,AMD与ALAB各3/54次;AVGO为5/54、MU为6/54。MU使用H1门槛时仅1/54,CRDO由长期门槛下7/54降至H1门槛下3/54,说明“较长期历史偏高”和“较上半年恶化”是两个不同命题。表中多数差异未通过多重比较校正,只能据此描述风险密度,不能确认事件概率已经永久改变。
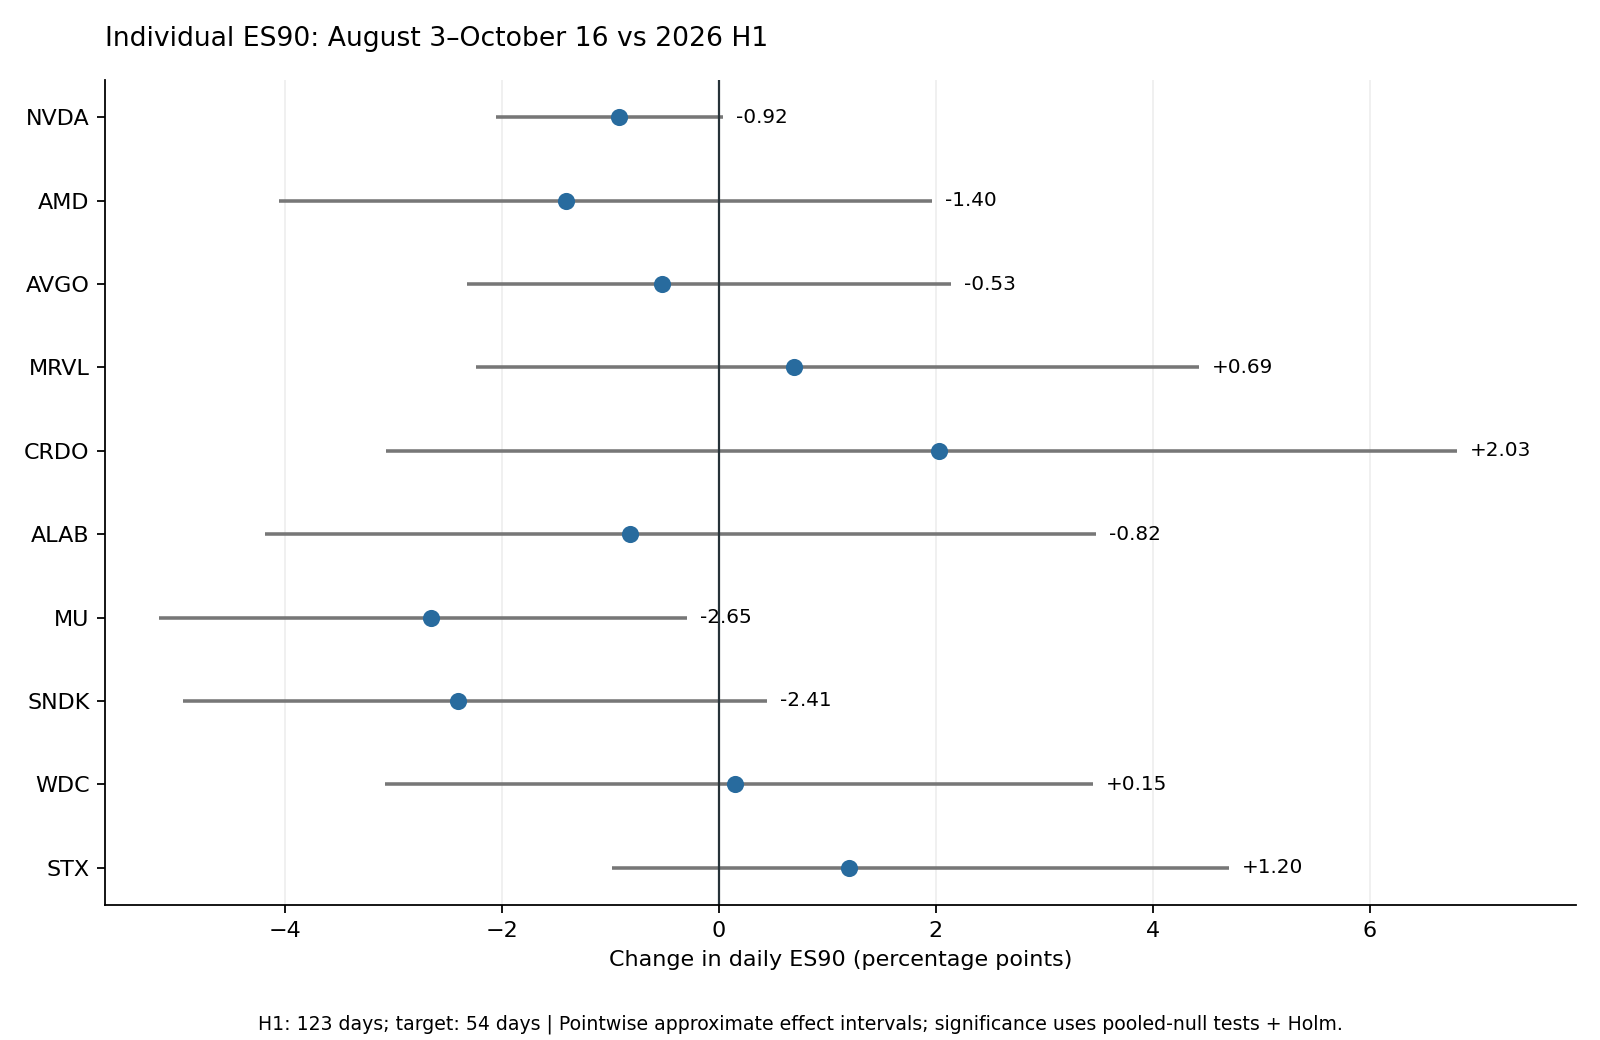
图中区间为分段重抽的近似逐项效应区间。正式判读使用“两时期同分布”零假设下的区块重抽p和Holm校正,方法详见第9节。原始80项主展示在5日块长下仅有2项通过:WDC相对Long的JulyOn exceed95(p=0.032);STX相对Long的JulyOn exceed95(p=0.032)。3/10日块长会改变边缘项目,说明不能选择最有利块长;两只存储股的7月以来长期频率变化在三种块长中均通过,但相对H1并未通过。
3.3 上行尾部:下跌减轻是否伴随分布改善#
| 股票 | 右尾ES90:H1→8月后 | 左/右ES90比:H1→8月后 |
|---|---|---|
| NVDA | 4.49% → 4.14% | 0.95 → 0.81 |
| AMD | 9.55% → 6.98% | 0.71 → 0.77 |
| AVGO | 5.21% → 4.13% | 1.01 → 1.14 |
| MRVL | 11.61% → 8.06% | 0.61 → 0.96 |
| CRDO | 12.02% → 8.42% | 0.80 → 1.39 |
| ALAB | 13.00% → 10.01% | 0.77 → 0.92 |
| MU | 11.80% → 5.71% | 0.70 → 0.99 |
| SNDK | 15.13% → 10.97% | 0.62 → 0.63 |
| WDC | 10.39% → 5.73% | 0.83 → 1.53 |
| STX | 9.44% → 6.37% | 0.79 → 1.35 |
10只股票的右尾ES90都下降,只有NVDA的左/右尾损比改善。 NVDA的下行ES收缩幅度超过上行尾部收缩,两侧尾部对比向较有利方向变化。AMD、ALAB、MU虽有较小的下行尾损,上行大涨也减弱,且收缩得更快;MU的左右尾比由0.70升至0.99,已接近1,说明原先较强的上行不对称已缩小。SNDK的左右两端都收缩、比值变化很小,单日风险降低并未明显改变其两侧尾部的相对比例。
CRDO、WDC、STX的比值均从小于1转为大于1,既有下行损失维持高位或加深,也有上行尾部减弱;这是持有体验恶化的重要组成。AVGO从接近1进一步升至1.14,即使单日ES90回落,收益分布的两侧对比仍可能变差。MRVL由0.61升至0.96,表现为此前上行尾部优势明显收窄。该比值不包含全部收益概率与路径,也没有风险溢价或估值信息,不能据它直接排序未来投资吸引力。
大涨的频率也在下降:按各股长期固定右侧95%门槛,10股的上行超越率均低于H1。MU由17.07%降至1.85%,WDC由16.26%降至3.70%,说明上行尾部减弱同时体现在大涨日的频率和幅度。这里是描述性上行对照,没有将其纳入原始左尾主检验家族,也不应由此直接推断资金流出或未来收益。
4. 波动扩大、收益重心下移,还是标准化左尾变化#
4.1 先做精确的描述性分解#
各阶段均值m、日样本标准差s、去均值并除s后的左尾ES为q,有ES90(-r)=-m+s×q。两个阶段的差值可精确拆成:
位置项=-Δm;尺度项=Δs×(q前+q后)/2;形状项=Δq×(s前+s后)/2。
三项合计等于ΔES90。这是数值分解,不是因果归因;q是阶段内标准化经验ES,不是EVT尾指数ξ,也仍可能包含阶段内波动状态混合。下表从H1到8月以后,贡献单位为ES90百分点。
| 股票 | 实现日波动:H1→8月后 | 位置项 | 尺度项 | 形状项 | ES90总差值 |
|---|---|---|---|---|---|
| NVDA | 2.41% → 2.24% | -0.06 | -0.29 | -0.57 | -0.92 |
| AMD | 4.66% → 3.47% | +0.67 | -1.95 | -0.13 | -1.40 |
| AVGO | 3.00% → 2.40% | +0.40 | -1.09 | +0.16 | -0.53 |
| MRVL | 5.49% → 4.49% | +0.71 | -1.66 | +1.65 | +0.69 |
| CRDO | 6.24% → 5.84% | +0.90 | -0.71 | +1.84 | +2.03 |
| ALAB | 6.44% → 5.33% | +1.09 | -1.93 | +0.02 | -0.82 |
| MU | 5.64% → 3.32% | +1.12 | -4.02 | +0.24 | -2.65 |
| SNDK | 7.05% → 5.15% | +1.84 | -2.86 | -1.38 | -2.41 |
| WDC | 5.32% → 4.23% | +2.03 | -2.01 | +0.12 | +0.15 |
| STX | 4.82% → 4.18% | +1.59 | -1.19 | +0.80 | +1.20 |
同样是波动下降,各股的抵消项不同。 NVDA的位置、尺度、静态形状三项均降低尾损,改善方向最一致。AMD主要受益于尺度缩小;AVGO和ALAB的波动收缩抵消了收益重心下移,ALAB静态形状项接近零。MU的尺度项下降最大,足以覆盖位置项和轻微形状恶化;SNDK同时受益于尺度、静态形状下降,但收益重心下移抵消了部分改善。这些股票的ES下降不宜统一归因为左尾已经变薄。
CRDO、MRVL的静态形状项增幅较大,和位置项一起超过了尺度下降带来的改善,因而实现波动下降仍伴随ES90上升。WDC的位置项与尺度项几乎互相抵消,剩下小幅形状项,使单日ES接近持平;STX则有较大的位置项和正向形状项,合计推高尾损。位置项上升只说明样本平均收益下移,不等同于当期平均收益必然为负。这里的“形状项”是整个阶段按一个标准差归一化后的描述,下一节逐日过滤可能给出不同结果,二者并非互相否定。
4.2 再用每天变化的波动尺度过滤#
EWMA用截至前一日的收益更新波动,均值固定由各股长期训练期估计:z_t=-(r_t-mu_pre)/sigma_t。比较过滤后ES,再对各阶段z扣除自身均值,避免把收益重心下移当成尾部形状改变。下表单位是z,不是损失百分比;全部比较H1→8月以后。
| 股票 | EWMA0.94 ES90 | EWMA0.94再去均值ES90 | EWMA0.97再去均值ES90 |
|---|---|---|---|
| NVDA | 2.076 → 1.624 | 1.960 → 1.521 | 1.917 → 1.444 |
| AMD | 1.756 → 1.503 | 1.905 → 1.482 | 1.844 → 1.329 |
| AVGO | 1.877 → 2.038 | 1.833 → 1.816 | 1.801 → 1.641 |
| MRVL | 1.547 → 1.703 | 1.729 → 1.698 | 1.719 → 1.486 |
| CRDO | 1.895 → 2.097 | 1.899 → 1.970 | 1.870 → 1.872 |
| ALAB | 1.771 → 1.681 | 1.855 → 1.579 | 1.851 → 1.475 |
| MU | 1.718 → 1.426 | 1.885 → 1.328 | 1.933 → 1.098 |
| SNDK | 1.664 → 1.354 | 1.779 → 1.146 | 1.719 → 0.982 |
| WDC | 1.806 → 1.913 | 1.982 → 1.650 | 2.022 → 1.497 |
| STX | 1.698 → 2.048 | 1.881 → 1.858 | 1.879 → 1.749 |
EWMA0.94再去均值后,只有CRDO略升;换记忆更长的0.97后几乎不变,其他九股均下降。这不支持“普遍且稳健的动态标准化左尾加厚”。 80项EWMA0.94标准化探索性比较校正后无显著项。近期平均事前波动估计仍可能高于H1,因为过滤器继承此前高波动并缓慢衰减;不能把它和阶段实际标准差混为同一概念。
去均值前后的方向变化,揭示了收益重心的影响。 AVGO、MRVL、WDC、STX在EWMA0.94下未经再次去均值的ES90都上升,但扣除各阶段z的均值后均下降;这些读数与标准化损失整体重心变差有关,不能直接归为中心化左尾加厚。NVDA、AMD、ALAB、MU、SNDK在两个过滤器下的中心化ES均下降,近期下行压力相对于模型波动尺度有所缓解。CRDO是唯一在0.94下仍上升的股票,但0.97下几乎持平,形状变化信号依赖过滤器。
WDC、STX的绝对与多日风险仍值得关注,即使中心化标准化ES没有增加;过滤过程是在回答风险相对每日波动尺度是否加重,并不消除投资者实际承受的损失。反过来,较小的标准化ES也可能因为模型sigma维持高位而出现。只有原始损失、模型尺度与中心化左尾分别观察,才能避免将“尺度调整后的改善”误读为绝对风险已经低。
5. EVT尾部估计:历史基准、正态参照与8月后条件风险#
5.1 估计区间与参照框架#
第5.2、5.3节只用各股真实起点至2026-06-30的训练样本,完全不含7月或8月后收益。 两节分别估计原始损失和波动过滤后的损失。第5.4节将冻结的历史尾形与逐日波动结合,计算8月后条件风险,再与同一模型的H1水平比较。
| 比较问题 | 主要参照 | 可以回答什么 | 不能据此判断什么 |
|---|---|---|---|
| 实际尾损是否加深、极端日是否增加 | 本股长期与H1经验ES90、固定阈值频率 | 已发生损失的跨期变化 | 99%灾难风险的精确概率 |
| EVT点估计是否超出一般波动对应的水平 | 同训练期、同均值、同标准差的正态模型 | 左尾压力超过正态尺度的程度 | 正态模型正确,或8月后尾形已经改变 |
| 8月后模型条件风险是否升高 | 固定尾形下本股H1条件VaR/ES | 相同历史模型在不同波动背景下的风险水平 | 独立估出的8月后尾指数或显著制度转换 |
POT方法取训练损失的90%分位作阈值,对超过阈值的损失拟合零位置GPD;92.5%与95%为敏感性检查。原始损失为L=-r,过滤损失为z=-(r-mu_pre)/sigma_t。每个拟合至少要求30个尾点;这一操作下限不保证估计准确。
8月1日为非交易日,实际目标是8月3日—10月16日的54个交易日。若在该窗口单独取90%阈值,只有约5—6个尾点;99%尾部的期望观察量仅0.54。即使优化器输出ξ、VaR99和ES99,也很可能由一两天主导。因此本研究不提供独立的“8月后GPD拟合值”,而采用历史尾形条件估计、近期经验尾损、实际模型突破三项相互核对。
ξ控制GPD尾部衰减;ξ>0为模型内重尾,ξ≈0接近指数尾,ξ<0对应模型内有限端点。VaR99是损失的99%分位门槛,ES99是超过该门槛后的平均损失,均不是最大亏损上限。ξ≥1时模型ES不存在。分布定义见SciPy GPD文档;条件分布与长期边际分布的区分参见McNeil与Frey原始研究。本研究用EWMA估计波动,未拟合GARCH。
这套参照框架也解释了不同股票为何需要不同侧重:CRDO需要检查极端单日对尾形的影响;MRVL需要区分较宽左尾、多日累积与最深单日;WDC、STX需要同时看历史门槛频率和路径损失;ALAB、SNDK则必须把有限历史导致的识别困难放在点估计旁边。相同的EVT数值表不代表所有股票都拥有同等精度的风险估计。
5.2 原始损失EVT:历史压力水平与正态参照#
训练均截止2026-06-30。VaR、ES单位为一日损失百分比;ES99方括号为95%区块重抽参数区间。
| 股票 | 原始训练起点/n | 尾点数 | ξ点估计 | VaR99 | ES99与95%区间(%) |
|---|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 88 | 0.126 | 7.13% | 9.46% [7.20, 12.13] |
| AMD | 2023-01-03(875日) | 88 | 0.042 | 8.39% | 10.74% [8.47, 13.20] |
| AVGO | 2023-01-03(875日) | 88 | 0.212 | 7.37% | 10.57% [7.59, 13.71] |
| MRVL | 2023-01-03(875日) | 88 | 0.225 | 10.23% | 14.99% [11.38, 22.62] |
| CRDO | 2023-01-03(875日) | 88 | 0.238 | 13.19% | 19.43% [12.53, 28.61] |
| ALAB | 2024-03-21(570日) | 57 | 0.067 | 14.09% | 18.24% [12.91, 25.25] |
| MU | 2023-01-03(875日) | 88 | 0.355 | 8.88% | 14.21% [9.38, 21.78] |
| SNDK | 2025-02-25(338日) | 34 | 0.521 | 15.60% | 31.48% [14.69, 无有限上界] |
| WDC | 2023-01-03(875日) | 88 | 0.165 | 8.24% | 11.67% [8.71, 16.66] |
| STX | 2023-01-03(875日) | 88 | 0.159 | 7.54% | 10.58% [7.94, 14.91] |
这些数值描述训练历史混合多种市场状态后的损失尾部,不能直接标成当前风险。每组原始与EWMA0.94模型各做500次5日区块重抽,重估阈值及GPD;各股历史长度与模型稳定性不同,不适合只据点估计精确排序。
正态参照使用同一训练损失序列的均值m和样本标准差s:VaR99_N=m+2.32635s,ES99_N=m+2.66521s。后式来自正态尾部条件期望,分位与密度计算见SciPy正态分布文档。定义“去均值尾损倍数”为(ES99_EVT-m)/(ES99_N-m),正态参照等于1,避免收益重心不同干扰尾损尺度的比较。
| 股票 | 正态VaR99 | 正态ES99 | EVT ES99 | 去均值尾损倍数 |
|---|---|---|---|---|
| NVDA | 6.79% | 7.83% | 9.46% | 1.20× |
| AMD | 7.87% | 9.06% | 10.74% | 1.18× |
| AVGO | 6.68% | 7.69% | 10.57% | 1.36× |
| MRVL | 9.19% | 10.58% | 14.99% | 1.40× |
| CRDO | 11.98% | 13.80% | 19.43% | 1.39× |
| ALAB | 13.16% | 15.16% | 18.24% | 1.20× |
| MU | 8.13% | 9.38% | 14.21% | 1.49× |
| SNDK | 13.33% | 15.47% | 31.48% | 1.95× |
| WDC | 7.22% | 8.33% | 11.67% | 1.38× |
| STX | 6.61% | 7.63% | 10.58% | 1.37× |
例如MRVL在同均值、同波动下的正态ES99为10.58%,EVT为14.99%,去均值尾损约为正态的1.40倍。这里比较的是同一历史下两种尾部模型,不是MRVL比上半年恶化40%。原始收益的超正态尾损还可能来自不同时期的波动混合,不能全部归为不可被波动解释的厚尾。
原始EVT应同时观察损失量级与超出正态尺度的程度。 SNDK、CRDO、ALAB的历史ES99点估计较高,但ALAB的去均值尾损约为正态参照的1.20倍,接近NVDA的1.20倍:相似的相对倍数可以对应很不同的百分比损失,因为基础波动不同。MU的原始ES99低于CRDO和ALAB,超正态倍数却约1.49,更突出地表现为超出自身常规波动尺度的深尾压力。NVDA、AMD的原始倍数较低,AVGO、MRVL、CRDO、WDC、STX居于其上,说明绝对风险排名和相对尾部压力排名并不相同。
SNDK的约1.95倍是最高点估计,却同时伴随没有有限上界的ES区间,不能将其当作精确排名第一的证据。STX、WDC的历史原始ES99并不属于最高一组,也没有阻止它们近期表现出较高的尾损密度:静态历史EVT衡量长期尾部尺度,近期是否偏离这个尺度还需借助条件风险与实际突破。尤其不能因为近期经验ES90低于历史EVT ES99,就认定风险较低;两者置信水平和估计方式均不同。
5.3 波动过滤后的EVT:相同尺度下的左尾压力#
下表仍只使用截至6月30日的训练历史。z是每日历史波动单位,不是百分比。
| 股票 | 有效起点 / n / 尾点数 | ξ与95%区间 | VaR99:z单位 | ES99与95%区间:z单位 |
|---|---|---|---|---|
| NVDA | 2023-01-03 / 875 / 88 | 0.034 [-0.48, 0.23] | 2.67 | 3.34 [2.51, 4.10] |
| AMD | 2023-01-03 / 875 / 88 | 0.098 [-0.16, 0.34] | 2.92 | 3.87 [3.10, 4.76] |
| AVGO | 2023-01-03 / 875 / 88 | 0.226 [-0.02, 0.43] | 2.58 | 3.59 [2.76, 4.75] |
| MRVL | 2023-01-03 / 875 / 88 | 0.235 [-0.01, 0.43] | 2.74 | 3.90 [2.87, 5.37] |
| CRDO | 2023-01-03 / 875 / 88 | 0.275 [-0.28, 0.58] | 2.90 | 4.34 [2.67, 7.47] |
| ALAB | 2024-04-19 / 550 / 55 | 0.199 [-0.22, 0.58] | 2.75 | 3.76 [2.60, 6.22] |
| MU | 2023-01-03 / 875 / 88 | 0.038 [-0.38, 0.24] | 2.68 | 3.35 [2.63, 4.10] |
| SNDK | 2025-03-25 / 318 / 32 | -0.018 [-0.79, 0.45] | 2.89 | 3.62 [2.32, 5.42] |
| WDC | 2023-01-03 / 875 / 88 | 0.249 [-0.10, 0.47] | 2.61 | 3.66 [2.67, 5.08] |
| STX | 2023-01-03 / 875 / 88 | 0.339 [-0.02, 0.56] | 2.86 | 4.41 [3.01, 7.04] |
过滤后的z不保证恰好均值为0、标准差为1。 因此正态参照必须匹配各股实际z的均值和标准差,不能直接把所有VaR99与2.326比较。下表仍以同样的去均值尾损倍数衡量EVT超出正态参照的程度。
| 股票 | 历史z的标准差 | VaR99:正态 / EVT | ES99:正态 / EVT | 去均值尾损倍数 |
|---|---|---|---|---|
| NVDA | 1.096 | 2.56 / 2.67 | 2.93 / 3.34 | 1.14× |
| AMD | 1.117 | 2.62 / 2.92 | 2.99 / 3.87 | 1.30× |
| AVGO | 1.114 | 2.58 / 2.58 | 2.96 / 3.59 | 1.21× |
| MRVL | 1.168 | 2.72 / 2.74 | 3.11 / 3.90 | 1.25× |
| CRDO | 1.245 | 2.90 / 2.90 | 3.32 / 4.34 | 1.31× |
| ALAB | 1.116 | 2.61 / 2.75 | 2.99 / 3.76 | 1.26× |
| MU | 1.078 | 2.53 / 2.68 | 2.90 / 3.35 | 1.16× |
| SNDK | 1.100 | 2.57 / 2.89 | 2.94 / 3.62 | 1.23× |
| WDC | 1.086 | 2.55 / 2.61 | 2.92 / 3.66 | 1.25× |
| STX | 1.107 | 2.61 / 2.86 | 2.99 / 4.41 | 1.48× |
MRVL过滤后去均值ES99约为正态参照的1.25倍,CRDO约1.31倍。原始与过滤后的倍数同时大于1,表明历史左尾压力并非仅由全期标准差解释;但这只是条件于EWMA与GPD的点估计对照,未提供“高于正态”的显著性检验,更不能说明这一超额从8月才出现。第4节的跨期标准化经验ES用于检验近期形状是否有一致变化。
SNDK是最明显的可识别性限制。 原始模型ES99点估计31.48%,但500次重抽有3.2%的ξ≥1,因此95%区间没有有限上界;过滤模型仅32个尾点,487/500次重抽满足拟合条件,约5.7%的成功拟合落入非正则ξ≤−0.5区域。31.48%只能作为高度不稳定的模型外推值。ALAB在95%门槛下也不足30尾点。其余股票部分重抽也可能进入非正则区域,明细已保存,数值拟合成功并不保证模型稳定。
CRDO的2023-02-15巨震对模型影响很大:过滤后ξ从保留该日时0.275,变为诊断移除该日时0.014;ES99从4.34变为3.24个z单位。主模型保留真实观察,QQ图显示最深尾拟合不足。MRVL的EWMA0.94 ξ从90%门槛0.235升至95%门槛0.544,也存在阈值敏感性。所有10股的阈值比较、QQ及单日影响度均可复核。
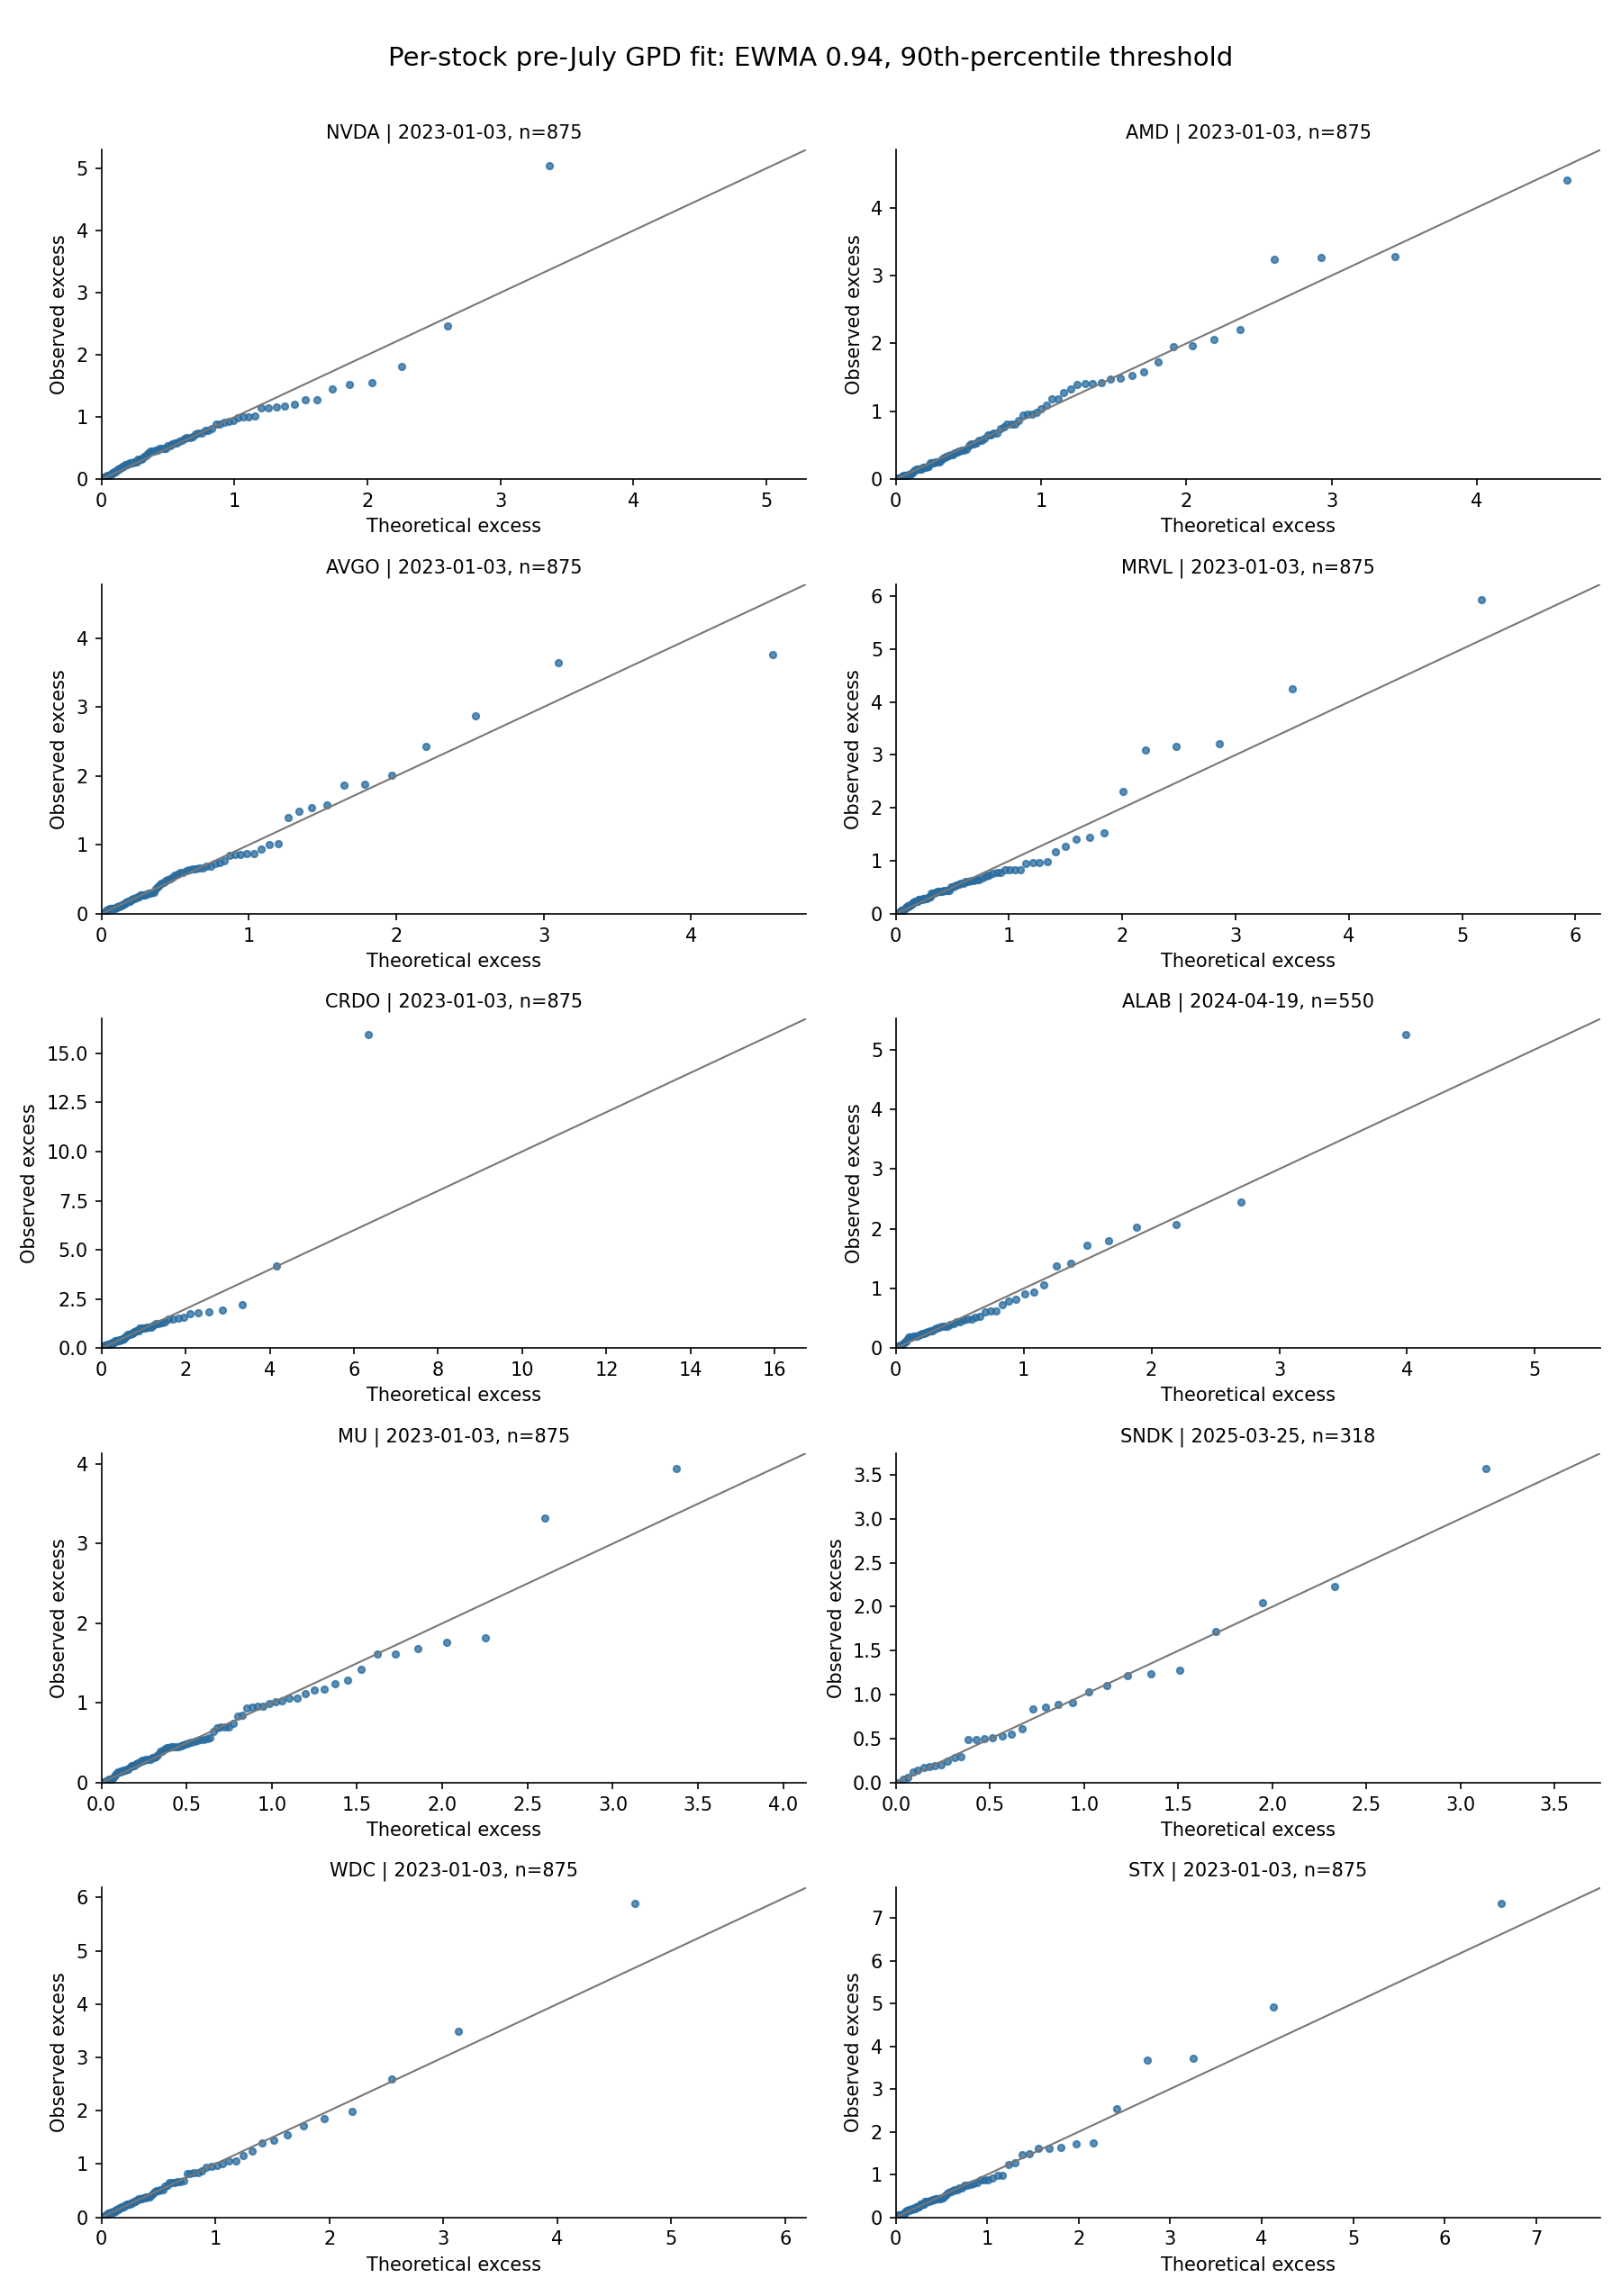
过滤后最值得区分的是“进入深尾的门槛”和“进入后仍有多深”。 多数股票的VaR99落在约2.6—2.9个z单位,ES99差异却更大。CRDO的正态与EVT VaR99四舍五入后都约2.90,ES99分别约3.32与4.34;STX的过滤后ES99约4.41、去均值尾损约为正态的1.48倍,均位于较高一端。这意味着在该历史模型内,较明显的区别可以体现在越过99%门槛后的损失深度,而非门槛本身。NVDA、MU的过滤后ES99与超正态倍数较低;AMD、AVGO、MRVL、ALAB、SNDK、WDC介于两端,区间重叠限制了精确排序。
模型稳定性影响这些数字可被赋予多大权重。 提高POT阈值后,NVDA、AMD、AVGO、MU、WDC的过滤ES99点估计变化相对较小;MRVL与STX上升较多,说明最深部分的外推更依赖门槛选择。CRDO跨阈值读数相对接近,却对历史最大单次事件高度敏感,阈值稳定不等于整体稳健。ALAB在95%阈值下不足30尾点,SNDK在92.5%和95%下均不足,缺少高阈值比较本身就是不确定性的一部分。这里ξ的高低描述训练历史,任何一只股票的ξ点估计都不是8月后重新估出的变化量。
5.4 8月后的条件VaR99、ES99:以本股上半年为参照#
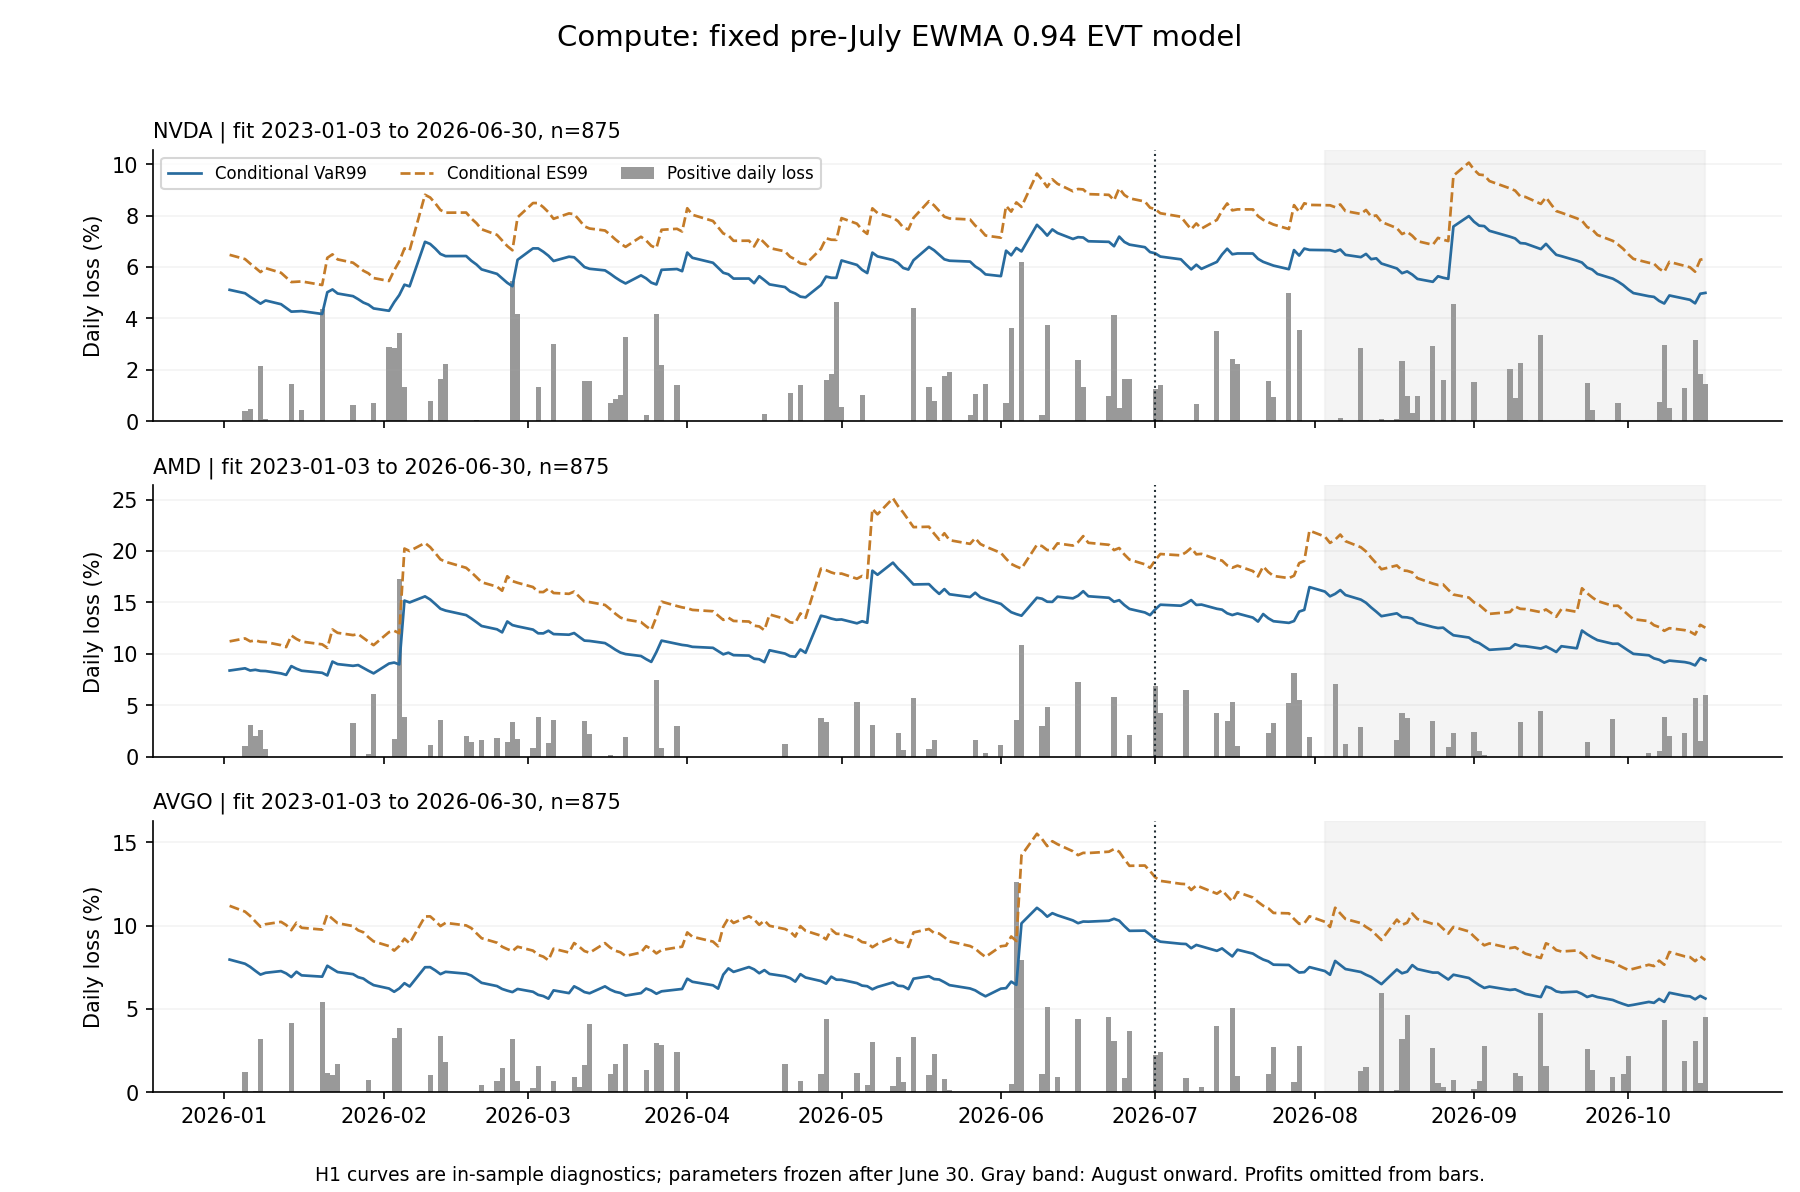
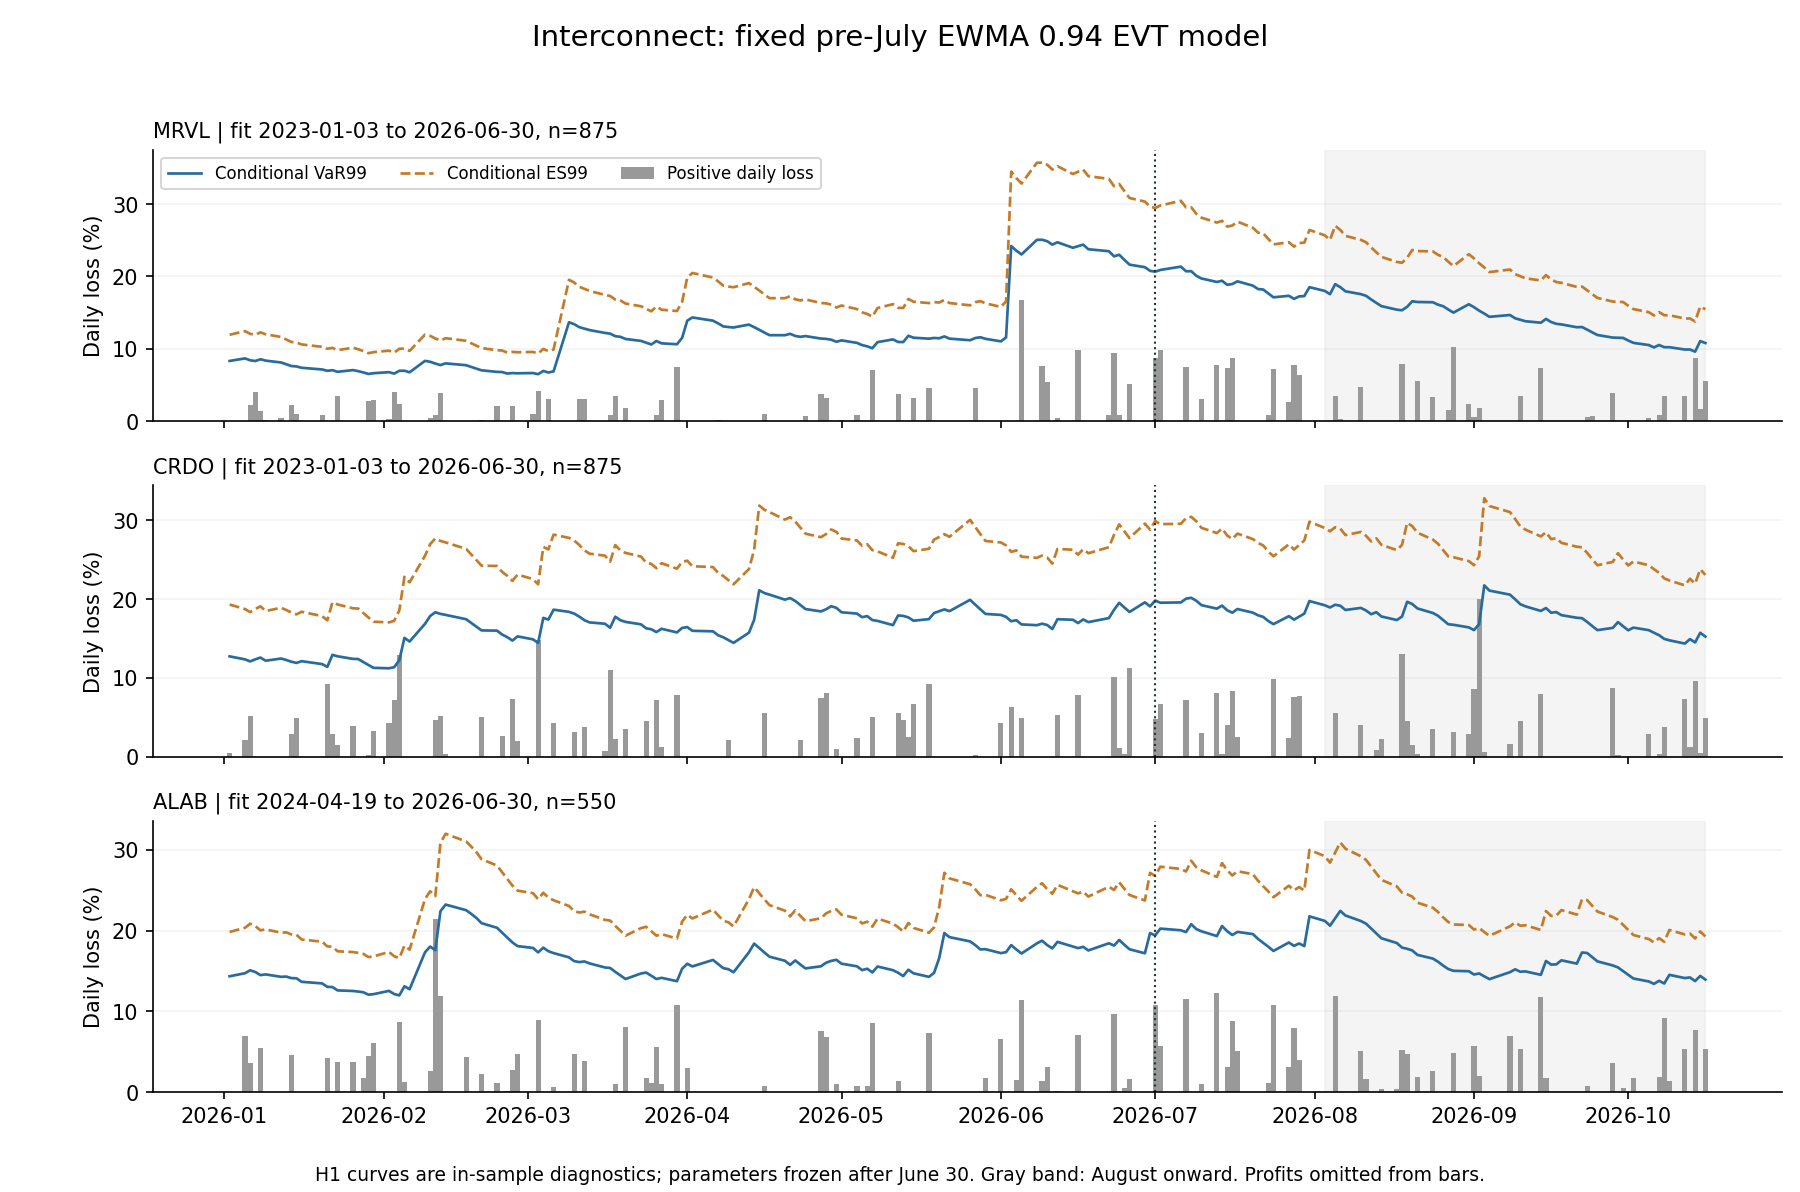
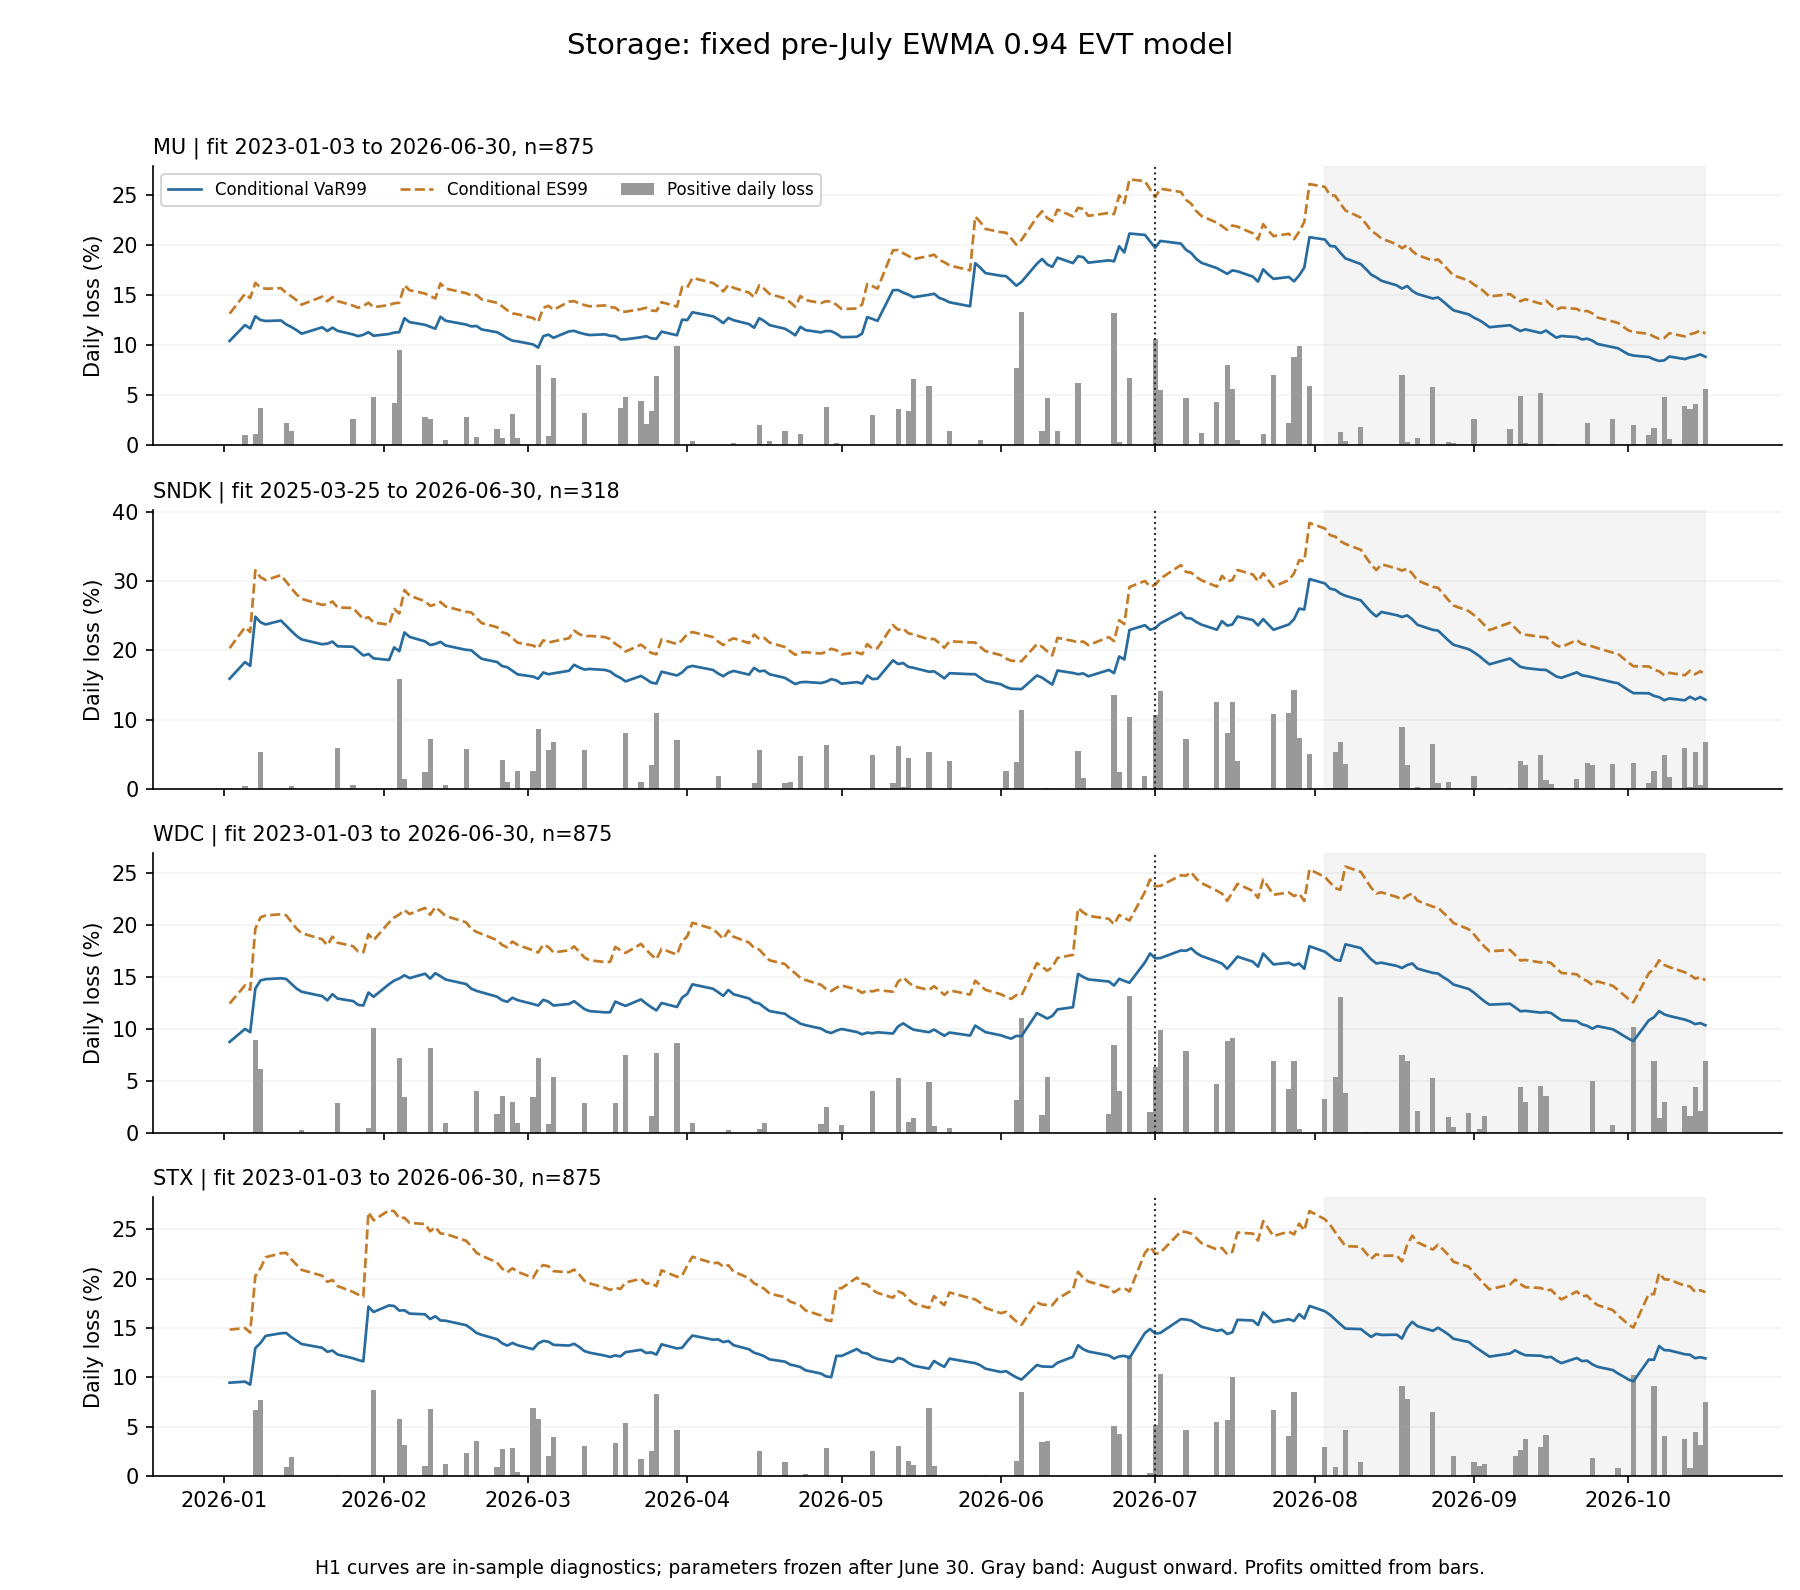
固定第5.3节训练出的VaR99_z、ES99_z和均值,对每个交易日使用此前收益递推的EWMA波动:VaR99_t=-mu_pre+sigma_t×VaR99_z,ES99_t=-mu_pre+sigma_t×ES99_z。历史尾形保持不变,风险尺度随每日波动更新。这依赖标准化损失分布可延续的模型假设。
下表为每个阶段逐日一日期限VaR99、ES99的算术平均:H1有123日,8月后有54日。它不是阶段累计亏损,也不是将54天收益混在一起重新拟合得到的分位数;平均每日VaR不等于阶段混合分布VaR。H1的均值与GPD参数包含截至6月30日的信息,因此H1是样本内风险重建,不能冒充当时已经可用的实时预测。7月后参数冻结,波动递推不使用当天收益。
| 股票 | 平均条件VaR99:H1→8月后 | 平均条件ES99:H1→8月后 | ES99差值:百分点 | ES99变化:0.94 | ES99变化:0.97 |
|---|---|---|---|---|---|
| NVDA | 5.86% → 6.06% | 7.41% → 7.66% | +0.25 | +3.3% | +7.3% |
| AMD | 12.33% → 11.76% | 16.47% → 15.71% | -0.76 | -4.6% | +4.2% |
| AVGO | 7.12% → 6.34% | 10.02% → 8.94% | -1.08 | -10.8% | -3.3% |
| MRVL | 12.00% → 14.01% | 17.17% → 20.03% | +2.85 | +16.6% | +35.9% |
| CRDO | 16.43% → 17.58% | 24.86% → 26.57% | +1.71 | +6.9% | +10.4% |
| ALAB | 16.29% → 16.39% | 22.50% → 22.63% | +0.13 | +0.6% | +6.2% |
| MU | 13.16% → 12.67% | 16.56% → 15.95% | -0.61 | -3.7% | +14.4% |
| SNDK | 17.86% → 19.35% | 22.76% → 24.63% | +1.87 | +8.2% | +13.2% |
| WDC | 12.29% → 13.02% | 17.42% → 18.44% | +1.02 | +5.9% | +13.8% |
| STX | 12.77% → 13.02% | 19.94% → 20.33% | +0.39 | +1.9% | +5.5% |
主模型0.94下,MRVL平均条件ES99上升16.6%、CRDO上升6.9%;换成较长记忆的0.97,二者分别上升35.9%与10.4%。AMD、MU在两种过滤器下的升降方向改变,说明条件风险对波动记忆长度敏感。这些是模型水平差异,尚未检验其统计显著性。由于均值和尾形均固定,差值严格等于(8月后平均sigma-H1平均sigma)×ES99_z;模型条件风险上升本身不能作为尾形增厚的证据。
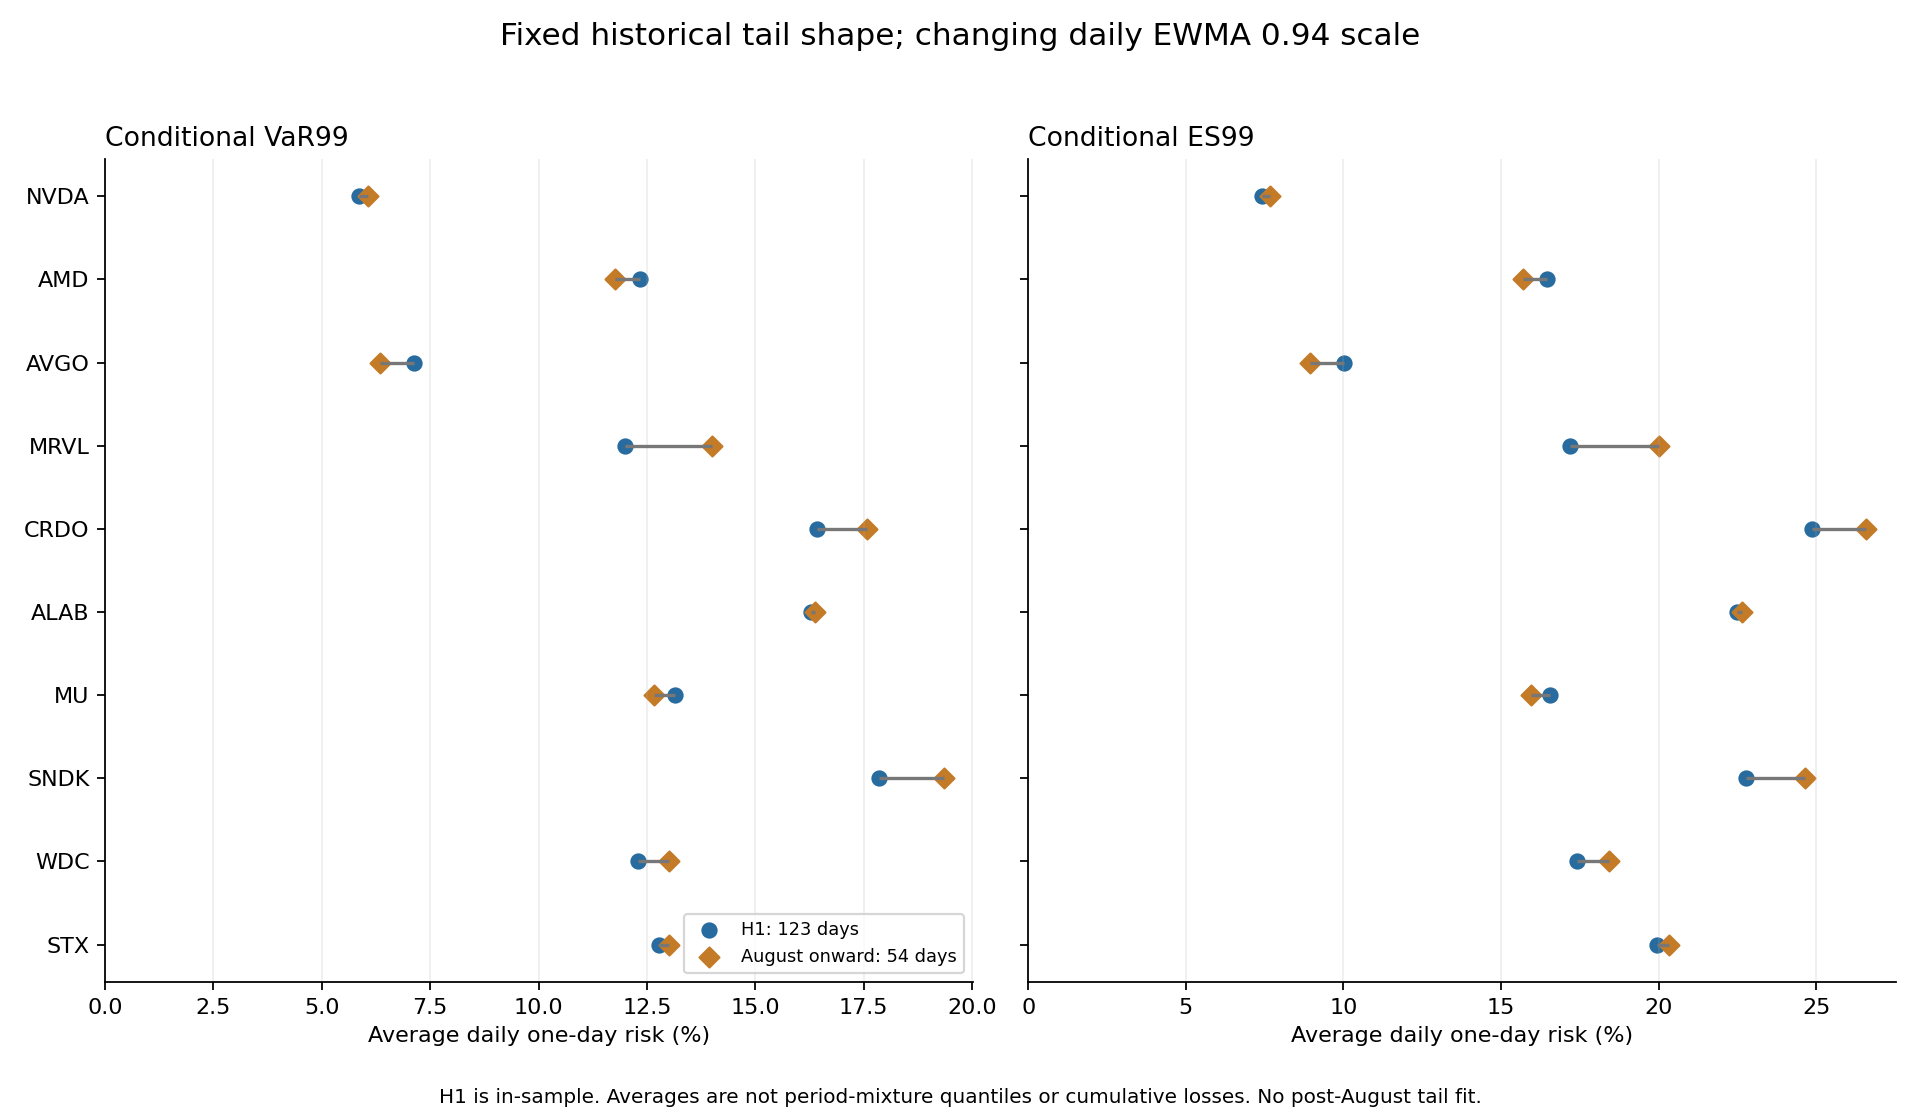
近期风险读数也有不确定性。 下表区间把历史GPD的ES99参数区间按目标期已观察的平均sigma线性换算,条件于固定均值和波动路径。它不包括波动模型误差、未来状态变化或完整的样本选择不确定性,也不是H1与8月后差值的显著性区间。中位数与每日范围展示风险路径变化,二者与参数区间含义不同。
| 股票 | 8月后平均条件ES99的95%参数区间 | 8月后每日ES99中位数 | 8月后每日ES99范围 | 10月16日条件ES99 |
|---|---|---|---|---|
| NVDA | [5.66%, 9.47%] | 7.66% | 5.81%—10.06% | 6.32% |
| AMD | [12.53%, 19.36%] | 14.71% | 11.87%—21.59% | 12.53% |
| AVGO | [6.82%, 11.92%] | 8.75% | 7.33%—11.07% | 7.93% |
| MRVL | [14.66%, 27.71%] | 20.24% | 13.76%—27.00% | 15.45% |
| CRDO | [16.17%, 46.08%] | 26.77% | 21.75%—32.82% | 23.08% |
| ALAB | [15.52%, 37.79%] | 21.67% | 18.56%—30.94% | 19.28% |
| MU | [12.41%, 19.62%] | 14.64% | 10.64%—25.77% | 11.15% |
| SNDK | [15.29%, 37.48%] | 22.73% | 16.42%—37.60% | 16.53% |
| WDC | [13.36%, 25.77%] | 16.88% | 12.55%—25.63% | 14.69% |
| STX | [13.74%, 32.66%] | 19.68% | 15.05%—26.01% | 18.64% |
10月16日列是以截至10月15日信息形成的当日模型阈值,不是对报告发布日下一交易日的预测。全部VaR99的中位数、范围及末日值,以及7月、7月以来的同口径统计见结果表。
阶段实现波动与模型平均sigma可不同向。例如CRDO实现日波动从6.24%降至5.84%,平均事前sigma却从5.84%升至6.23%;MRVL对应5.49%→4.49%与4.49%→5.22%。EWMA继承此前冲击且缓慢衰减,大涨也会抬高波动估计。因此条件ES上升、实际ES90升降、标准化左尾是否变厚,需要分别判断。
条件风险的绝对水平、变化幅度和期末位置又是三种排序。 CRDO在0.94模型下的8月后平均条件ES99最高,SNDK、ALAB也处于较高水平;MRVL的相对H1增幅最大,却不是绝对水平最高。NVDA的模型读数轻微上升,但绝对水平仍最低,实际ES90也下降;把“变高”直接等同于“比其他股票更危险”会混淆这两种比较。WDC、STX的平均模型ES增幅较小,而多日损失和相对市场尾损恶化较大,说明固定尾形、单日期限模型没有概括全部路径风险。
0.94模型下10月16日的条件ES99均低于各自8月后平均值,说明期末模型估计的波动尺度较这一阶段的平均状态有所回落。这是平均值与期末值的比较,不能据此判断阶段内单调下降或风险将继续降低。ALAB、CRDO等股票仍有很宽的参数区间;跨股票区间重叠较多,因此点估计适合展示量级和条件假设,不宜形成精确的风险排名。
5.5 实际突破与逐日风险路径#
| 股票 | 对应长期原始起点/n | 条件VaR95突破 | 条件VaR97.5突破 | 条件VaR99突破 | VaR95连续簇 |
|---|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 2/54 | 0/54 | 0/54 | 2 |
| AMD | 2023-01-03(875日) | 2/54 | 0/54 | 0/54 | 2 |
| AVGO | 2023-01-03(875日) | 5/54 | 4/54 | 0/54 | 5 |
| MRVL | 2023-01-03(875日) | 2/54 | 1/54 | 0/54 | 2 |
| CRDO | 2023-01-03(875日) | 5/54 | 2/54 | 1/54 | 4 |
| ALAB | 2024-03-21(570日) | 2/54 | 1/54 | 0/54 | 2 |
| MU | 2023-01-03(875日) | 1/54 | 0/54 | 0/54 | 1 |
| SNDK | 2025-02-25(338日) | 0/54 | 0/54 | 0/54 | 0 |
| WDC | 2023-01-03(875日) | 4/54 | 2/54 | 1/54 | 4 |
| STX | 2023-01-03(875日) | 4/54 | 2/54 | 1/54 | 4 |
54日中,VaR95/97.5/99的模型期望突破数仅2.70/1.35/0.54次。零突破不能证明模型可靠或风险消失,一次突破也不足以证明制度转换。“连续簇”仅把相邻交易日合并,不代表统计独立事件数。突破次数可检查模型与实际样本的关系,不能验证尚未发生的极端损失深度。
突破集中在哪一层门槛,比只看“有没有突破”更有信息。 AVGO在54日中有5次超过VaR95、4次超过VaR97.5,却没有超过VaR99:样本压力更多集中在较宽尾部,尚未触及模型最深门槛。CRDO同样有5次VaR95突破,并出现1次VaR99突破;WDC、STX各有4次VaR95与1次VaR99突破,显示不同深度的压力都曾出现。MRVL、NVDA、AMD、ALAB的95%突破各2次,MU为1次,SNDK为0次。
SNDK的零突破与它很高的条件ES读数并不矛盾:高模型波动可推高门槛,而样本实际跌幅可能相对较轻;54日也可能尚未遇到模型试图描述的罕见事件。MRVL没有99%突破,也不抵消其经验ES90和5日损失上升。若模型真实校准良好,突破仍会随机出现;阈值之间的嵌套计数不能当成多条独立证据。
以下路径逐股展示,H1为样本内重建、7月后参数冻结。灰色背景为8月以后;柱子只画正损失,完整正负收益保留在数据中。
6. 相对市场、多日损失与共同下跌,也逐股观察#
6.1 相对SPY和QQQ的下行尾部#
收益差是r_stock-r_benchmark;残差是用此前126日回归估出的截距和β解释当天收益后的剩余部分。每天参数仅使用过去数据,回归有效起点因股票而异,完整表记录first与n;H1及目标窗口均已具备完整回归样本。这里的截距/残差是风险描述,不能叫可交易alpha,也不是因果识别。
具体而言,长期回归残差的有效基准截至2026-06-30:八只长历史股从2023-04-05起811日,ALAB从2024-09-20起444日,SNDK从2025-08-26起212日。回归残差与原始收益的有效起点不同。下表仅比较均已完整覆盖的H1与8月后,分别123日和54日。
相对 SPY:
| 股票 | 收益差ES90:H1→8月后 | 滞后回归残差ES90:H1→8月后 | 平均滞后β:H1→8月后 |
|---|---|---|---|
| NVDA | 3.31% → 2.98% | 3.04% → 2.78% | 1.87 → 1.89 |
| AMD | 5.96% → 4.75% | 5.61% → 4.79% | 2.78 → 3.48 |
| AVGO | 4.44% → 4.44% | 4.01% → 4.33% | 2.23 → 2.06 |
| MRVL | 6.37% → 7.32% | 6.12% → 6.93% | 2.40 → 3.65 |
| CRDO | 9.33% → 11.16% | 9.22% → 10.50% | 3.11 → 3.36 |
| ALAB | 9.39% → 8.70% | 8.80% → 8.10% | 3.16 → 4.05 |
| MU | 7.44% → 5.05% | 7.40% → 4.90% | 3.03 → 3.66 |
| SNDK | 8.42% → 6.46% | 9.53% → 7.29% | 4.21 → 4.11 |
| WDC | 7.73% → 8.79% | 7.47% → 9.78% | 2.88 → 3.19 |
| STX | 6.71% → 8.54% | 6.87% → 9.20% | 2.46 → 2.38 |
相对 QQQ:
| 股票 | 收益差ES90:H1→8月后 | 滞后回归残差ES90:H1→8月后 | 平均滞后β:H1→8月后 |
|---|---|---|---|
| NVDA | 3.11% → 2.51% | 3.20% → 2.44% | 1.47 → 1.17 |
| AMD | 5.26% → 3.98% | 4.99% → 4.36% | 2.36 → 2.64 |
| AVGO | 3.84% → 4.10% | 3.89% → 3.98% | 1.82 → 1.46 |
| MRVL | 5.77% → 6.80% | 5.39% → 6.27% | 1.90 → 2.86 |
| CRDO | 8.77% → 10.57% | 8.87% → 9.30% | 2.78 → 2.64 |
| ALAB | 8.89% → 8.22% | 8.74% → 7.25% | 2.57 → 3.16 |
| MU | 6.67% → 4.30% | 6.47% → 5.18% | 2.61 → 3.04 |
| SNDK | 7.81% → 5.79% | 9.12% → 8.10% | 3.35 → 3.50 |
| WDC | 7.00% → 8.46% | 7.07% → 9.44% | 2.32 → 2.51 |
| STX | 6.17% → 8.17% | 6.70% → 8.84% | 2.03 → 1.99 |
CRDO、MRVL、WDC、STX的市场残差尾损上升;NVDA、AMD、ALAB、MU、SNDK下降;AVGO绝对尾损下降而市场调整后小幅上升。这个分化在组合平均中容易被掩盖。160项市场调整探索性比较统一校正后均未显著,不能仅凭点估计宣称结构性变化。
WDC、STX的市场调整结果比单看原始单日ES更值得注意。 两股相对SPY、QQQ的回归残差ES均较H1上升,幅度也大于原始ES的变化;其风险加重不能仅用同期基准涨跌和滚动线性β完整解释。CRDO的残差尾损绝对水平仍最高,MRVL在两种基准下也恶化。AVGO原始ES下降、相对SPY收益差ES近乎不变、相对QQQ及残差ES小幅上升,说明其绝对风险缓解没有同步转化为相对市场表现改善。
β上升并不自动对应当期尾损上升。 AMD、ALAB、MU的平均滞后β在两种基准下均提高,但残差ES下降;MRVL的β和残差ES都上升,兼有更强线性市场敏感度与更差的模型未解释尾损。CRDO对SPY的β上升、对QQQ的β下降,残差ES却都上升,说明“敏感性变高”需要先明确基准。NVDA对QQQ的β下降、残差ES也下降,改善方向较一致;SNDK对QQQ的β略升,但残差ES下降,仍保留较高的绝对风险水平。残差包含行业共同冲击、公司特有变化及模型遗漏,不等于已识别的公司特有因果风险。
6.2 5日损失与回撤#
| 股票 | 自身长期窗口起点/n | 5日ES90:H1→8月后 | 阶段内最大回撤:H1→8月后 | 8月后5日ES的同长历史位置 |
|---|---|---|---|---|
| NVDA | 2023-01-03(875日) | 7.61% → 7.00% | 18.23% → 10.50% | 51.0%(822窗) |
| AMD | 2023-01-03(875日) | 12.74% → 10.47% | 26.47% → 18.58% | 63.3%(822窗) |
| AVGO | 2023-01-03(875日) | 11.13% → 10.41% | 24.08% → 23.01% | 74.5%(822窗) |
| MRVL | 2023-01-03(875日) | 10.00% → 14.56% | 20.18% → 20.60% | 84.1%(822窗) |
| CRDO | 2023-01-03(875日) | 18.40% → 26.58% | 45.59% → 46.93% | 92.6%(822窗) |
| ALAB | 2024-03-21(570日) | 16.82% → 17.07% | 46.57% → 30.17% | 63.4%(517窗) |
| MU | 2023-01-03(875日) | 15.29% → 12.10% | 30.28% → 19.90% | 65.0%(822窗) |
| SNDK | 2025-02-25(338日) | 14.52% → 15.71% | 25.85% → 31.15% | 61.8%(285窗) |
| WDC | 2023-01-03(875日) | 12.35% → 18.50% | 21.41% → 39.46% | 94.2%(822窗) |
| STX | 2023-01-03(875日) | 11.63% → 17.26% | 21.00% → 35.71% | 94.2%(822窗) |
5日收益按复利计算,窗口必须全部落在对应阶段;H1有119个、8月后50个有效滚动窗,彼此重叠,不是119/50个独立事件。阶段最大回撤从阶段起点净值1重启,不能用来推断此前回撤是否修复,也不能把两个阶段回撤直接相加。历史位置使用本股长期基准内同长54日窗口,不能当作独立样本p值。
多日视角放大了WDC、STX和CRDO的压力。 8月后WDC、STX的5日ES90分别为18.50%、17.26%,在各自长期同长窗口中都约处于94%位置;CRDO达到26.58%,最大回撤为46.93%。WDC、STX的阶段最大回撤也分别增至39.46%、35.71%。较差路径可由多个中等损失累积、反弹不足或大跌与其他损失相邻共同形成,本指标本身不识别具体是哪一种排列机制。
MRVL的5日ES从10.00%升至14.56%,最大回撤却仅小幅变化,说明较差的局部持有窗口不必对应更深的全阶段最高回撤。SNDK单日ES下降,5日ES和最大回撤却上升,是单日风险与路径风险分化的典型;ALAB的5日ES近乎持平,最大回撤下降,改善主要表现在更长路径而非所有局部窗口。NVDA、AMD、AVGO、MU的5日ES均下降,但AVGO的阶段最大回撤仍接近H1水平。
最大回撤还受观察期长度影响:H1有123日,目标期仅54日,目标期较小的最大回撤不自动证明过程更稳定。WDC、STX、SNDK在更短目标期仍出现更大回撤,是描述上值得注意的事实;历史同长窗口提供了较公平的尺度参照,但重叠窗口的位置仍不等于显著性检验。
6.3 共同风险的个股含义#
固定H1各自95%门槛后,8月后SPY没有一次突破自身极端损失门槛,因此P(个股极端 | SPY极端)没有分母,无法估计,不写成0风险。QQQ和7月的共同下跌计数另存完整表。每股章节报告“本股极端日,同类别其他股票也极端的平均比例”,所有股票门槛分别固定;这一比例只是共现,没有假设持仓权重。
| 股票 | 本股H1固定门槛突破:H1→8月后 | 自身极端日的同类平均共现比例:H1→8月后 | 与QQQ两个极端日重合次数 |
|---|---|---|---|
| NVDA | 7/123 → 1/54 | 35.7% → 0.0% | 0/2 |
| AMD | 7/123 → 3/54 | 35.7% → 16.7% | 2/2 |
| AVGO | 7/123 → 4/54 | 28.6% → 12.5% | 1/2 |
| MRVL | 7/123 → 6/54 | 28.6% → 25.0% | 2/2 |
| CRDO | 7/123 → 3/54 | 28.6% → 33.3% | 1/2 |
| ALAB | 7/123 → 3/54 | 42.9% → 16.7% | 0/2 |
| MU | 7/123 → 1/54 | 47.6% → 66.7% | 0/2 |
| SNDK | 7/123 → 1/54 | 52.4% → 66.7% | 0/2 |
| WDC | 7/123 → 2/54 | 42.9% → 16.7% | 0/2 |
| STX | 7/123 → 5/54 | 38.1% → 20.0% | 1/2 |
共现读数必须连同触发次数解释。 MU、SNDK在8月后自身极端日的同类平均共现比例均为66.7%,但各自只有1个触发日:仅说明那一天三个存储同类中有两个也进入极端区间,不能称为稳定而强的尾部联动。CRDO、MRVL的目标期同类共现分别为33.3%和25.0%,也只基于3天和6天。NVDA的0%同样只来自1天,不足以支持独立于其他计算芯片的结论。分类内成员数不同,跨类的共现比例还带有不同分辨率。
QQQ在8月后只有2个H1门槛极端日,AMD、MRVL均在这两天同时极端;AVGO、CRDO、STX各重合1天,其余为0。两次重合可以描述这些日期的共同压力,却不足以估计稳定的尾部依赖。与此同时,WDC、SNDK等股票的自身极端日未与这两天重合,说明部分实际尾损发生在基准没有触及其极端门槛的日子;这仍可能来自较温和的市场波动或行业共同因素,不能直接归因于公司消息。
6.4 连续极端日:较多损失不一定来自连续越界#
按各股长期固定左尾门槛,8月后WDC的12个极端日合并为10个连续簇,STX的11日合并为10簇,CRDO的7日合并为6簇;另外七股没有相邻两个交易日均超过门槛的情形。因而MRVL、WDC、STX等股票的多日风险恶化,不能笼统解释为“极端日越来越连续”:未达门槛的中等跌幅、间隔发生的大跌和反弹强弱也会改变5日损失与回撤。
WDC的极端日后次日仍极端比例为2/11,即18.2%,高于H1的10.5%;STX为1/10,即10.0%,低于H1的18.8%;CRDO为1/7,即14.3%,与H1近似相同。试验数排除目标窗口最后一天,因为其次日不属于同一窗口;少数相邻事件就会大幅改变比例。这些读数只能描述已发生的聚集,不能用作稳定的次日下跌概率。没有连续“超阈”也不等于没有连续下跌,两者定义不同。
7. 偏度与峰度:明确列出变化量#
7.1 读数含义#
skewness按收益符号计算,负值意味着左侧更长或更重,正值意味着右侧更长或更重。采用样本偏差修正。kurtosis使用超额峰度,正态基准为0;它反映两侧极端值,不能单独指向下跌尾部。Bowley四分位偏度补充中心分布不对称,见完整表。
偏度和峰度适合补充收益分布的形状,判读时应先问变化主要出现在左侧还是右侧,再与对应ES核对。负偏度加深且左尾ES上升,才形成方向一致的下行压力线索;峰度下降可能来自大涨消失,并不保证下跌风险缓解。接近零的样本偏度也不证明两侧尾部完全对称,高阶矩在54日中尤其容易被少数观察支配。
7.2 上半年与8月后的差值#
H1=123日,8月后=54日;所有Δ均为“8月后减H1”,无量纲。此表使用原始收益;EWMA0.94版本及全部差值区间同时保存。
| 股票 | H1 skew | 8月后 skew | Δ skew | H1 excess kurtosis | 8月后 excess kurtosis | Δ excess kurtosis |
|---|---|---|---|---|---|---|
| NVDA | +0.167 | +0.841 | +0.675 | +0.723 | +2.835 | +2.112 |
| AMD | +0.143 | +0.345 | +0.202 | +2.788 | +0.300 | -2.489 |
| AVGO | -0.484 | +0.102 | +0.586 | +1.933 | +0.743 | -1.190 |
| MRVL | +1.512 | -0.011 | -1.522 | +8.962 | +0.513 | -8.449 |
| CRDO | +0.142 | -0.784 | -0.926 | -0.141 | +1.381 | +1.522 |
| ALAB | +0.039 | +0.130 | +0.091 | +0.965 | +0.301 | -0.664 |
| MU | +0.257 | -0.051 | -0.308 | +0.627 | -0.406 | -1.032 |
| SNDK | +0.420 | +0.756 | +0.336 | +0.983 | +0.204 | -0.779 |
| WDC | -0.001 | -0.450 | -0.449 | +0.422 | +0.258 | -0.163 |
| STX | +0.212 | -0.331 | -0.543 | +1.147 | -0.154 | -1.300 |
CRDO的三项读数方向最一致:偏度转负、峰度上升、左尾ES增加。 这支持样本内下行不对称加重的描述,但结合其最大单日影响度,仍须判断这种形态能否在更多日期中持续。WDC、STX的偏度也向负方向移动,左/右ES比升至1以上,即使峰度下降,收益分布对持有者的两侧对比仍恶化。MRVL由明显正偏转为接近零,峰度大幅下降,主要提示H1强右尾特征消退;其ES90上升、ES95下降进一步表明,不能用一个高阶矩概括全部左尾变化。
NVDA的峰度上升对应更明显的右偏,而不是同步的左尾加重。 它的左尾ES下降,不能因为峰度更高就认定崩盘风险上升。AMD、AVGO的峰度下降、偏度更正,同时左尾ES回落,形状与单日风险的改善方向较一致;ALAB偏度仅小幅变化、峰度回落,ES改善更多应结合尺度下降解释。SNDK偏度更正、峰度下降,符合单日两端收缩后的相对上行不对称,但多日风险仍未同步缓解。MU从轻微正偏接近零或略负,峰度和左尾ES均下降,更像是大幅波动整体收缩、上行优势减少;其负超额峰度也不能被解释为“没有极端风险”。
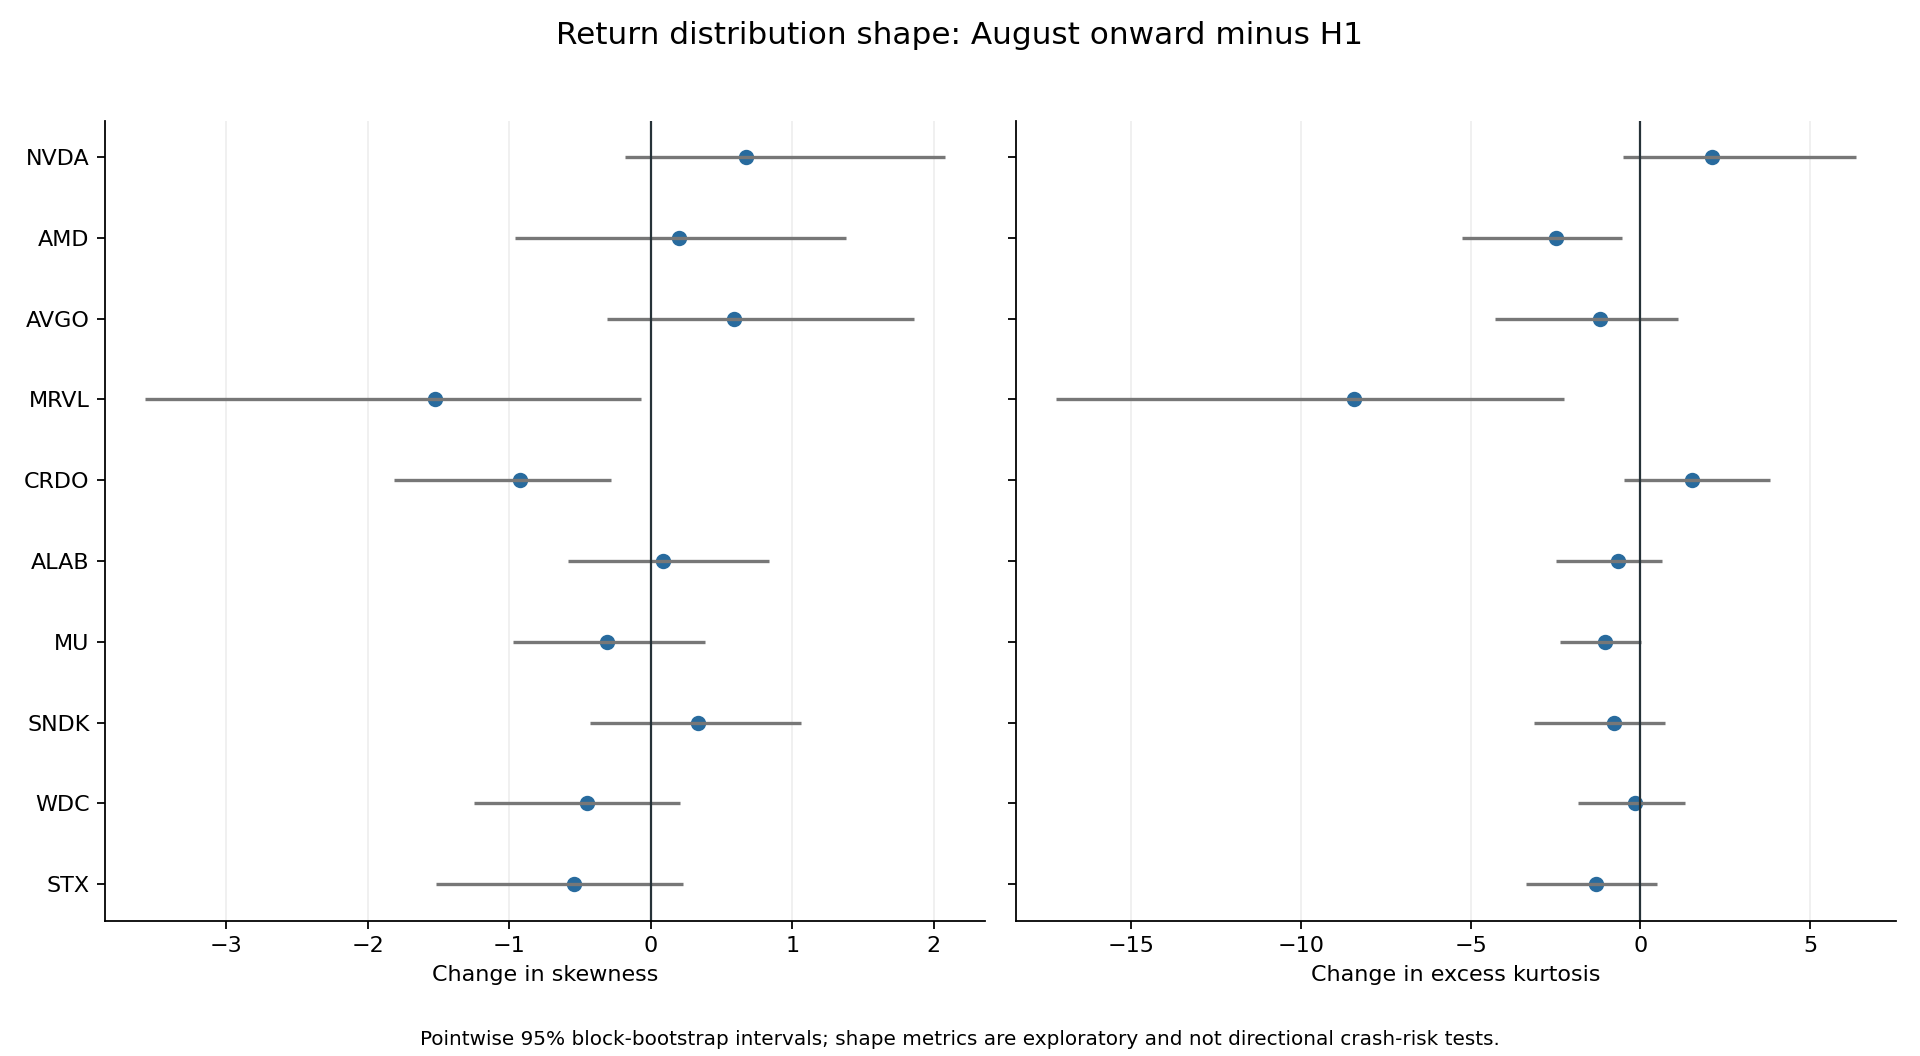
差值用2000次区块重抽给逐项区间,未作形状指标的全家族校正。部分偏度/峰度区间离开0,只能列作探索性线索,不能替代左尾检验或动态过滤结论;54个观察不足以精确刻画高阶矩。
8. 逐股研究档案#
本节让单独关注某只股票的读者能够直接查看全部主要风险口径。所有频率均写明分母;“无条件超阈损失”是每个交易日平均max(L-u,0),同时包含频率和超额深度;“超阈时平均损失”仅以发生极端的日子为分母。转移概率的试验数可能非常少,不将它当作稳定预测。
阅读每股档案时,应将三层信息连起来:本股目前的损失水平、相对自身历史的变化、变化是否在深尾/多日/市场调整口径下重复出现。下列“综合解读”只归纳该股已观察到的分布特征;累计收益用于描述阶段内路径,不将123日与54日累计收益直接当作等长绩效比较。
8.1 NVDA|计算芯片#
单日、5日及市场调整后的尾损点估计均下降;收益偏度更正、峰度上升,不能误读为下跌尾部恶化。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=4.82%,固定左尾95%损失门槛=4.14%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 4.27% | 4.21% | 3.66% | 3.35% |
| 左尾ES95 | 4.86% | 4.86% | 4.19% | 3.76% |
| 阶段自身VaR95 | 4.16% | 3.55% | 3.40% | 3.02% |
| 最差单日损失 | 6.20% | 4.99% | 4.99% | 4.57% |
| 实现日波动 | 2.41% | 2.58% | 2.32% | 2.24% |
| 右尾ES90 | 4.49% | 4.01% | 4.20% | 4.14% |
| 超过本股长期右侧95%门槛比例 | 3.25% | 0.00% | 1.32% | 1.85% |
| 累计复权收益 | 7.42% | 0.33% | 7.14% | 6.78% |
| 阶段内最大回撤 | 18.23% | 10.58% | 10.58% | 10.50% |
| 5日累计损失ES90 | 7.61% | 8.70% | 7.38% | 7.00% |
| 超过长期左尾门槛时平均损失 | 4.77% | 4.99% | 4.78% | 4.57% |
| 无条件超阈损失 | 0.04% | 0.04% | 0.02% | 0.01% |
| 极端日后次日仍极端比例 | 14.29% | 0.00% | 0.00% | 0.00% |
| 左/右ES90比 | 0.95 | 1.05 | 0.87 | 0.81 |
| 长期左尾95%门槛突破:次数/交易日 | 7/123 | 1/22 | 2/76 | 1/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 6 / 7 | 1 / 1 | 2 / 2 | 1 / 1 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-1.47个百分点,相对H1差-0.92个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-2.05, 0.04]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的17.3%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.960→1.521;原始收益偏度变化+0.675,超额峰度变化+2.112。相对SPY的滞后回归残差ES90为3.04%→2.78%,相对QQQ为3.20%→2.44%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为7.13%/9.46%;EWMA0.94模型ξ=0.034,VaR99/ES99=2.67/3.34个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破2/0/0次(均54日分母)。历史训练最差标准化日2025-01-27,仅作影响度诊断移除它后ξ由0.034变为-0.197;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的5.86%变为8月后的6.06%,平均条件ES99从7.41%变为7.66%(+3.3%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.20/1.14倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-28,收益-4.57%,同日SPY/QQQ为-0.23%/-0.65%,标准化损失为1.66。只作诊断移除这一天,目标ES90从3.35%变为3.01%,H1仍为4.27%。按各股H1固定门槛定义,本股极端日有1天,当天同类别其他股票进入各自极端区间的平均比例为0.0%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 NVDA在8月后的单日ES、ES95、最差日、5日ES和市场残差ES均低于H1,且是唯一左/右ES比下降的股票,改善覆盖了多个口径。7月ES90为4.21%,与H1接近,8月后进一步降低,因此本样本没有呈现其他个股那样明显的7月尾损加重。条件ES轻微上升、峰度上升与实际左尾改善并不冲突,分别反映模型尺度与右侧极端变化。它处于较低的观察风险水平,但54日中的一次极端观察不足以证明未来风险已经稳定降低。
8.2 AMD|计算芯片#
单日和多日尾损回落,动态过滤后的左尾也减轻;上行尾部同时收缩,风险下降不等于收益机会增加。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=5.59%,固定左尾95%损失门槛=4.90%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 6.77% | 7.43% | 6.45% | 5.36% |
| 左尾ES95 | 9.06% | 8.03% | 7.18% | 6.30% |
| 阶段自身VaR95 | 5.65% | 6.87% | 6.09% | 4.87% |
| 最差单日损失 | 17.31% | 8.15% | 8.15% | 7.04% |
| 实现日波动 | 4.66% | 5.45% | 4.13% | 3.47% |
| 右尾ES90 | 9.55% | 10.20% | 8.04% | 6.98% |
| 超过本股长期右侧95%门槛比例 | 13.01% | 18.18% | 11.84% | 9.26% |
| 累计复权收益 | 171.25% | -18.03% | -8.98% | 11.05% |
| 阶段内最大回撤 | 26.47% | 26.05% | 26.05% | 18.58% |
| 5日累计损失ES90 | 12.74% | 19.68% | 13.54% | 10.47% |
| 超过长期左尾门槛时平均损失 | 8.23% | 6.26% | 6.26% | 6.24% |
| 无条件超阈损失 | 0.22% | 0.37% | 0.16% | 0.07% |
| 极端日后次日仍极端比例 | 0.00% | 33.33% | 25.00% | 0.00% |
| 左/右ES90比 | 0.71 | 0.73 | 0.80 | 0.77 |
| 长期左尾95%门槛突破:次数/交易日 | 8/123 | 6/22 | 9/76 | 3/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 8 / 8 | 4 / 6 | 7 / 8 | 3 / 2 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-0.23个百分点,相对H1差-1.40个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-4.06, 1.97]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的51.5%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.905→1.482;原始收益偏度变化+0.202,超额峰度变化-2.489。相对SPY的滞后回归残差ES90为5.61%→4.79%,相对QQQ为4.99%→4.36%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为8.39%/10.74%;EWMA0.94模型ξ=0.098,VaR99/ES99=2.92/3.87个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破2/0/0次(均54日分母)。历史训练最差标准化日2026-02-04,仅作影响度诊断移除它后ξ由0.098变为0.025;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的12.33%变为8月后的11.76%,平均条件ES99从16.47%变为15.71%(-4.6%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.18/1.30倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-05,收益-7.04%,同日SPY/QQQ为-0.20%/-0.90%,标准化损失为1.33。只作诊断移除这一天,目标ES90从5.36%变为4.79%,H1仍为6.77%。按各股H1固定门槛定义,本股极端日有3天,当天同类别其他股票进入各自极端区间的平均比例为16.7%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 AMD在7月ES90升至7.43%后,8月以后回落至5.36%;ES95与最差日收窄幅度也较大,单日与多日改善方向一致。与此同时,上行ES由9.55%降至6.98%,左/右比略升,表明总体波动收缩伴随此前上行优势减弱。β提高而市场残差ES下降,说明更强线性敏感度尚未转化为更坏的当期残差尾损;条件ES的方向随过滤器改变,模型层面不宜给出单一的持续下降判断。
8.3 AVGO|计算芯片#
绝对尾损小幅回落,但相对QQQ及市场残差略有走弱;标准化后未出现稳健的左尾加厚。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=4.73%,固定左尾95%损失门槛=3.97%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 5.24% | 4.35% | 4.62% | 4.72% |
| 左尾ES95 | 6.61% | 4.93% | 5.11% | 5.16% |
| 阶段自身VaR95 | 4.35% | 3.92% | 4.55% | 4.55% |
| 最差单日损失 | 12.59% | 5.03% | 5.94% | 5.94% |
| 实现日波动 | 3.00% | 2.75% | 2.50% | 2.40% |
| 右尾ES90 | 5.21% | 4.69% | 4.38% | 4.13% |
| 超过本股长期右侧95%门槛比例 | 5.69% | 4.55% | 2.63% | 1.85% |
| 累计复权收益 | 9.55% | 3.05% | -12.81% | -15.40% |
| 阶段内最大回撤 | 24.08% | 7.68% | 23.01% | 23.01% |
| 5日累计损失ES90 | 11.13% | 7.02% | 9.70% | 10.41% |
| 超过长期左尾门槛时平均损失 | 5.85% | 4.50% | 4.74% | 4.84% |
| 无条件超阈损失 | 0.14% | 0.05% | 0.07% | 0.08% |
| 极端日后次日仍极端比例 | 11.11% | 0.00% | 0.00% | 0.00% |
| 左/右ES90比 | 1.01 | 0.93 | 1.05 | 1.14 |
| 长期左尾95%门槛突破:次数/交易日 | 9/123 | 2/22 | 7/76 | 5/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 8 / 9 | 2 / 2 | 7 / 6 | 5 / 4 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-0.02个百分点,相对H1差-0.53个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-2.32, 2.14]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的69.0%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.833→1.816;原始收益偏度变化+0.586,超额峰度变化-1.190。相对SPY的滞后回归残差ES90为4.01%→4.33%,相对QQQ为3.89%→3.98%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为7.37%/10.57%;EWMA0.94模型ξ=0.226,VaR99/ES99=2.58/3.59个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破5/4/0次(均54日分母)。历史训练最差标准化日2026-06-04,仅作影响度诊断移除它后ξ由0.226变为0.176;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的7.12%变为8月后的6.34%,平均条件ES99从10.02%变为8.94%(-10.8%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.36/1.21倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-14,收益-5.94%,同日SPY/QQQ为-0.20%/-0.14%,标准化损失为2.37。只作诊断移除这一天,目标ES90从4.72%变为4.22%,H1仍为5.24%。按各股H1固定门槛定义,本股极端日有4天,当天同类别其他股票进入各自极端区间的平均比例为12.5%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 AVGO的7月ES90为4.35%,8月后反而高于7月,但仍低于H1,说明“相对上半年改善”并不意味着最近几个阶段逐步改善。8月后单日ES、最差日、条件模型风险下降,相对QQQ与市场残差尾损却略升,左/右ES比也转为大于1。其阶段累计收益为-15.40%,最大回撤仍有23.01%:更小的单次尾损不能概括整个持有体验,较弱反弹和损失累积同样可能重要。
8.4 MRVL|互连芯片#
原始尾损和5日损失都上升,相对市场的尾损也上升;动态过滤并去均值后,未见稳健的左尾加厚证据。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=6.41%,固定左尾95%损失门槛=5.38%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 7.07% | 9.22% | 8.75% | 7.77% |
| 左尾ES95 | 9.56% | 9.73% | 9.42% | 9.07% |
| 阶段自身VaR95 | 5.33% | 8.71% | 8.68% | 7.50% |
| 最差单日损失 | 16.74% | 9.84% | 10.28% | 10.28% |
| 实现日波动 | 5.49% | 5.98% | 5.04% | 4.49% |
| 右尾ES90 | 11.61% | 9.03% | 8.35% | 8.06% |
| 超过本股长期右侧95%门槛比例 | 12.20% | 9.09% | 6.58% | 5.56% |
| 累计复权收益 | 250.97% | -37.02% | -23.48% | 21.50% |
| 阶段内最大回撤 | 20.18% | 45.13% | 45.13% | 20.60% |
| 5日累计损失ES90 | 10.00% | 22.57% | 19.33% | 14.56% |
| 超过长期左尾门槛时平均损失 | 9.66% | 7.89% | 7.75% | 7.55% |
| 无条件超阈损失 | 0.21% | 1.03% | 0.47% | 0.24% |
| 极端日后次日仍极端比例 | 0.00% | 33.33% | 21.43% | 0.00% |
| 左/右ES90比 | 0.61 | 1.02 | 1.05 | 0.96 |
| 长期左尾95%门槛突破:次数/交易日 | 6/123 | 9/22 | 15/76 | 6/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 6 / 6 | 6 / 9 | 12 / 14 | 6 / 5 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差+1.36个百分点,相对H1差+0.69个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-2.24, 4.43]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的84.4%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.729→1.698;原始收益偏度变化-1.522,超额峰度变化-8.449。相对SPY的滞后回归残差ES90为6.12%→6.93%,相对QQQ为5.39%→6.27%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为10.23%/14.99%;EWMA0.94模型ξ=0.235,VaR99/ES99=2.74/3.90个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破2/1/0次(均54日分母)。历史训练最差标准化日2025-08-29,仅作影响度诊断移除它后ξ由0.235变为0.154;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的12.00%变为8月后的14.01%,平均条件ES99从17.17%变为20.03%(+16.6%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.40/1.25倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-28,收益-10.28%,同日SPY/QQQ为-0.23%/-0.65%,标准化损失为1.90。只作诊断移除这一天,目标ES90从7.77%变为6.86%,H1仍为7.07%。按各股H1固定门槛定义,本股极端日有6天,当天同类别其他股票进入各自极端区间的平均比例为25.0%;事件少时仅描述,不是因果或独立尾依赖参数。
MRVL上半年2026-06-02的32.52%大涨约占该阶段去均值收益平方和26.7%,会抬高总体波动与峰度。峰度下降与左尾ES上升可以同时发生;不能仅用峰度或总体波动给出风险改善结论。
综合解读。 MRVL从7月的高ES90(9.22%)有所缓和,但8月后仍高于H1;ES95与最差单日却低于H1,恶化重点在较宽左尾和5日窗口。长期门槛突破频率上升,而单次越界平均损失下降,也支持“较多或更密集的较宽尾部压力”这一描述。阶段累计收益仍为21.50%,说明总收益为正与坏日子更难承受可以并存;动态中心化左尾未增加,不能将这组现象直接归为持续厚尾化。
8.5 CRDO|互连芯片#
单日与多日尾损恶化最值得留意,阶段实现波动反而下降;标准化后的弱信号对过滤器和单个巨震敏感。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=8.42%,固定左尾95%损失门槛=7.03%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 9.67% | 8.99% | 10.93% | 11.70% |
| 左尾ES95 | 11.48% | 9.73% | 13.33% | 14.74% |
| 阶段自身VaR95 | 9.07% | 8.27% | 8.91% | 9.01% |
| 最差单日损失 | 14.81% | 9.87% | 20.04% | 20.04% |
| 实现日波动 | 6.24% | 6.41% | 5.98% | 5.84% |
| 右尾ES90 | 12.02% | 11.00% | 9.22% | 8.42% |
| 超过本股长期右侧95%门槛比例 | 11.38% | 9.09% | 6.58% | 5.56% |
| 累计复权收益 | 89.00% | -23.89% | -37.60% | -18.02% |
| 阶段内最大回撤 | 45.59% | 34.75% | 46.93% | 46.93% |
| 5日累计损失ES90 | 18.40% | 22.02% | 25.16% | 26.58% |
| 超过长期左尾门槛时平均损失 | 9.37% | 8.13% | 9.54% | 10.74% |
| 无条件超阈损失 | 0.27% | 0.30% | 0.43% | 0.48% |
| 极端日后次日仍极端比例 | 14.29% | 16.67% | 15.38% | 14.29% |
| 左/右ES90比 | 0.80 | 0.82 | 1.19 | 1.39 |
| 长期左尾95%门槛突破:次数/交易日 | 14/123 | 6/22 | 13/76 | 7/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 12 / 14 | 5 / 6 | 11 / 13 | 6 / 7 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差+3.28个百分点,相对H1差+2.03个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-3.07, 6.80]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的86.5%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.899→1.970;原始收益偏度变化-0.926,超额峰度变化+1.522。相对SPY的滞后回归残差ES90为9.22%→10.50%,相对QQQ为8.87%→9.30%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为13.19%/19.43%;EWMA0.94模型ξ=0.275,VaR99/ES99=2.90/4.34个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破5/2/1次(均54日分母)。历史训练最差标准化日2023-02-15,仅作影响度诊断移除它后ξ由0.275变为0.014;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的16.43%变为8月后的17.58%,平均条件ES99从24.86%变为26.57%(+6.9%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.39/1.31倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-09-02,收益-20.04%,同日SPY/QQQ为0.44%/0.23%,标准化损失为3.44。只作诊断移除这一天,目标ES90从11.70%变为9.44%,H1仍为9.67%。按各股H1固定门槛定义,本股极端日有3天,当天同类别其他股票进入各自极端区间的平均比例为33.3%;事件少时仅描述,不是因果或独立尾依赖参数。
CRDO的关键限制是两端都受单次事件影响:近期9月2日的深跌抬高目标ES,历史2023年2月15日的大跌则抬高历史EVT压力尺度。EWMA0.97再去均值ES几乎不变,现阶段只能说绝对尾损体验恶化,不能认定持续的标准化左尾制度转换。
综合解读。 CRDO的7月ES90为8.99%,低于H1,8月后反而升至11.70%;它并不符合“7月最差、之后全面修复”的统一叙述。ES95、最差日、多日损失和负偏度同步增加,上行ES下降,构成较一致的样本内压力。另一方面,移除目标期最差一天后ES90回落至H1以下,且历史GPD也高度受另一场巨震影响;这两端的集中性意味着近期体验确实恶化,但“典型坏日已持续变差”仍需要更多独立极端日支持。
8.6 ALAB|互连芯片#
单日尾损回落,5日尾损近乎持平;上市历史较短,不能把它与2023起样本的EVT精确排序。
本股长期基准:2024-03-21—2026-06-30,570日;长期ES90=9.39%,固定左尾95%损失门槛=8.24%。EWMA有效历史为2024-04-19起550日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 10.05% | 11.82% | 11.01% | 9.23% |
| 左尾ES95 | 12.28% | 12.26% | 11.90% | 11.16% |
| 阶段自身VaR95 | 8.72% | 11.48% | 11.00% | 8.24% |
| 最差单日损失 | 21.41% | 12.33% | 12.33% | 11.96% |
| 实现日波动 | 6.44% | 7.62% | 6.07% | 5.33% |
| 右尾ES90 | 13.00% | 12.60% | 10.79% | 10.01% |
| 超过本股长期右侧95%门槛比例 | 9.76% | 4.55% | 5.26% | 5.56% |
| 累计复权收益 | 190.35% | -35.57% | -40.83% | -8.16% |
| 阶段内最大回撤 | 46.57% | 48.30% | 48.30% | 30.17% |
| 5日累计损失ES90 | 16.82% | 25.61% | 21.33% | 17.07% |
| 超过长期左尾门槛时平均损失 | 11.44% | 10.86% | 10.90% | 10.97% |
| 无条件超阈损失 | 0.21% | 0.59% | 0.28% | 0.15% |
| 极端日后次日仍极端比例 | 12.50% | 0.00% | 0.00% | 0.00% |
| 左/右ES90比 | 0.77 | 0.94 | 1.02 | 0.92 |
| 长期左尾95%门槛突破:次数/交易日 | 8/123 | 5/22 | 8/76 | 3/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 7 / 8 | 5 / 5 | 8 / 8 | 3 / 3 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-0.16个百分点,相对H1差-0.82个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-4.18, 3.48]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的53.0%位置(517个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.855→1.579;原始收益偏度变化+0.091,超额峰度变化-0.664。相对SPY的滞后回归残差ES90为8.80%→8.10%,相对QQQ为8.74%→7.25%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为14.09%/18.24%;EWMA0.94模型ξ=0.199,VaR99/ES99=2.75/3.76个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破2/1/0次(均54日分母)。历史训练最差标准化日2025-01-27,仅作影响度诊断移除它后ξ由0.199变为0.022;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的16.29%变为8月后的16.39%,平均条件ES99从22.50%变为22.63%(+0.6%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.20/1.26倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-05,收益-11.96%,同日SPY/QQQ为-0.20%/-0.90%,标准化损失为1.55。只作诊断移除这一天,目标ES90从9.23%变为8.11%,H1仍为10.05%。按各股H1固定门槛定义,本股极端日有3天,当天同类别其他股票进入各自极端区间的平均比例为16.7%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 ALAB的ES90由7月11.82%回落至8月后9.23%,相对H1也下降;ES95、最差日和市场残差尾损均缓解。可它仍处于较高单日损失水平,5日ES没有同步下降,所以上市以来风险高与近期有所改善可以同时成立。上行尾部收缩更快,左/右比接近1;条件ES接近持平,而历史长度和高阈值尾点数限制了深尾外推的精度。
8.7 MU|存储#
相对上半年明显回落,但相对2023起历史仅回到接近原有尾损水平;基准选择尤其影响跌破阈值次数。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=5.73%,固定左尾95%损失门槛=4.48%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 8.31% | 10.13% | 8.00% | 5.66% |
| 左尾ES95 | 10.18% | 10.51% | 9.41% | 6.22% |
| 阶段自身VaR95 | 6.95% | 9.88% | 7.27% | 5.38% |
| 最差单日损失 | 13.25% | 10.57% | 10.57% | 7.02% |
| 实现日波动 | 5.64% | 7.10% | 4.72% | 3.32% |
| 右尾ES90 | 11.80% | 14.33% | 8.24% | 5.71% |
| 超过本股长期右侧95%门槛比例 | 17.07% | 9.09% | 3.95% | 1.85% |
| 累计复权收益 | 304.60% | -28.69% | -23.84% | 6.80% |
| 阶段内最大回撤 | 30.28% | 35.97% | 35.97% | 19.90% |
| 5日累计损失ES90 | 15.29% | 20.67% | 16.17% | 12.10% |
| 超过长期左尾门槛时平均损失 | 7.67% | 7.35% | 6.64% | 5.57% |
| 无条件超阈损失 | 0.39% | 1.17% | 0.43% | 0.12% |
| 极端日后次日仍极端比例 | 13.33% | 37.50% | 21.43% | 0.00% |
| 左/右ES90比 | 0.70 | 0.71 | 0.97 | 0.99 |
| 长期左尾95%门槛突破:次数/交易日 | 15/123 | 9/22 | 15/76 | 6/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 13 / 15 | 6 / 8 | 12 / 14 | 6 / 5 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-0.07个百分点,相对H1差-2.65个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-5.16, -0.29]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的61.6%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.885→1.328;原始收益偏度变化-0.308,超额峰度变化-1.032。相对SPY的滞后回归残差ES90为7.40%→4.90%,相对QQQ为6.47%→5.18%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为8.88%/14.21%;EWMA0.94模型ξ=0.038,VaR99/ES99=2.68/3.35个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破1/0/0次(均54日分母)。历史训练最差标准化日2024-12-19,仅作影响度诊断移除它后ξ由0.038变为-0.047;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的13.16%变为8月后的12.67%,平均条件ES99从16.56%变为15.95%(-3.7%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.49/1.16倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-18,收益-7.02%,同日SPY/QQQ为-0.68%/-1.69%,标准化损失为1.24。只作诊断移除这一天,目标ES90从5.66%变为5.21%,H1仍为8.31%。按各股H1固定门槛定义,本股极端日有1天,当天同类别其他股票进入各自极端区间的平均比例为66.7%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 MU的7月ES90为10.13%,8月后降至5.66%,回到接近长期历史水平;原始、多日和市场调整尾损的改善较一致。主要数值来源是波动尺度下降,上行ES也由11.80%收缩至5.71%,左右尾比接近1,说明波动减轻并未保留H1同样强的上行不对称。长期门槛下仍有6个极端日、H1门槛下只有1个,体现基准差异;条件ES在0.94下降、0.97上升,近期模型状态仍有记忆长度依赖。
8.8 SNDK|存储#
单日尾损回落,5日尾损反而略升;真实历史最短,原始EVT的ES99上界无法稳定估计。
本股长期基准:2025-02-25—2026-06-30,338日;长期ES90=9.41%,固定左尾95%损失门槛=7.19%。EWMA有效历史为2025-03-25起318日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 9.30% | 14.05% | 12.04% | 6.90% |
| 左尾ES95 | 11.76% | 14.24% | 13.45% | 7.64% |
| 阶段自身VaR95 | 7.99% | 14.06% | 11.42% | 6.58% |
| 最差单日损失 | 15.95% | 14.25% | 14.25% | 9.01% |
| 实现日波动 | 7.05% | 10.22% | 7.02% | 5.15% |
| 右尾ES90 | 15.13% | 18.99% | 13.30% | 10.97% |
| 超过本股长期右侧95%门槛比例 | 4.88% | 9.09% | 3.95% | 1.85% |
| 累计复权收益 | 857.84% | -46.57% | -42.86% | 6.95% |
| 阶段内最大回撤 | 25.85% | 55.32% | 55.32% | 31.15% |
| 5日累计损失ES90 | 14.52% | 34.06% | 25.93% | 15.71% |
| 超过长期左尾门槛时平均损失 | 11.32% | 10.88% | 10.71% | 9.01% |
| 无条件超阈损失 | 0.23% | 1.67% | 0.51% | 0.03% |
| 极端日后次日仍极端比例 | 0.00% | 50.00% | 45.45% | 0.00% |
| 左/右ES90比 | 0.62 | 0.74 | 0.90 | 0.63 |
| 长期左尾95%门槛突破:次数/交易日 | 7/123 | 10/22 | 11/76 | 1/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 7 / 7 | 5 / 10 | 6 / 11 | 1 / 1 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差-2.51个百分点,相对H1差-2.41个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-4.94, 0.44]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的36.5%位置(285个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.779→1.146;原始收益偏度变化+0.336,超额峰度变化-0.779。相对SPY的滞后回归残差ES90为9.53%→7.29%,相对QQQ为9.12%→8.10%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为15.60%/31.48%;EWMA0.94模型ξ=-0.018,VaR99/ES99=2.89/3.62个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破0/0/0次(均54日分母)。历史训练最差标准化日2025-04-03,仅作影响度诊断移除它后ξ由-0.018变为-0.221;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的17.86%变为8月后的19.35%,平均条件ES99从22.76%变为24.63%(+8.2%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.95/1.23倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-18,收益-9.01%,同日SPY/QQQ为-0.68%/-1.69%,标准化损失为1.14。只作诊断移除这一天,目标ES90从6.90%变为6.24%,H1仍为9.30%。按各股H1固定门槛定义,本股极端日有1天,当天同类别其他股票进入各自极端区间的平均比例为66.7%;事件少时仅描述,不是因果或独立尾依赖参数。
SNDK没有2023—2024的独立上市价格;当前历史从2025-02-25的首个常规交易日收益开始。原始GPD重抽有3.2%样本ξ≥1,ES99区间上界不有限;过滤后只有32个尾点,500次重抽中487次满足拟合条件。该股EVT只能弱参考,应优先看真实ES、极端日和实际事件。
综合解读。 SNDK的7月ES90为14.05%,8月后降至6.90%,单日和标准化左尾明显收缩;但5日ES与阶段回撤都较H1上升。这个反差提示需要单独关注损失在持有窗口内的累积,而不能只依据单日波动减轻判断风险。模型条件ES仍上升,实际条件VaR95/97.5/99均无突破,说明高门槛与较轻的已实现单日损失并存。原始GPD的极高ES点估计受短历史和参数有限性制约,不能压过更直接的近期经验与路径证据。
8.9 WDC|存储#
单日ES较上半年近乎持平,多日和市场调整尾损更差;相对长期历史更高,且分拆前后业务口径有限制。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=5.09%,固定左尾95%损失门槛=3.96%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 8.60% | 9.47% | 9.28% | 8.75% |
| 左尾ES95 | 10.00% | 9.85% | 10.66% | 10.54% |
| 阶段自身VaR95 | 8.14% | 9.13% | 8.88% | 7.11% |
| 最差单日损失 | 13.17% | 9.92% | 13.03% | 13.03% |
| 实现日波动 | 5.32% | 6.87% | 5.09% | 4.23% |
| 右尾ES90 | 10.39% | 13.32% | 8.28% | 5.73% |
| 超过本股长期右侧95%门槛比例 | 16.26% | 13.64% | 6.58% | 3.70% |
| 累计复权收益 | 271.04% | -14.70% | -48.00% | -39.05% |
| 阶段内最大回撤 | 21.41% | 27.66% | 48.00% | 39.46% |
| 5日累计损失ES90 | 12.35% | 18.73% | 18.57% | 18.50% |
| 超过长期左尾门槛时平均损失 | 7.21% | 7.19% | 6.90% | 6.68% |
| 无条件超阈损失 | 0.50% | 1.32% | 0.81% | 0.61% |
| 极端日后次日仍极端比例 | 10.53% | 44.44% | 30.00% | 18.18% |
| 左/右ES90比 | 0.83 | 0.71 | 1.12 | 1.53 |
| 长期左尾95%门槛突破:次数/交易日 | 19/123 | 9/22 | 21/76 | 12/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 17 / 19 | 5 / 9 | 15 / 20 | 10 / 11 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差+3.66个百分点,相对H1差+0.15个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-3.07, 3.45]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的100.0%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.982→1.650;原始收益偏度变化-0.449,超额峰度变化-0.163。相对SPY的滞后回归残差ES90为7.47%→9.78%,相对QQQ为7.07%→9.44%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为8.24%/11.67%;EWMA0.94模型ξ=0.249,VaR99/ES99=2.61/3.66个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破4/2/1次(均54日分母)。历史训练最差标准化日2025-04-03,仅作影响度诊断移除它后ξ由0.249变为0.129;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的12.29%变为8月后的13.02%,平均条件ES99从17.42%变为18.44%(+5.9%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.38/1.25倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-08-06,收益-13.03%,同日SPY/QQQ为-0.16%/-0.37%,标准化损失为2.07。只作诊断移除这一天,目标ES90从8.75%变为7.53%,H1仍为8.60%。按各股H1固定门槛定义,本股极端日有2天,当天同类别其他股票进入各自极端区间的平均比例为16.7%;事件少时仅描述,不是因果或独立尾依赖参数。
WDC分拆前后业务构成不同,且2025-02-24两来源复权收益相差约103.47bp;跨来源核验显示本文核心经验尾损对来源的影响很小,但不消除经济暴露变化或EVT模型风险。
综合解读。 WDC的7月ES90为9.47%,8月后略有缓和,且相对H1仅增加很少;但长期门槛突破密度、市场残差ES、5日ES和回撤均更差。其最差单日与H1相近,超过固定门槛时的平均损失还较小,风险加重更多体现为损失密度与路径累积。上行ES下降、左右尾比升至1.53,阶段收益为-39.05%,表明“单日ES近乎持平”会漏掉相当一部分持有压力。长期解释还需保留分拆导致的业务暴露变化。
8.10 STX|存储#
单日、多日及市场调整尾损均上升;动态过滤并去均值后未见更厚左尾,长期与近期比较需分开。
本股长期基准:2023-01-03—2026-06-30,875日;长期ES90=4.70%,固定左尾95%损失门槛=3.75%。EWMA有效历史为2023-01-03起875日。下表H1=123日,7月=22日,7月以来=76日,8月后=54日;不同窗口重叠,不可相加。
| 指标 | H1 | 7月 | 7月以来 | 8月以后 |
|---|---|---|---|---|
| 左尾ES90 | 7.42% | 10.04% | 9.19% | 8.62% |
| 左尾ES95 | 8.69% | 10.35% | 9.98% | 9.56% |
| 阶段自身VaR95 | 6.86% | 9.92% | 9.16% | 8.32% |
| 最差单日损失 | 12.24% | 10.38% | 10.38% | 10.21% |
| 实现日波动 | 4.82% | 6.25% | 4.83% | 4.18% |
| 右尾ES90 | 9.44% | 10.78% | 7.71% | 6.37% |
| 超过本股长期右侧95%门槛比例 | 19.51% | 18.18% | 11.84% | 9.26% |
| 累计复权收益 | 251.27% | -11.28% | -33.73% | -25.30% |
| 阶段内最大回撤 | 21.00% | 22.75% | 35.71% | 35.71% |
| 5日累计损失ES90 | 11.63% | 16.23% | 17.06% | 17.26% |
| 超过长期左尾门槛时平均损失 | 6.73% | 6.75% | 6.62% | 6.52% |
| 无条件超阈损失 | 0.39% | 1.22% | 0.75% | 0.56% |
| 极端日后次日仍极端比例 | 18.75% | 44.44% | 26.32% | 10.00% |
| 左/右ES90比 | 0.79 | 0.93 | 1.19 | 1.35 |
| 长期左尾95%门槛突破:次数/交易日 | 16/123 | 9/22 | 20/76 | 11/54 |
| 连续极端事件簇数 / 极端日转移试验数 | 13 / 16 | 5 / 9 | 15 / 19 | 10 / 10 |
相对长期与近期的变化。 8月后ES90相对自身长期基准差+3.91个百分点,相对H1差+1.20个百分点;对应Holm p分别为1.000与1.000。H1差值的近似逐项95%区间为[-0.99, 4.70]个百分点,仅辅助描述精度。8月后ES90处于本股长期同长54日窗口的100.0%位置(822个重叠窗),不是显著性p值。
波动、形状和市场调整。 EWMA0.94过滤后再去均值的ES90为1.881→1.858;原始收益偏度变化-0.543,超额峰度变化-1.300。相对SPY的滞后回归残差ES90为6.87%→9.20%,相对QQQ为6.70%→8.84%。这些变化可与绝对风险不同向。
本股EVT。 长期原始模型VaR99/ES99为7.54%/10.58%;EWMA0.94模型ξ=0.339,VaR99/ES99=2.86/4.41个z单位,参数区间见第5节。8月后条件VaR95/97.5/99分别突破4/2/1次(均54日分母)。历史训练最差标准化日2025-04-03,仅作影响度诊断移除它后ξ由0.339变为0.224;主模型不删除它。
EVT比较参照。 平均条件VaR99从H1的12.77%变为8月后的13.02%,平均条件ES99从19.94%变为20.33%(+1.9%)。这是冻结历史尾形后的波动尺度换算,非独立的近期尾形估计。历史原始/过滤模型的去均值ES99分别为同矩正态参照的1.37/1.48倍;参数区间、假设及每日路径见第5节。
事件集中度。 8月后最差日为2026-10-02,收益-10.21%,同日SPY/QQQ为0.74%/1.02%,标准化损失为3.03。只作诊断移除这一天,目标ES90从8.62%变为7.86%,H1仍为7.42%。按各股H1固定门槛定义,本股极端日有5天,当天同类别其他股票进入各自极端区间的平均比例为20.0%;事件少时仅描述,不是因果或独立尾依赖参数。
综合解读。 STX的8月后ES90低于7月10.04%,却高于H1;ES95也上升,而最差单日反而较小。5日ES、回撤与市场残差尾损同时恶化,上行ES减弱,形成较一致的持有风险上移描述。其过滤后历史ES99与超正态倍数处于较高水平,但这是历史深尾属性的模型刻画;近期中心化ES并未提高。因而应区分“已有较重历史深尾、近期路径与位置变差”和“8月后产生了新的更厚左尾”。
9. 统计方法与结论边界#
本研究为探索性历史分析,样本股票、比较窗口和辅助指标并非完整预注册设计。原始比较为10股×长期/H1×7月以来/8月以后×ES90/固定超越率,共80项;EWMA0.94同口径80项;市场调整160项。三个家族分别作Holm校正,不构成全研究所有检验共同的5%错误率保证。
频率和ES差值采用“两时期同分布”零假设下的pooled区块重抽。候选块只在各自原时期内循环,不跨日历缺口;两组分别抽回实际样本长度,每次重估基准阈值,计算双侧p后作Holm校正。主设定为5000次、5日块长;原始比较另用3/10日检验敏感性。该近似依赖可交换性与有限时间依赖假设,对稀疏事件及非平稳市场仍有限制,不能证明7月是结构断点。
效应图中的95%区间使用分别在两个时期内重抽的基本bootstrap区间,仅辅助描述估计精度。它们不是pooled零假设检验的反演,也不是多项同时区间,所以稀疏或边缘样本中可能与校正后的p值不同步。显著性以正式pooled检验、Holm及块长稳健性共同判读。
EVT参数区间条件于已经估计的均值和过滤序列,没有完整覆盖过滤器选择、方差递推、非平稳性及股票选择风险。条件风险均值的参数区间进一步固定已观察的sigma路径;正态参照倍数为点估计,不是显著性统计量。54日不足以稳定估计新的GPD,更不足以靠零或一次99%突破检验模型的灾难损失深度。
长期样本混合多个市场阶段,H1对照与动态过滤提供互补视角,不能保证结构恒定。阶段内去均值、标准化和风险分解是事后描述;H1条件EVT使用截至6月30日的参数,是样本内重建。股票以当前名单回溯,存在存续和分类选择限制。WDC分拆前后经济暴露变化,ALAB、SNDK的短历史也限制横向排名。
现有证据支持个股风险分化,尚不足以确认普遍、稳定的标准化左尾制度转换。若后续独立样本持续出现更多标准化极端日和更高尾损,在不同基准、过滤器下仍成立,且不依赖少数日期,持续尾部变厚的判断才会增强。价格分布本身不能识别传言动机、协调交易或资金流因果关系。
统计证据应怎样影响对个股的判断。 WDC、STX相对长期历史的7月以来超越频率通过主校正,支持这个特定窗口和基准下频率偏高;它不能被扩大为8月后所有风险指标都显著恶化。CRDO、MRVL的多项点估计值得跟踪,却仍受短样本、事件集中和模型敏感性限制;WDC、STX处于很高的历史同长窗口位置,也不能替代重新估计基准不确定性后的正式检验。NVDA、AMD、MU等多口径改善同样属于样本描述,未显著不等于改善不存在,也不等于其已被统计确认。
因此报告中的“相对高”“上升”“改善”默认指明确窗口内的估计值及其共同特征;只有通过指定检验时才使用“统计显著”。跨指标相互印证可以提高解释的一致性,但这些指标来自相同的收益序列,不能视为多份相互独立的证据。
本文仅用于研究交流,不构成投资建议。市场观点具有时点性,请结合原始资料与自身风险约束独立判断。