
2026 年 AI 硬件相对弱势与软件风险收益研究#
报告日期:2026-10-13,新加坡时间。研究区间:2026-01-02 至 2026-10-12,美东交易日。所有“近期”均指 9 月 1 日至 10 月 12 日;“8 月以来”指 8 月首个交易日至 10 月 12 日。
1 核心判断#
硬件集体大跌而大盘跌幅有限的现象真实存在,但“近期更常暴跌”与“8 月以来相对表现变弱”是两个不同命题。 9 月以来,大幅跑输日为 6/29,比例接近上半年;把 8 月纳入后,跑输日比例由上半年的 19.51% 升至 24.00%,跑赢日比例由 38.21% 降至 32.00%。后者支持上行优势收窄的描述,变化的统计区间仍较宽,不能确认下跌概率已发生结构性上升。
硬件更显眼的波动,一部分来自大盘变得更平静。 8 月以来硬件自身波动略低于上半年,但与 SPY 的波动比由 3.79 倍升至 5.07 倍,相关性下降。同期市场敏感度在 7、8 月较高,9 月以来有所回落;下跌侧敏感度也没有确认上升。最差一组交易日的绝对损失未明显加深,因此“上行优势减弱、相对大盘的波动仍大”比“硬件所有风险都恶化了”更符合数据。
软件相对自身上半年的风险收益有所改善,较一致的证据在下行风险。 自选软件篮子和 IGV 均出现下行偏差下降、左尾损失减轻;等长 50 日比较也保留这一结果。收益优势主要集中在 8 月,9 月以来软件对 SPY 的日均超额收益接近零,对 QQQ 则为负。软件第二季度已开始修复,不能把转折完全定位在 7 月 31 日,也不能据此确认软件持续领先硬件。
开盘时已经大跌,与开盘后快速下跌必须分开。 近期六个日线下跌事件只有三个同时满足首小时急跌标准;9 月 14 日约 −7.50% 的全日跌幅,主要发生在隔夜。全样本的首小时检验没有显示近期急跌率上升。软件在这些硬件下跌日也并非稳定反向上涨,价格分化不足以证明资金从硬件流向软件。
上述判断适用于本研究的固定股票池。它们描述价格行为,不诊断个人记忆偏差,不构成因果关系、未来收益或交易能力的证明。
2 样本与判断框架#
2.1 时间窗口如何对应研究问题#
| 窗口 | 收益发生日期 | 交易日数 | 比较用途 |
|---|---|---|---|
| 上半年 A | 1 月 2 日至 6 月 30 日 | 123 | 主要历史基期 |
| 7 月 B | 7 月 1 日至 7 月 31 日 | 22 | 完整保留调整阶段 |
| 8 月 C | 8 月 3 日至 8 月 31 日 | 21 | 单独检验修复期 |
| 近期 D | 9 月 1 日至 10 月 12 日 | 29 | 检验近期观察 |
| 8 月以来 E | 8 月 3 日至 10 月 12 日 | 50 | 检验调整之后的整体变化 |
收益按结束日归属。E=C+D,不是独立第五阶段。7 月可以描述为表现特殊的月份,但没有被正式识别为应删除的统计异常值;它始终保留在完整样本中。上半年再拆为第一季度 61 日、第二季度 62 日,以检查基期是否稳定。
这些阶段来自已经观察到的行情,属于回顾性研究。D−A 是最初关注的比较;E−A 是观察已有结果后提出的探索性扩展。统一展示二者,不能把后者包装成独立预注册或样本外检验。
2.2 股票池与组合#
| 类别 | 成分 |
|---|---|
| 计算芯片 | NVDA、AMD、AVGO |
| 存储 | MU、SNDK |
| 网络与互连 | MRVL、ALAB、CRDO、ANET、COHR、LITE |
| 服务器 | DELL、HPE、SMCI、CLS |
| 软件 | CRM、NOW、ADBE、PLTR、SNOW、DDOG、MDB、CRWD |
前四类合成核心硬件 15 股。扩展硬件另加 TSM、ASML、AMAT、LRCX、KLAC、VRT、ETN,共 22 股。MSFT、AMZN、GOOGL、ORCL 作为云平台独立计算,不混入软件主组合。
篮子在每月首个收益发生前重置等权,月内权重随收益漂移。当天收益使用先前收盘权重;日线采用拆股及分红调整后的简单总回报。累计收益按复利计算,阶段最大回撤包含起点净值及首日损失。未扣交易、融资等成本,因此是描述性研究组合。
SPY 为主市场基准,QQQ 为大型成长股环境对照,RSP 为标普 500 等权对照,IWM 为罗素 2000 小盘股对照,IGV 为软件外部参照。QQQ 跟踪纳斯达克 100,不等于纳斯达克综合指数。SPY、QQQ、RSP 含硬件公司,不能当作剔除了硬件影响的外生市场。
2.3 用哪些指标区分不同含义的弱势#
| 问题 | 主指标 | 不能混同的概念 |
|---|---|---|
| 硬件是否更经常独立大跌 | 对称的大幅跑输与跑赢事件率 | 普通下跌日不等于大幅跑输日 |
| 是否因为硬件本来就更敏感 | 同期 beta、上下行 beta、滞后模型残差 | beta 不等于自身波动,也不是因果系数 |
| 整体收益分布是否更不利 | 超额收益、波动、下行偏差、左尾均值 | 跑输频率增加不必然意味着损失更深 |
| 是否开盘后迅速下跌 | 隔夜收益、首小时终点及触发路径 | 开盘已跌不等于首小时跌幅 |
| 软件是否转强 | 相对收益、风险、市场调整后表现及等长窗口 | 软件自身改善不等于稳定战胜硬件 |
日线主下跌事件同时要求:硬件收益不高于 −2%,硬件减 SPY 收益不高于 −1 个百分点,且至少 60% 成分跑输 SPY。上涨事件逐项反号。另检查较宽的 1.5%/0.75 个百分点和较严的 2.5%/1.25 个百分点门槛,避免只看某个阈值。
文中区间采用阶段内循环区块 bootstrap:以 5 个连续交易日为一块,重抽 5,000 次,随机种子为 20261013;3 日和 10 日区块作对照。同日软硬件与市场收益一起抽取,保持横截面关联;不同、不重叠阶段分别抽取。95% 区间是依赖阶段内分布近似稳定的点态估计,未经多重比较校正,不能视为结构断点检验。全文 pp 指百分点;年化风险按 252 个交易日缩放。
3 硬件的收益分布发生了什么变化#
3.1 先看趋势背景,再看单日冲击#
| 阶段累计收益 | 硬件 | 软件 | SPY | QQQ | RSP | IWM | IGV |
|---|---|---|---|---|---|---|---|
| 上半年 | 148.96% | -5.72% | 10.09% | 20.16% | 11.98% | 22.56% | -14.26% |
| 7 月 | -16.16% | 9.47% | 0.03% | -6.57% | 1.05% | -3.08% | 4.39% |
| 8 月 | 10.16% | 24.78% | 2.68% | 4.18% | 2.04% | 0.94% | 16.28% |
| 近期 | 9.16% | 0.78% | 1.60% | 3.95% | -2.55% | -5.25% | 1.26% |
7 月硬件累计 −16.16%,阶段最大回撤为 −24.74%;8 月累计 +10.16%,两个月合计仍约 −7.64%。因此 8 月属于部分修复,不能理解为已收复 7 月跌幅,也不能仅凭月末分段认定 7 月 31 日就是最低点。近期硬件累计仍上涨,说明阶段收益为正与多次剧烈下跌可以同时成立。
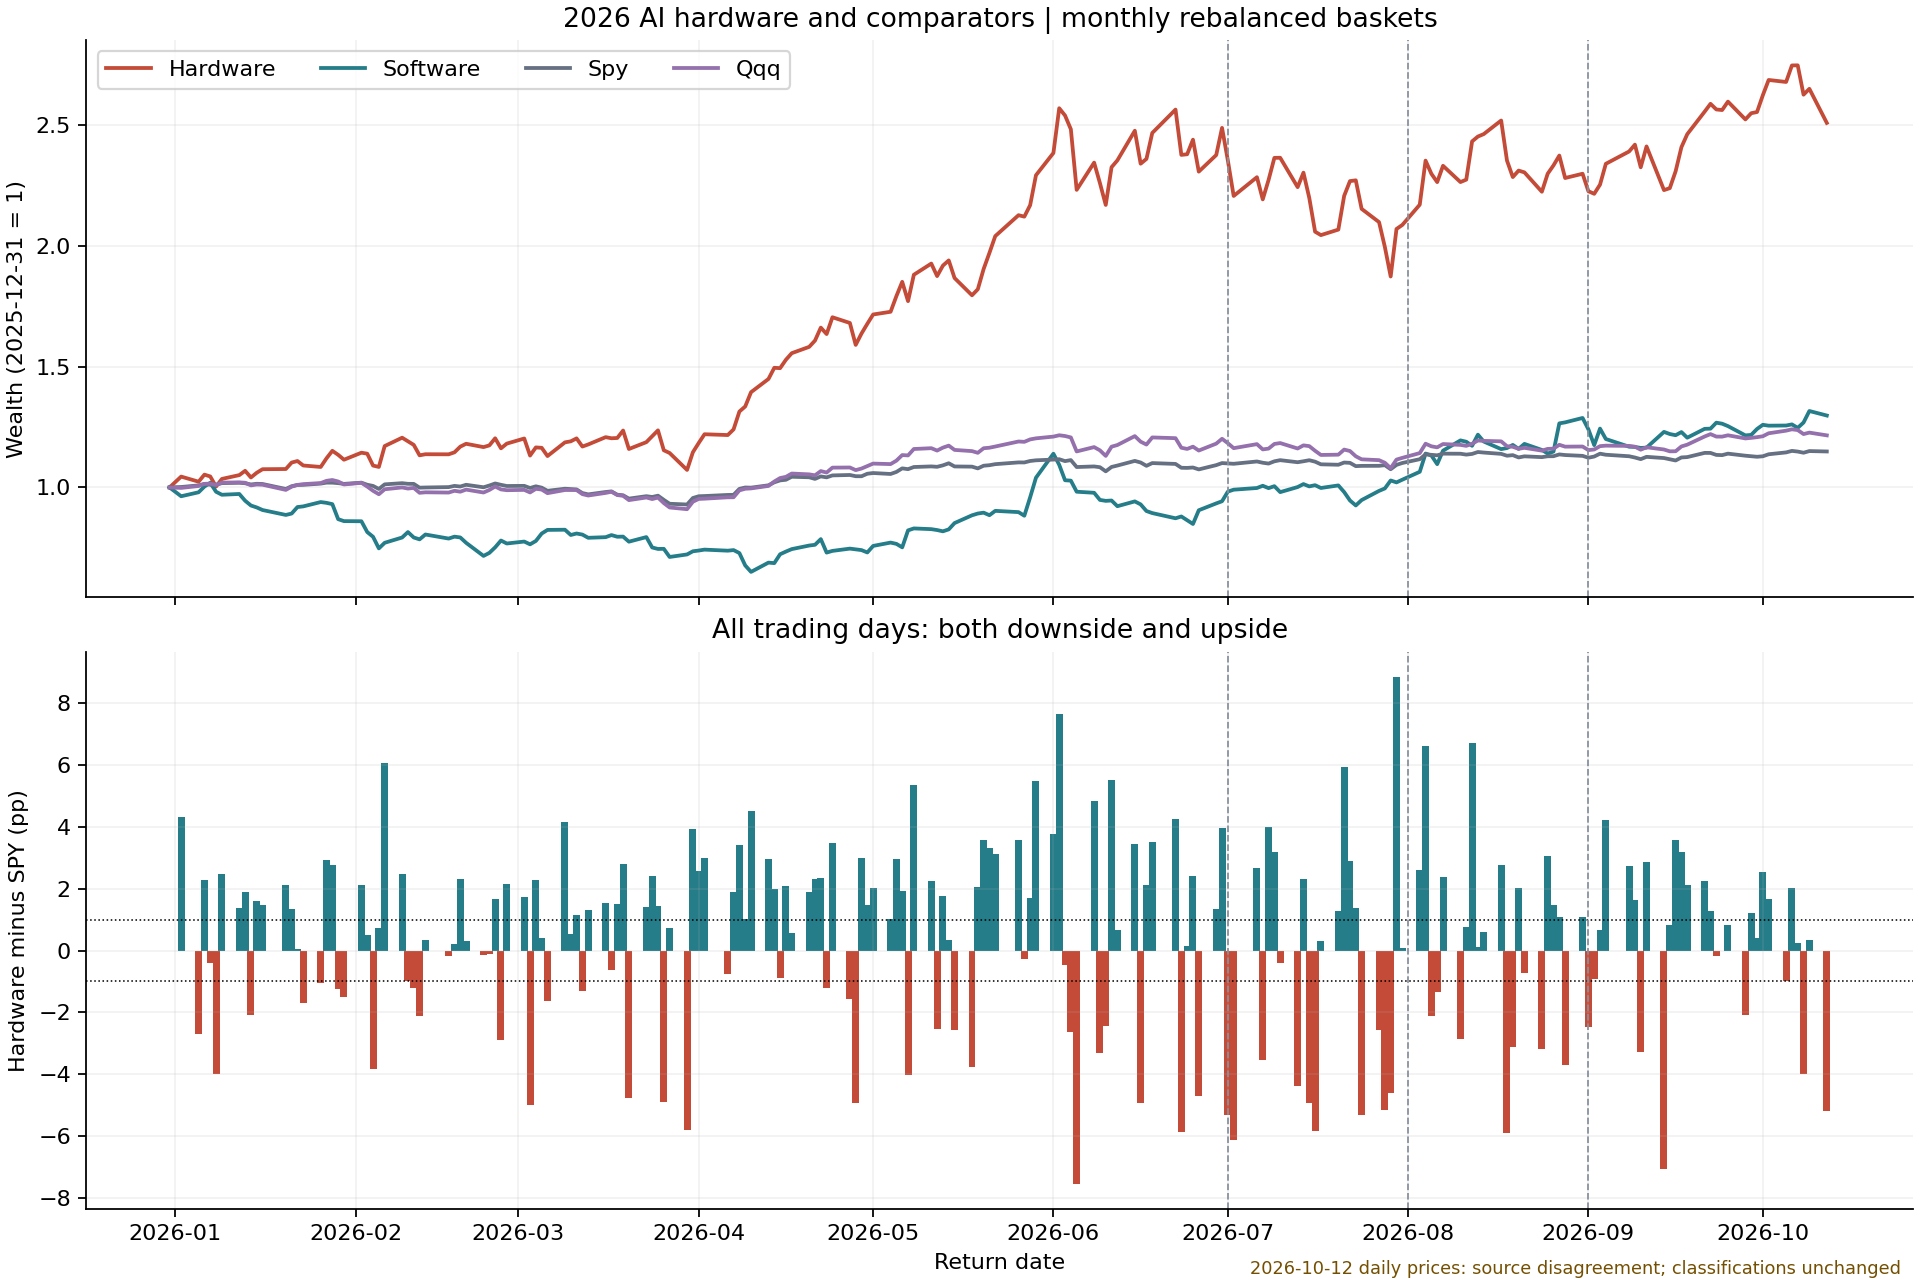
上图下半部分保留全部日期,避免仅观察负向事件。上半部分的累计涨幅说明路径背景,不单独决定某个阶段是否更脆弱,也不用于直接比较 123 日与 50 日的收益效率。
3.2 下行事件增多与上行优势收窄#
| 阶段 | 交易日 | 大幅跑输日 | 大幅跑赢日 | 跑输事件平均收益 | 跑赢事件平均收益 |
|---|---|---|---|---|---|
| 上半年 | 123 | 24/123(19.51%) | 47/123(38.21%) | -4.54% | 3.87% |
| 7 月 | 22 | 10/22(45.45%) | 7/22(31.82%) | -5.05% | 4.85% |
| 8 月 | 21 | 6/21(28.57%) | 6/21(28.57%) | -3.68% | 4.67% |
| 近期 | 29 | 6/29(20.69%) | 10/29(34.48%) | -4.52% | 3.09% |
| 8 月以来 | 50 | 12/50(24.00%) | 16/50(32.00%) | -4.10% | 3.68% |
8 月单独的跑输率较上半年高 9.06 个百分点,8 月以来合计高 4.49 个百分点;跑赢率分别低 9.64 与 6.21 个百分点。相反,9 月以来单独的跑输率只高 1.18 个百分点。这些描述并不矛盾:8 月对合并结果有实质影响。合并期仍是 16 个跑赢日多于 12 个跑输日,不能写成大跌事件已占多数。
| 相对上半年变化 | 跑输率,pp [区间] | 跑赢率,pp [区间] | 跑输率减跑赢率,pp [区间] |
|---|---|---|---|
| 8 月 | +9.06 [-5.34, +23.46] | -9.64 [-24.04, +5.69] | +18.70 [-6.74, +44.48] |
| 近期 | +1.18 [-14.05, +17.41] | -3.73 [-24.03, +17.19] | +4.91 [-28.15, +38.41] |
| 8 月以来 | +4.49 [-6.84, +16.49] | -6.21 [-20.72, +8.67] | +10.70 [-11.99, +33.71] |
表中日线阶段差异统一采用同一批同步区块抽样结果,所有区间都跨零。当前可以确认样本比例的方向,尚不能确认真实发生概率显著改变;也不能反过来断言两段完全一样。在 50 日窗口内,一天就对应 2 个百分点,4.49 个百分点的观察差异仍容易受有限样本影响。“跑输率−跑赢率”的恶化同时考虑了负向与正向事件,比只数大跌日更接近收益不对称的含义。
3.3 频率变化是否伴随损失加深#
| 指标 | 上半年 | 8 月 | 近期 | 8 月以来 |
|---|---|---|---|---|
| 年化波动率 | 53.92% | 57.09% | 47.00% | 50.94% |
| 年化下行偏差 | 34.97% | 33.82% | 34.66% | 34.31% |
| 最差 20% 日平均收益 | -4.47% | -4.16% | -4.58% | -4.41% |
| 最差 20% 日平均超额收益 / SPY | -3.72% | -3.92% | -4.08% | -4.07% |
| 普通下跌日比例 | 35.77% | 38.10% | 34.48% | 36.00% |
| 负收益平方占总收益平方 | 40.16% | 36.06% | 55.54% | 45.50% |
| 日均超额收益 / SPY | 0.720% | 0.395% | 0.289% | 0.333% |
| 信息比率 / SPY | 4.04 | 1.95 | 1.72 | 1.83 |
| 阶段最大回撤 | -15.58% | -11.71% | -8.68% | -12.05% |
下行偏差以零收益为阈值,计算所有日期负收益平方的均值再开方;上涨日计零。它同时反映损失频率和幅度,不是仅在下跌日内算标准差。最差 20% 日均收益取样本中最差 20% 的概率质量,边界观测按比例计权;它是已观察左尾的平均,不是未来最大损失。
8 月以来硬件年化波动由 53.92% 降至 50.94%,下行偏差由 34.97% 降至 34.31%;绝对左尾均值约 −4.47% 至 −4.41%,跑输事件本身平均跌幅也由 −4.54% 减轻至 −4.10%。普通下跌日比例为 35.77% 至 36.00%,几乎不变。因此并未出现绝对风险全面上升。阶段最大回撤也列在表中,但窗口长度不同,不能仅凭较短窗口回撤浅就认定风险更低。
相对风险的方向略有不同:相对 SPY 的左尾均值由 −3.72% 变成 −4.07%,负收益平方占比由 40.16% 升至 45.50%。后者也会在正向冲击减少时上升,不能单独证明负向冲击加深。更清楚的变化是硬件日均超额收益从 +0.720% 降至 +0.333%,信息比率从 4.04 降至 1.83;日均超额收益变化区间仍跨零。
综合频率、幅度和风险,较准确的表述是:硬件相对收益分布的上行优势减弱,相对大盘的负尾部略差,但未确认更高的整体波动或更深的绝对左尾。 因而“更脆弱”可以作为需要继续验证的概括,不能用它替代各风险维度的具体证据。
3.4 变化是否依赖门槛或基期#
核心池采用较宽、主、较严三档门槛,8 月以来减上半年的跑输率分别变化 +2.05、+4.49、+4.11 个百分点,跑赢率分别变化 −9.90、−6.21、−6.89 个百分点。扩展 22 股和四子组等权也保留同向变化。逐一剔除任一硬件股,主门槛下跑输率变化为 +0.86 至 +5.30 个百分点,跑赢率变化为 −9.77 至 −2.96 个百分点。
这增加了对方向的信心,但这些变体大量共享股票与日期,不是多份独立证据。近期六个下跌事件在逐股剔除后仍为六个;以 QQQ、RSP、IWM 为相对基准也均为六个。扩展池、子类等权、个股中位数的近期下跌事件数同样为六个,上涨事件则为七至九个。完整对照见事件稳健性与原始组合对照。删去最差一日或三日只用于影响诊断,不作为改写主结论的样本。
基期本身也并不均匀。硬件跑输率在第一、二季度分别为 19.67%、19.35%,接近;跑赢率却由 27.87% 升至 48.39%。8 月以来的 32.00% 低于第二季度,却高于第一季度。因此上行优势减弱,主要是相对于第二季度的强势。在上半年 74 个连续 50 日窗口中,8 月以来的日均超额收益只高于其中六个,而绝对波动处于中间附近。重叠窗口只用于历史范围对照,不把其排序当成统计显著性。
4 市场敏感度能解释多少相对弱势#
4.1 同期 beta 升高不等于自身风险升高#
对每个阶段分别估计含截距模型:
$$r_{H,t}=a+\beta r_{B,t}+\epsilon_t,\qquad \beta=\rho_{H,B}\frac{\sigma_H}{\sigma_B}.$$beta 表示市场收益多变动一个百分点时,模型中的硬件收益平均多变动多少个百分点。beta=2.70 时,SPY 下跌一个百分点对应的市场项是 −2.70 个百分点;实际收益还包含截距与残差,因此不是承诺的跌幅。波动衡量自身起伏,相关性衡量共同变化,二者通过波动比共同决定 beta。
| 阶段 | beta / SPY | beta / QQQ | 相关性 / SPY | 波动比 H/SPY | 硬件年化波动 | 残差年化波动 / SPY |
|---|---|---|---|---|---|---|
| 上半年 | 2.70 | 2.05 | 0.712 | 3.79 | 53.92% | 37.86% |
| 7 月 | 3.85 | 2.79 | 0.619 | 6.22 | 75.28% | 59.13% |
| 8 月 | 3.53 | 2.64 | 0.637 | 5.54 | 57.09% | 43.99% |
| 近期 | 2.54 | 2.34 | 0.541 | 4.69 | 47.00% | 39.54% |
| 8 月以来 | 2.96 | 2.49 | 0.585 | 5.07 | 50.94% | 41.32% |
相对 SPY 的敏感度在 7、8 月较高,9 月以来回到上半年附近;相对 QQQ 则仍高于上半年。因此不能概括成对所有市场持续更敏感。8 月以来减上半年的 beta 变化,相对 SPY 为 +0.26,95% 区间 [−0.89,+1.33];相对 QQQ 为 +0.44,区间 [−0.11,+1.06],均跨零。
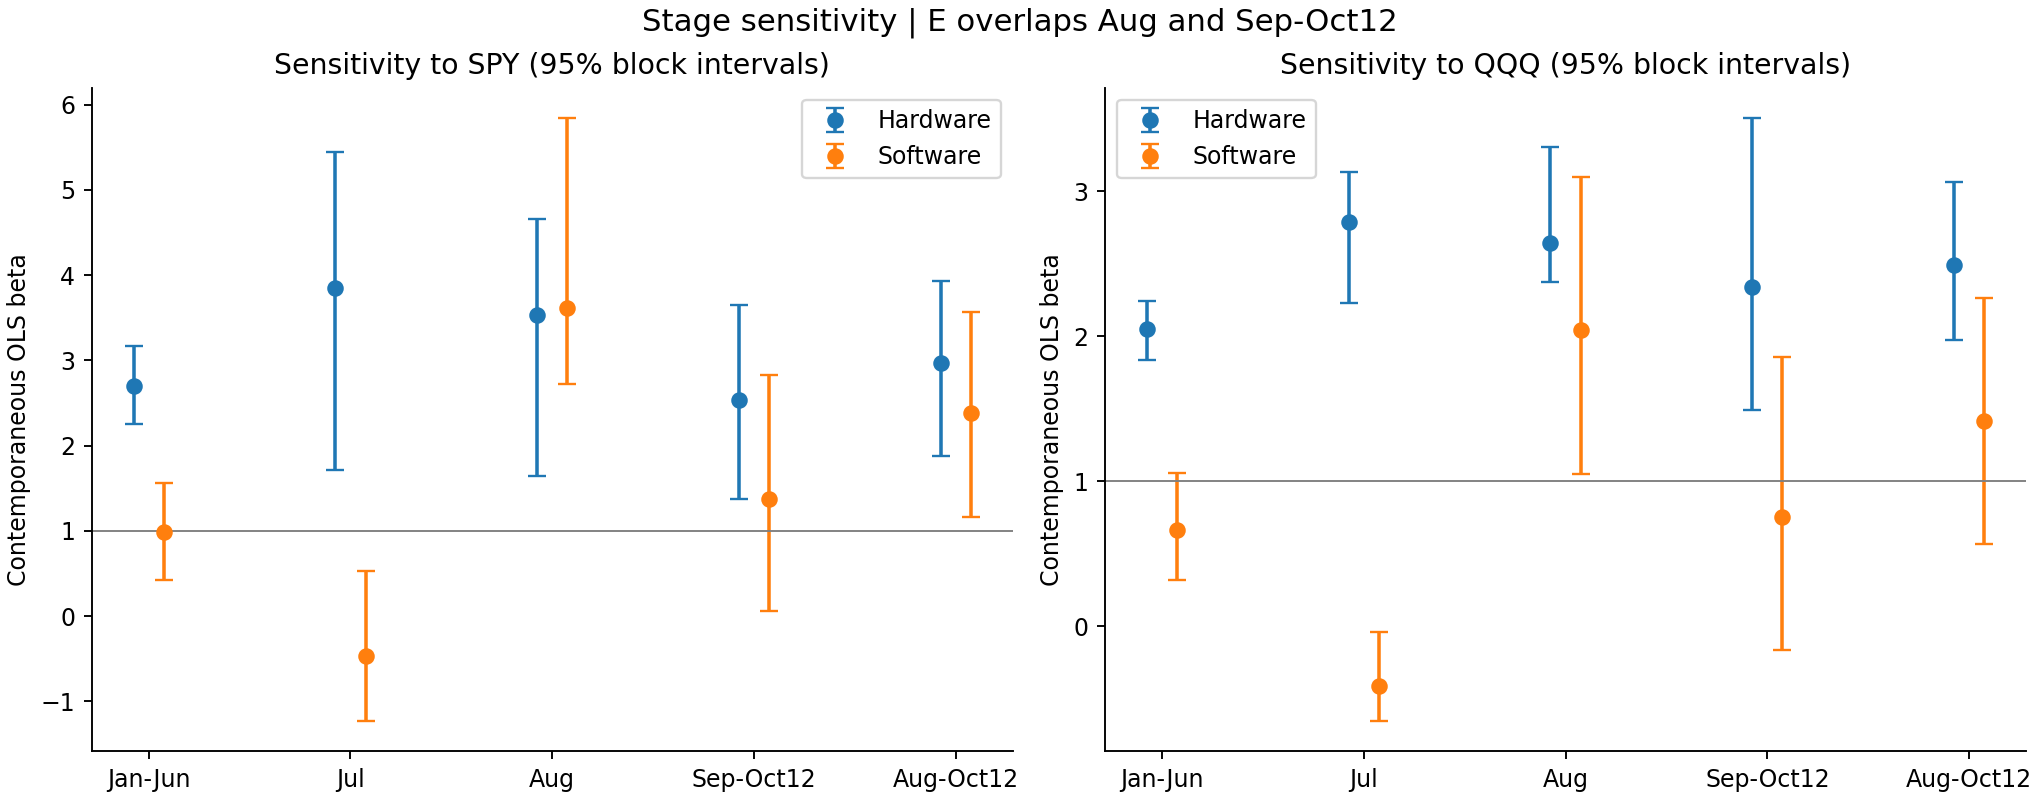
大盘较平静、硬件却仍剧烈的观感,可以从波动比和相关性中得到解释。上半年至 8 月以来,SPY 年化波动由约 14.21% 降至 10.05%,降幅大于硬件;硬件与 SPY 的波动比由 3.79 升至 5.07,相关性由 0.712 降至 0.585。两者相乘,beta 只小幅升高。同时,模型解释度 R² 由约 50.71% 降至 34.19%,残差年化波动由 37.86% 升至 41.32%。
这与前一节可以统一理解:硬件的绝对波动未必增加,但面对一个更平静的大盘,其较大的独立波动更突出。相关性降低和残差增大只是共同变化结构的描述,尚不能归因为资金流出、估值受损或基本面变化。
4.2 市场下跌时是否放大得更多#
进一步用共同截距的折线模型估计上涨侧和下跌侧斜率:
$$r_{H,t}=a+b_+\max(r_{B,t},0)+b_-\min(r_{B,t},0)+e_t.$$| 阶段 | SPY 涨/跌日数 | 上涨侧 beta [区间] | 下跌侧 beta [区间] |
|---|---|---|---|
| 上半年 | 67/56 | 2.41 [1.71, 3.23] | 3.01 [1.90, 4.02] |
| 7 月 | 11/11 | 7.82 [5.19, 9.44] | -0.01 [-2.55, 2.42] |
| 8 月 | 10/11 | 4.32 [0.48, 6.36] | 1.44 [-2.54, 9.49] |
| 近期 | 12/17 | 2.11 [0.02, 4.54] | 3.34 [-0.21, 6.49] |
| 8 月以来 | 22/28 | 3.31 [1.05, 4.89] | 2.22 [-0.46, 5.60] |
8 月以来的下跌侧 beta 为 2.22,低于上半年的 3.01;差异区间为 [−3.66,+2.69],没有确认下跌时放大更多。近期点估计 3.34 较高,但区间很宽;8 月仅 21 日,估计尤其不稳定。每侧不足六日时不估计,bootstrap 中不满足条件的重抽样会被标为无效,有效次数保存在区间表。
下跌侧 beta 是市场处于负收益区域内的斜率,不是该类日期硬件的平均跌幅。7 月下跌侧接近零,并不意味着硬件避险:损失可能体现在截距、残差以及市场上涨日的跑输。不能用这一系数推翻 7 月的实际亏损和高下跌事件率。
4.3 历史模型中的异常与阶段内敏感度#
同期模型描述这个阶段已经发生的共同变化;若要判断“按照此前信息,这一天是否异常”,则使用当天之前 126 日拟合的模型,并用此前残差标准差标准化:
$$e_t=r_{H,t}-(\hat a_{t-1}+\hat\beta_{t-1}r_{B,t}),\qquad z_t=e_t/\hat\sigma_{e,t-1}.$$训练参数和尺度都不使用当天及未来数据。±2 是对称研究阈值,不自动等于正态分布的尾部概率。
| 阶段 | 日数 | SPY 模型负异常 | SPY 模型正异常 | QQQ 模型负异常 | QQQ 模型正异常 |
|---|---|---|---|---|---|
| 上半年 | 123 | 4 | 5 | 5 | 6 |
| 7 月 | 22 | 6 | 0 | 1 | 0 |
| 8 月 | 21 | 0 | 1 | 0 | 1 |
| 近期 | 29 | 1 | 0 | 1 | 0 |
SPY 模型没有显示近期标准化负异常增多;7 月更突出。冻结在 6 月底的模型识别近期两个负异常日,滚动模型识别一个,说明模型是否适应新状态会影响“异常”的定义。QQQ 另作单基准对照,没有用半导体指数吸收掉要研究的硬件变化。
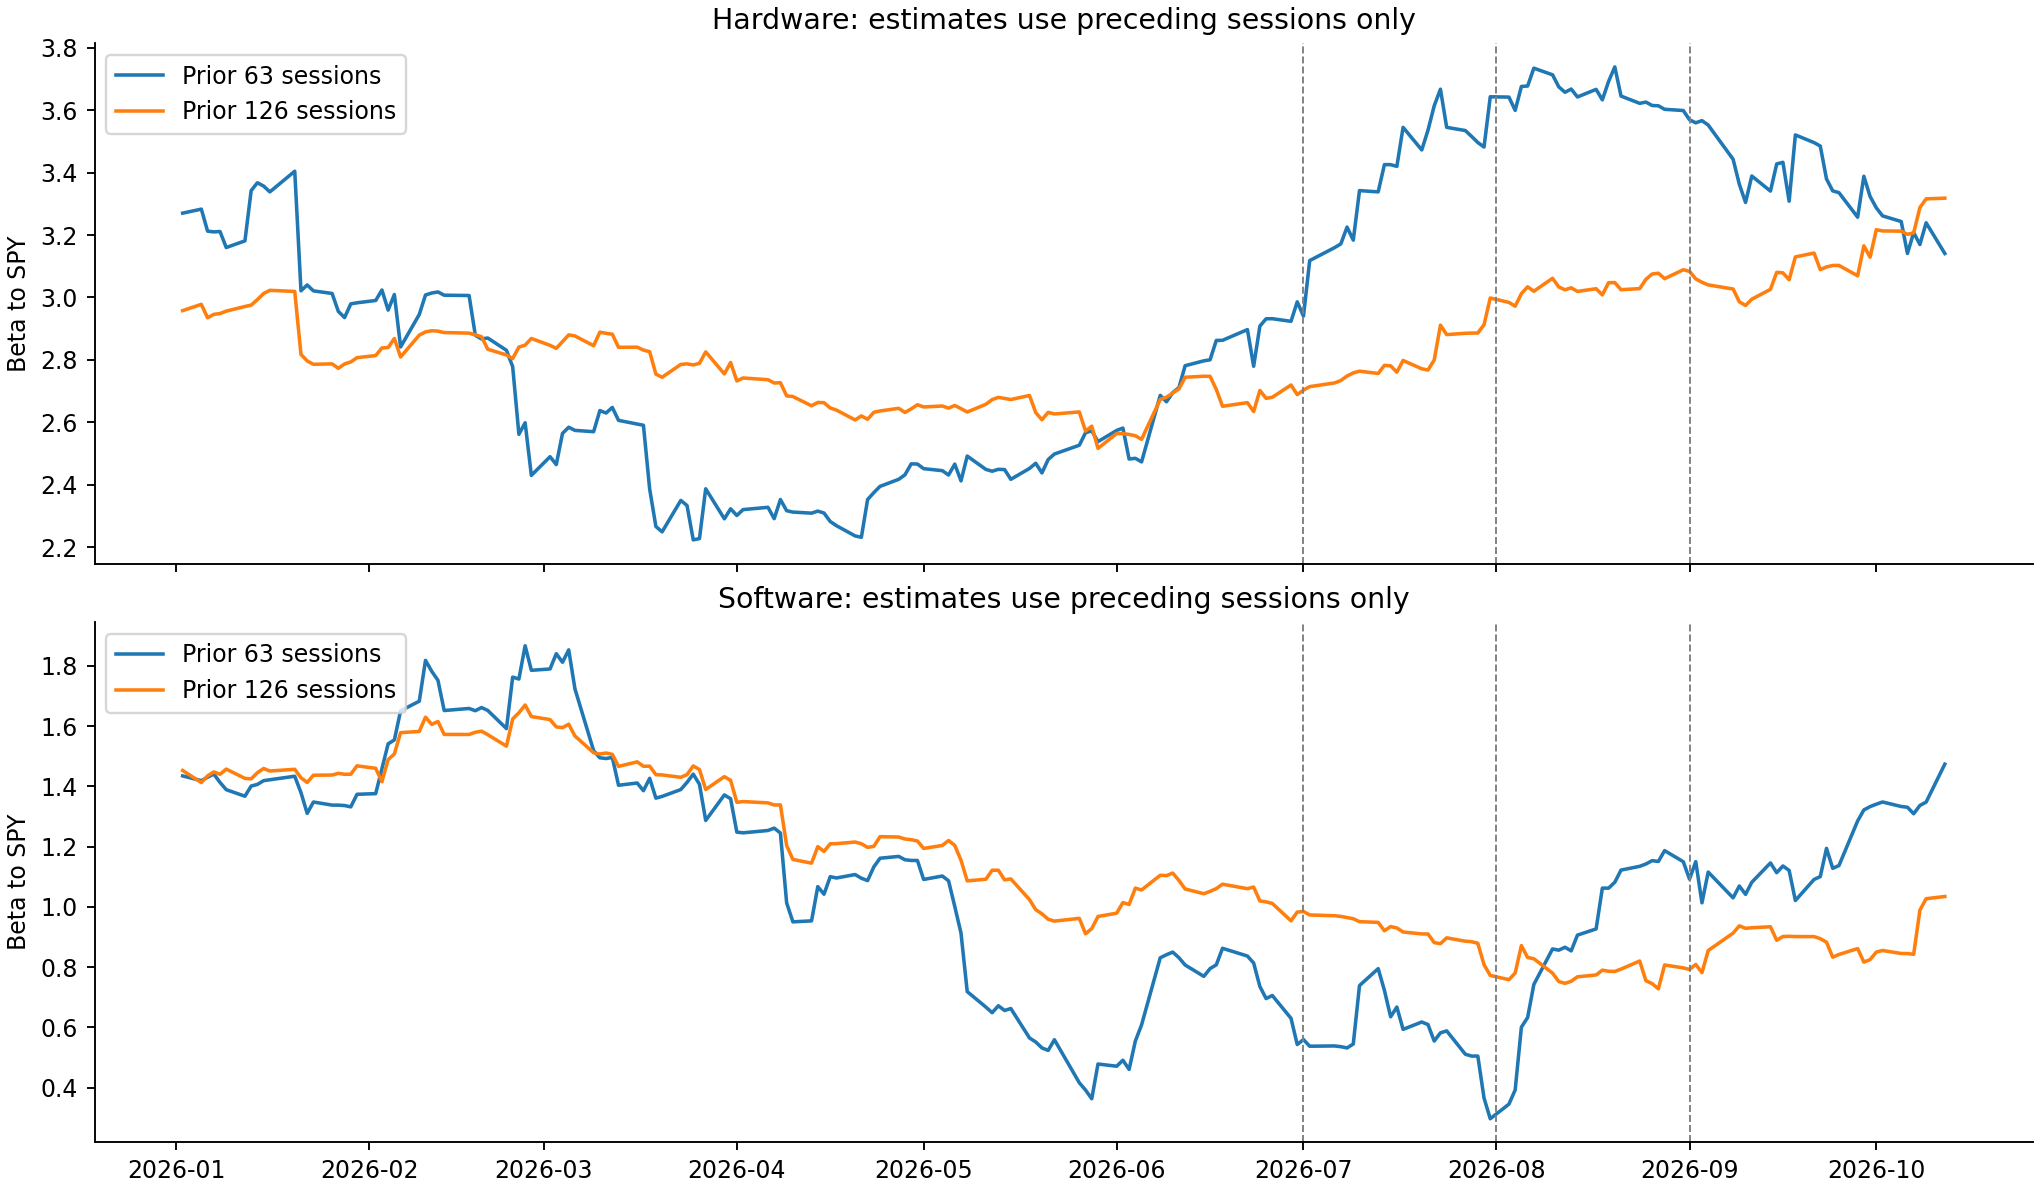
截至 10 月 12 日之前 126 日估计的硬件 SPY beta 约 3.32,而近期阶段内 beta 为 2.54。前者仍包含 7、8 月,并不矛盾。滚动 beta 的阶段均值不能作为阶段自身的 beta;较短窗口反应更快,也更不稳定。同期回归截距和滚动异常都不等于已经证实的可交易 alpha。
4.4 硬件内部存在不同路径#
| 子组累计收益 | 上半年 | 7 月 | 8 月 | 近期 | 近期年化波动 |
|---|---|---|---|---|---|
| 计算芯片 | 52.74% | -4.88% | 1.32% | 7.91% | 32.48% |
| 存储 | 552.58% | -37.63% | 22.73% | -2.52% | 59.22% |
| 网络互连 | 145.72% | -23.41% | 9.98% | 6.42% | 62.02% |
| 服务器 | 83.17% | -3.01% | 10.79% | 20.26% | 57.33% |
| 子组 SPY beta | 上半年 | 8 月 | 近期 | 8 月以来 |
|---|---|---|---|---|
| 计算芯片 | 2.37 | 2.37 | 1.96 | 2.12 |
| 存储 | 3.25 | 2.88 | 1.22 | 1.98 |
| 网络互连 | 2.73 | 3.95 | 2.60 | 3.18 |
| 服务器 | 2.59 | 4.08 | 3.46 | 3.71 |
存储的调整与修复幅度较大,近期累计转负;服务器近期收益更强,8 月以来 beta 也高于其上半年水平。网络互连 beta 上升,计算芯片与存储则下降。硬件组合的变化不能概括到每一个子行业。
这些子组只用于解释。存储仅 MU、SNDK 两股,AVGO 同时有软件业务,网络互连公司商业模式也不相同;当前分类无法完全分离公司的真实经济暴露,不以小篮子结果宣称完整行业规律。
5 显著下跌日的广度与开盘路径#
5.1 六个近期事件是否只是个别股票拖累#
| 日期 | 硬件 | SPY | QQQ | 软件篮子 | IGV | 个股跑输 SPY 比例 | 硬件首小时 |
|---|---|---|---|---|---|---|---|
| 2026-09-01 | -3.15% | -0.69% | -1.27% | -3.65% | -3.46% | 86.7% | -1.80% |
| 2026-09-10 | -3.88% | -0.60% | -1.06% | -0.36% | -0.62% | 100.0% | 0.54% |
| 2026-09-14 | -7.50% | -0.45% | -0.80% | 5.61% | 5.04% | 100.0% | -0.11% |
| 2026-09-28 | -2.84% | -0.74% | -1.07% | -3.07% | -0.55% | 86.7% | -2.29% |
| 2026-10-08 | -4.42% | -0.42% | -1.34% | 1.77% | -0.23% | 100.0% | 1.14% |
| 2026-10-12† | -5.33% | -0.15% | -0.93% | -1.43% | -1.15% | 100.0% | -1.54% |
† 10 月 12 日保留主来源数值;完整 Yahoo 替代口径硬件约 −4.45%,仍满足相同事件标准。首小时收益以 09:30 开盘为起点,其他收益为前收盘至当日收盘。
六个事件日至少 13/15 股跑输 SPY,四个硬件子组全部跑输;前三大负贡献股占组合全部负贡献之和约 31.3%—44.9%。因此确有群体性弱势,不是单只股票把平均数拉低。但六个日期仍只算六次时间事件,不能把同时下跌的股票当成独立样本。逐日事件与贡献
9 月 14 日最接近硬件大跌、软件大涨的典型画面;9 月 1 日软件跌幅反而更大,10 月 8 日自选软件上涨但 IGV 下跌。具体事件支持“有时分化”,尚不支持稳定的反向关系。软件的整体风险收益与这类条件关系将在下一节统一比较。
5.2 首小时急跌与全天跑输是否同一现象#
日内检验覆盖全部 195 日,没有先按收盘跌幅选日期。5 分钟 bar 使用美东常规时段,首小时终点为 10:25 开始 bar 的收盘,近似 10:30。首小时急跌同时要求组合收益 ≤−1%、相对 SPY ≤−0.5 个百分点、至少 60% 成分跑输;上涨对称。另检查前 30 分钟和首小时内每个同步采样点是否曾触发门槛。
| 阶段 | 日数 | 首小时急跌 | 首小时急涨 | 首小时曾急跌 | 曾急跌但非收盘事件 | 曾急跌后收复开盘价 |
|---|---|---|---|---|---|---|
| 上半年 | 123 | 29(23.6%) | 34(27.6%) | 56(45.5%) | 36 | 19 |
| 7 月 | 22 | 10(45.5%) | 6(27.3%) | 13(59.1%) | 3 | 1 |
| 8 月 | 21 | 5(23.8%) | 3(14.3%) | 11(52.4%) | 7 | 3 |
| 近期 | 29 | 6(20.7%) | 8(27.6%) | 10(34.5%) | 6 | 1 |
“终点急跌”和“曾触发急跌”不是同一集合:路径中先跌后修复,可能只进入后者。“曾急跌但非收盘事件”按日线主门槛判定;“收复开盘价”只表示相对开盘恢复,并不代表收复隔夜损失。
近期六个日线事件中,9 月 1 日、9 月 28 日、10 月 12 日也是首小时终点急跌;其余三个不是。反过来,9 月 23 日、9 月 30 日、10 月 9 日首小时急跌,却未达到收盘主事件标准。日线与开盘体验必须分别衡量。
近期减上半年的首小时急跌率为 −2.89 个百分点,95% 区间 [−19.32,+15.79];曾触发急跌比例差为 −11.05 个百分点,区间 [−29.72,+11.27]。两者没有建立近期增加的证据,也因区间宽而不能证明风险下降。四阶段首小时计数完整保留,合并窗口的日线比例不能替代这一日内检验。
5.3 隔夜损失为何容易被记成开盘后下跌#
9 月 14 日硬件全日约 −7.50%,拆股及分红调整后的隔夜收益约 −6.48%,开盘首小时约 −0.11%,开盘至官方日线收盘约 −1.09%。Yahoo 首小时约 0.00%,两来源均未触发首小时终点急跌。开盘时看到大跌准确地描述了价格位置,却不能推导出首小时跌了约 7%。
前收盘至收盘、隔夜和开盘至收盘满足复利分解:
$$(1+r_{CC})=(1+r_{ON})(1+r_{OC}).$$隔夜口径含现金分红调整影响,不是未复权报价跳空。日内组合使用经过隔夜价格变化后的开盘权重,并在同一时刻聚合成分收益;没有平均个股在不同时刻达到的最低价。路径最低值只是 5 分钟收盘采样最低值,不是真实逐笔极值。
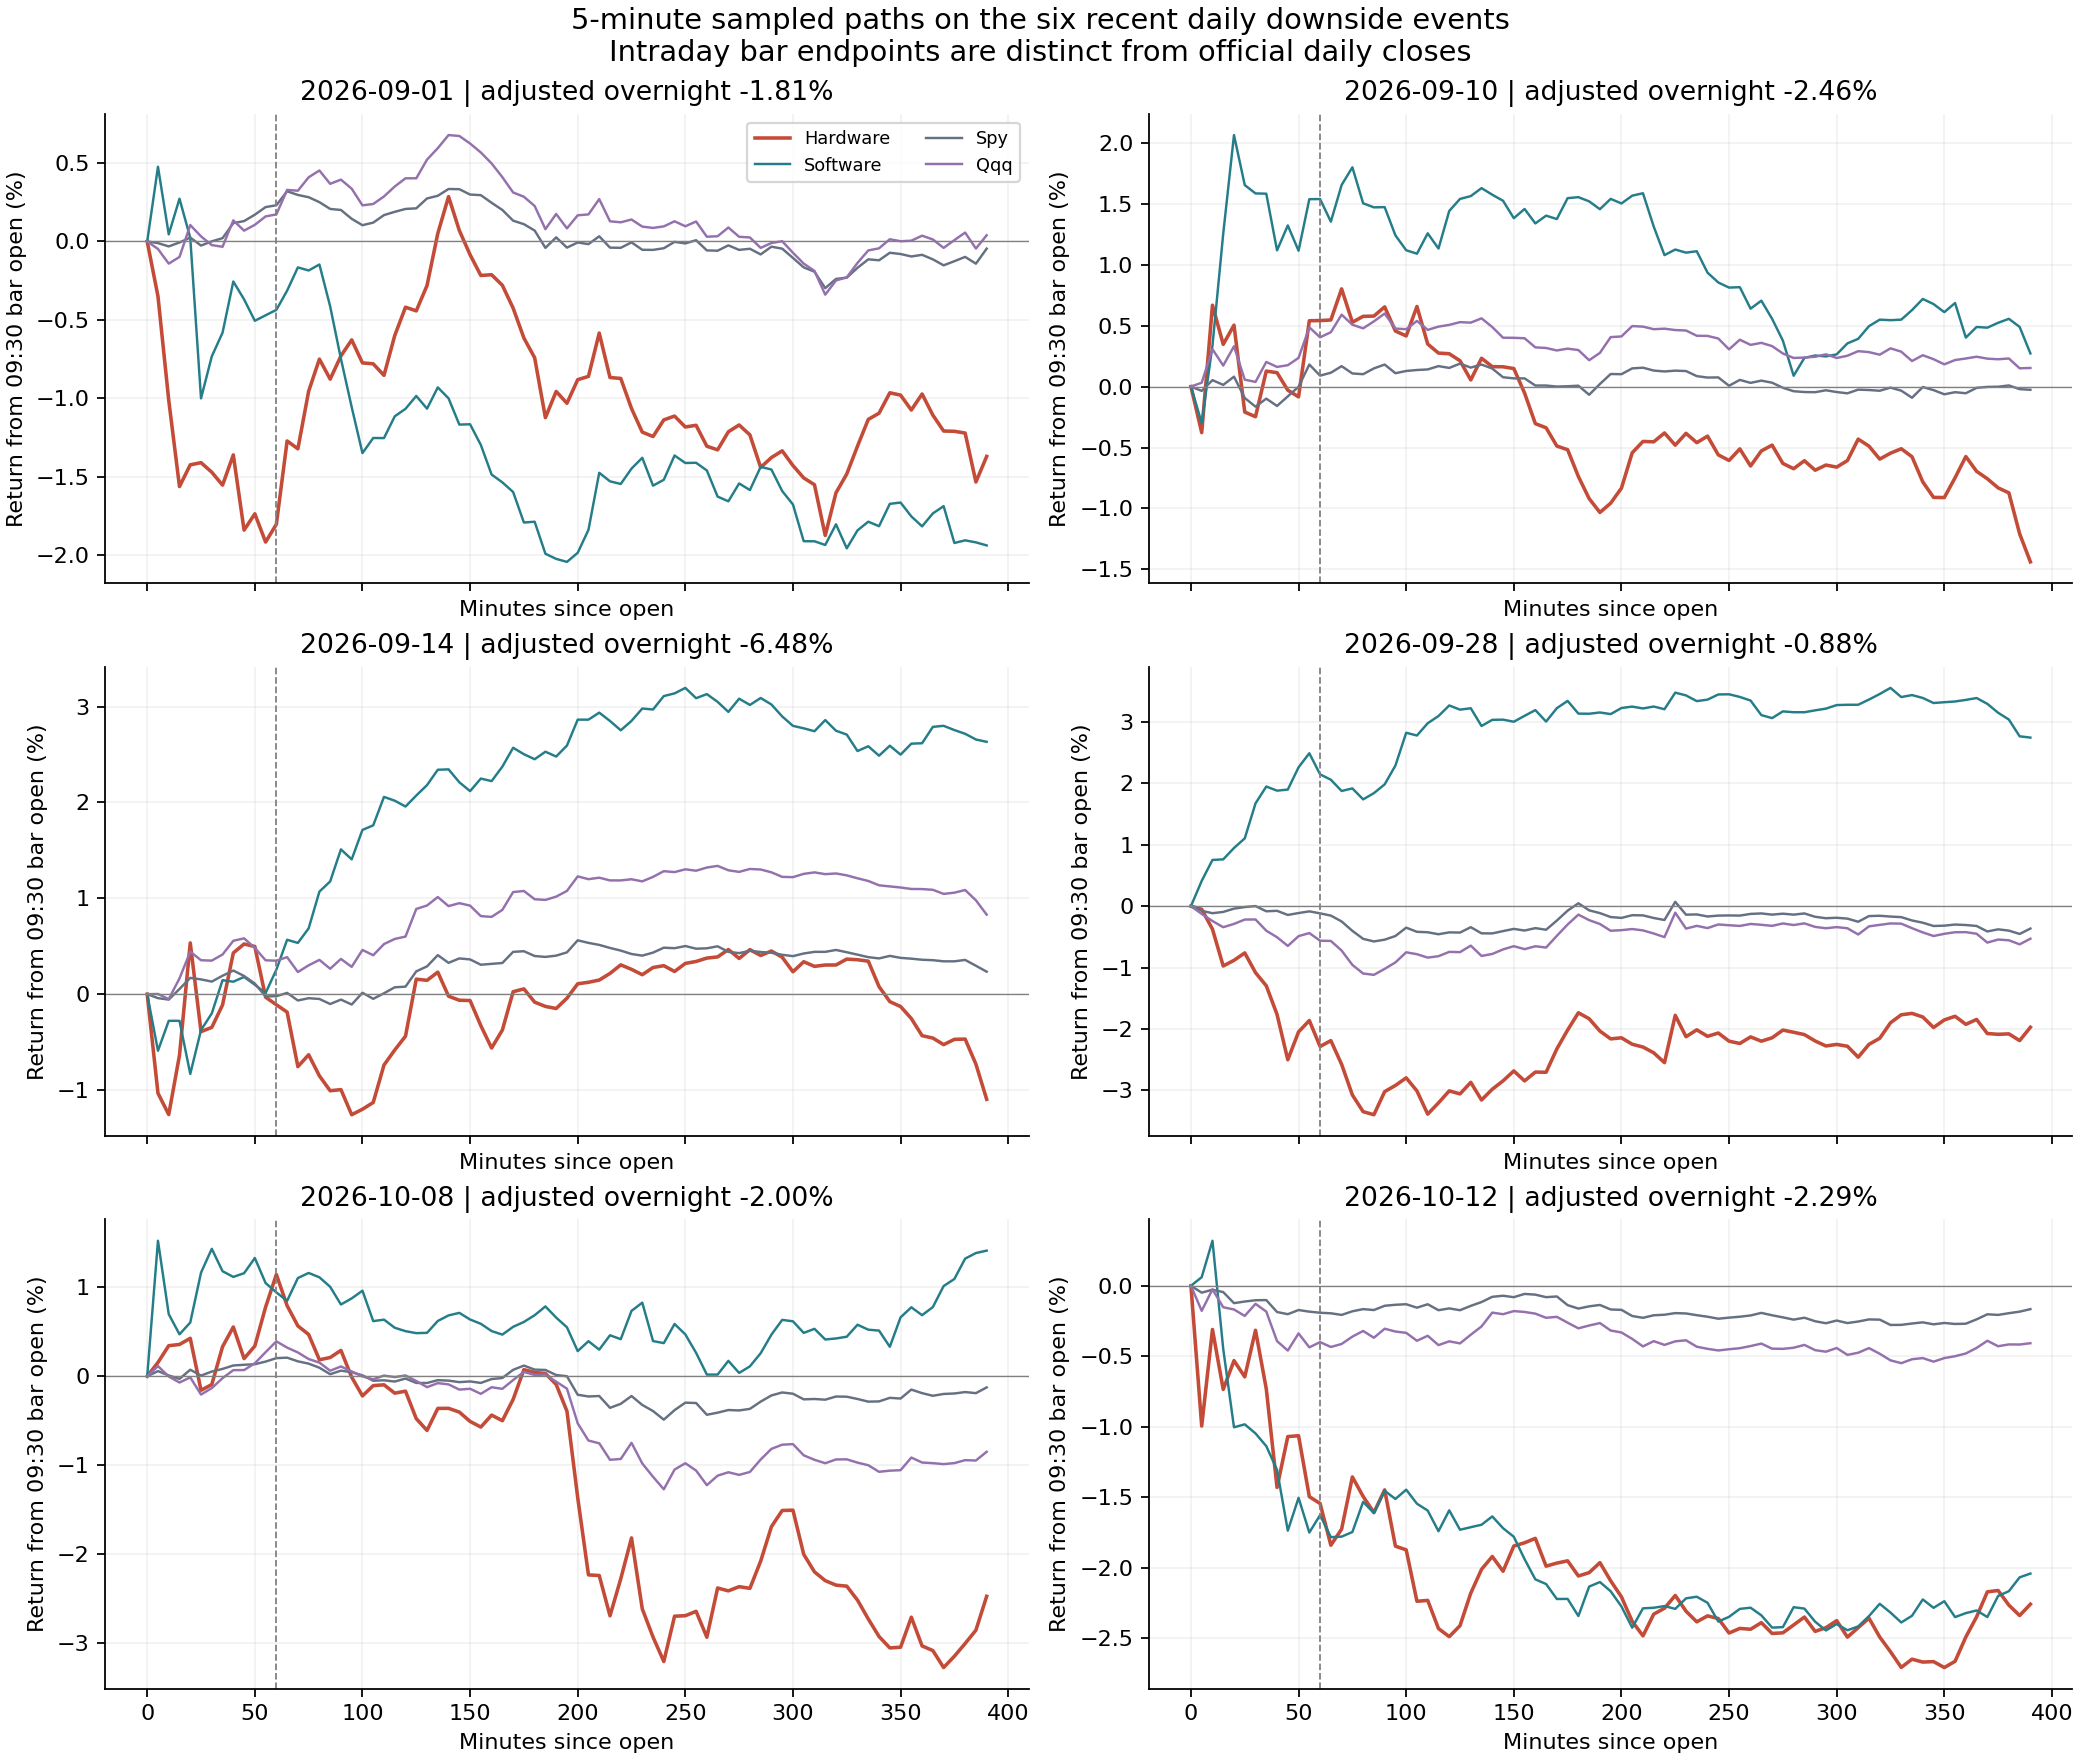
图中开盘归零、标题另列隔夜收益,虚线为首小时终点。末端为最后一根 5 分钟 bar,不能直接等同于官方日线收盘。因而路径图用来区分何时下跌,不用于从不同价格口径推算已经收复多少官方收盘损失。
6 软件的改善是否足以称为相对转强#
6.1 收益与风险必须同时看#
| 阶段 | 累计收益 | 日均超额 / SPY | 日均超额 / QQQ | 年化波动 | 年化下行偏差 | 阶段最大回撤 | IR / SPY |
|---|---|---|---|---|---|---|---|
| 上半年 | -5.72% | -0.082% | -0.158% | 49.53% | 33.47% | -36.21% | -0.44 |
| 7 月 | 9.47% | 0.429% | 0.732% | 33.53% | 19.91% | -8.73% | 2.88 |
| 8 月 | 24.78% | 0.985% | 0.912% | 54.22% | 19.97% | -6.40% | 5.20 |
| 近期 | 0.78% | 0.001% | -0.080% | 40.42% | 26.09% | -9.64% | 0.01 |
| 8 月以来 | 25.75% | 0.415% | 0.337% | 46.94% | 23.71% | -9.64% | 2.45 |
软件上半年累计收益为负,日均简单收益却接近零,是复利与波动损耗作用下可能出现的结果,不应把两种收益口径混用。信息比率衡量相对收益均值除以相对收益波动,按 √252 缩放;它不是假定无风险利率为零的 Sharpe,也不预测未来绩效。
8 月以来,自选软件的日均超额收益相对 SPY 由 −0.082% 升至 +0.415%,波动由 49.53% 降至 46.94%,下行偏差由 33.47% 降至 23.71%,最差 20% 日均收益由 −4.19% 改善至 −3.03%。因此改善不仅是累计涨幅较好,更体现在负向波动减少;总体波动降幅则较小。
IGV 也呈同向变化:日均超额收益由 −0.182% 升至 +0.263%,年化波动由 36.11% 降至 34.26%,下行偏差由 26.17% 降至 16.31%,左尾均值由 −3.27% 改善至 −1.97%。自选池与 IGV 存在成分重叠,这种一致性有参考价值,但不构成两个独立试验。
| 8 月以来减上半年 | 自选软件变化 [区间] | IGV 变化 [区间] |
|---|---|---|
| 日均超额收益变化,pp/日 | +0.50 [-0.27, +1.30] | +0.44 [-0.10, +1.00] |
| 年化波动变化,pp | -2.59 [-18.14, +11.91] | -1.85 [-12.11, +8.11] |
| 年化下行偏差变化,pp | -9.75 [-20.82, +1.70] | -9.86 [-17.80, -2.06] |
| 最差 20% 日均收益变化,pp | +1.16 [-0.26, +2.64] | +1.30 [+0.26, +2.32] |
| 信息比率变化 | +2.88 [-1.36, +7.42] | +3.63 [-0.84, +8.25] |
| SPY beta 变化 | +1.40 [+0.03, +2.71] | +0.83 [-0.14, +1.85] |
| 回归截距变化,pp/日 | +0.38 [-0.40, +1.13] | +0.37 [-0.18, +0.91] |
自选软件的平均超额收益、信息比率、下行偏差、尾部和截距变化区间均跨零。IGV 的下行偏差及左尾改善,在 3、5、10 日区块下区间都不跨零,是相对更一致的风险改善证据;仍保留探索性、多指标比较的限制,不能直接推断未来保护能力。
6.2 风险改善不意味着变成低敏感度资产#
软件相对 SPY 的同期 beta 从上半年的 0.98 升至 8 月以来的 2.38,上涨侧 beta 由 0.78 升至 3.06,下跌侧由 1.19 变为 0.92。点估计显示上涨时参与度增强,下行部分没有同比增加。整体 beta 变化在 5 日区块区间略高于零,换为 10 日区块则跨零,因此不能把边界结果写成稳健确认。
阶段回归截距由 −0.081%/日变为 +0.295%/日,说明市场线性项之外的平均表现有所改善,但其变化区间跨零。它没有控制完整风险因子和财报事件,不能等同于可交易 alpha。对日均收益增加约 0.501 个百分点作代数核算,约 0.376 来自截距变化、0.115 来自 beta 变化乘以上半年市场均值、0.011 来自市场均值变化乘以新 beta;这些是恒等式中的项目,不是因果贡献。均值变化分解
6.3 收益优势集中在 8 月 转折也早于 8 月#
8 月软件相对 SPY 的日均超额收益为 +0.985%,近期只有约 +0.001%;相对 QQQ,近期为 −0.080%。近期 SPY 模型截距约 −0.020%/日,IGV 相对 SPY 的超额表现也接近零。合并期的高收益因此不能外推为 9 月以后持续领先。
向前看,软件日均收益第一季度为 −0.468%,第二季度已为 +0.460%,8 月以来为 +0.501%。相对第二季度只增加约 0.041 个百分点/日,差异区间约 [−1.09,+1.17];市场调整后的截距甚至由 +0.329%/日小降至 +0.295%/日。下行偏差相对第二季度仍降低,但变化区间跨零。
因而更完整的阶段解释是:软件上半年内部已经由弱转强,7 月与硬件显著分化,8 月收益优势突出,近期超额收益回落,而下行风险较上半年仍偏轻。不能用单一的 7 月 31 日分界概括整个过程。
6.4 回撤较浅是否只是因为样本更短#
123 日与 50 日的最大回撤不能直接等量比较。为此,取上半年所有 74 个连续 50 日窗口,沿用原组合权重,不在窗口起点重新选股或调仓。
| 软件风险指标 | 8 月以来 50 日 | 上半年 74 个同长窗口范围 |
|---|---|---|
| 年化下行偏差 | 23.71% | 28.86% 至 40.58% |
| 最差 20% 日均收益 | -3.03% | -5.15% 至 -3.59% |
| 最大回撤 | -9.64% | -30.15% 至 -13.47% |
自选软件在 8 月以来的下行偏差、左尾均值和最大回撤均好于上半年各等长窗口;IGV 的下行偏差和左尾也优于全部这些窗口。因此下行风险改善不容易只由观察期短来解释。74 个窗口大量重叠,不能视作 74 次独立检验,也不能把排名百分位当成 p 值。全部等长窗口
逐一剔除软件成分后,8 月以来相对上半年的日均超额收益改善仍为 +0.363 至 +0.615 个百分点/日,下行偏差均下降。剔除 PLTR 后仍改善约 +0.363 个百分点/日,说明并非完全由一只股票驱动;但总体波动下降并非对所有剔除版本都成立。逐股剔除结果
6.5 软件自身改善不等于硬件下跌时必然接棒#
| 阶段 | 硬件下跌事件数 | 软件绝对上涨 | 软件跑赢 SPY | IGV 绝对上涨 | IGV 跑赢 SPY |
|---|---|---|---|---|---|
| 上半年 | 24 | 10/24 | 14/24 | 10/24 | 13/24 |
| 7 月 | 10 | 9/10 | 9/10 | 8/10 | 8/10 |
| 8 月 | 6 | 4/6 | 4/6 | 2/6 | 3/6 |
| 近期 | 6 | 2/6 | 3/6 | 1/6 | 3/6 |
近期六个硬件下跌事件中,软件只有两天绝对上涨、三天跑赢 SPY;IGV 只有一天绝对上涨、三天跑赢 SPY。软件在全部近期日期跑赢 SPY 的比例为 44.8%,在这六天为 50.0%,差距很小、条件样本也很少。
将 8 月纳入,软件在 12 个硬件下跌事件中七天跑赢 SPY,为 58.33%,恰好与上半年的 14/24 相同。7 月的条件强势最突出,但不能把当月关系当成整个后续阶段的常态。首小时口径下,近期六个急跌日软件有四天跑赢 SPY、三天绝对上涨,再次说明日内与收盘关系不同。
从全部日期的收益比较,8 月以来软件日均收益只比硬件高约 0.081 个百分点,配对 95% 区间约 [−0.844,+1.009];相对上半年,两者收益差改善约 0.883 个百分点,区间仍跨零。软件自身分布改善,并不等于稳定战胜硬件。软硬件配对比较
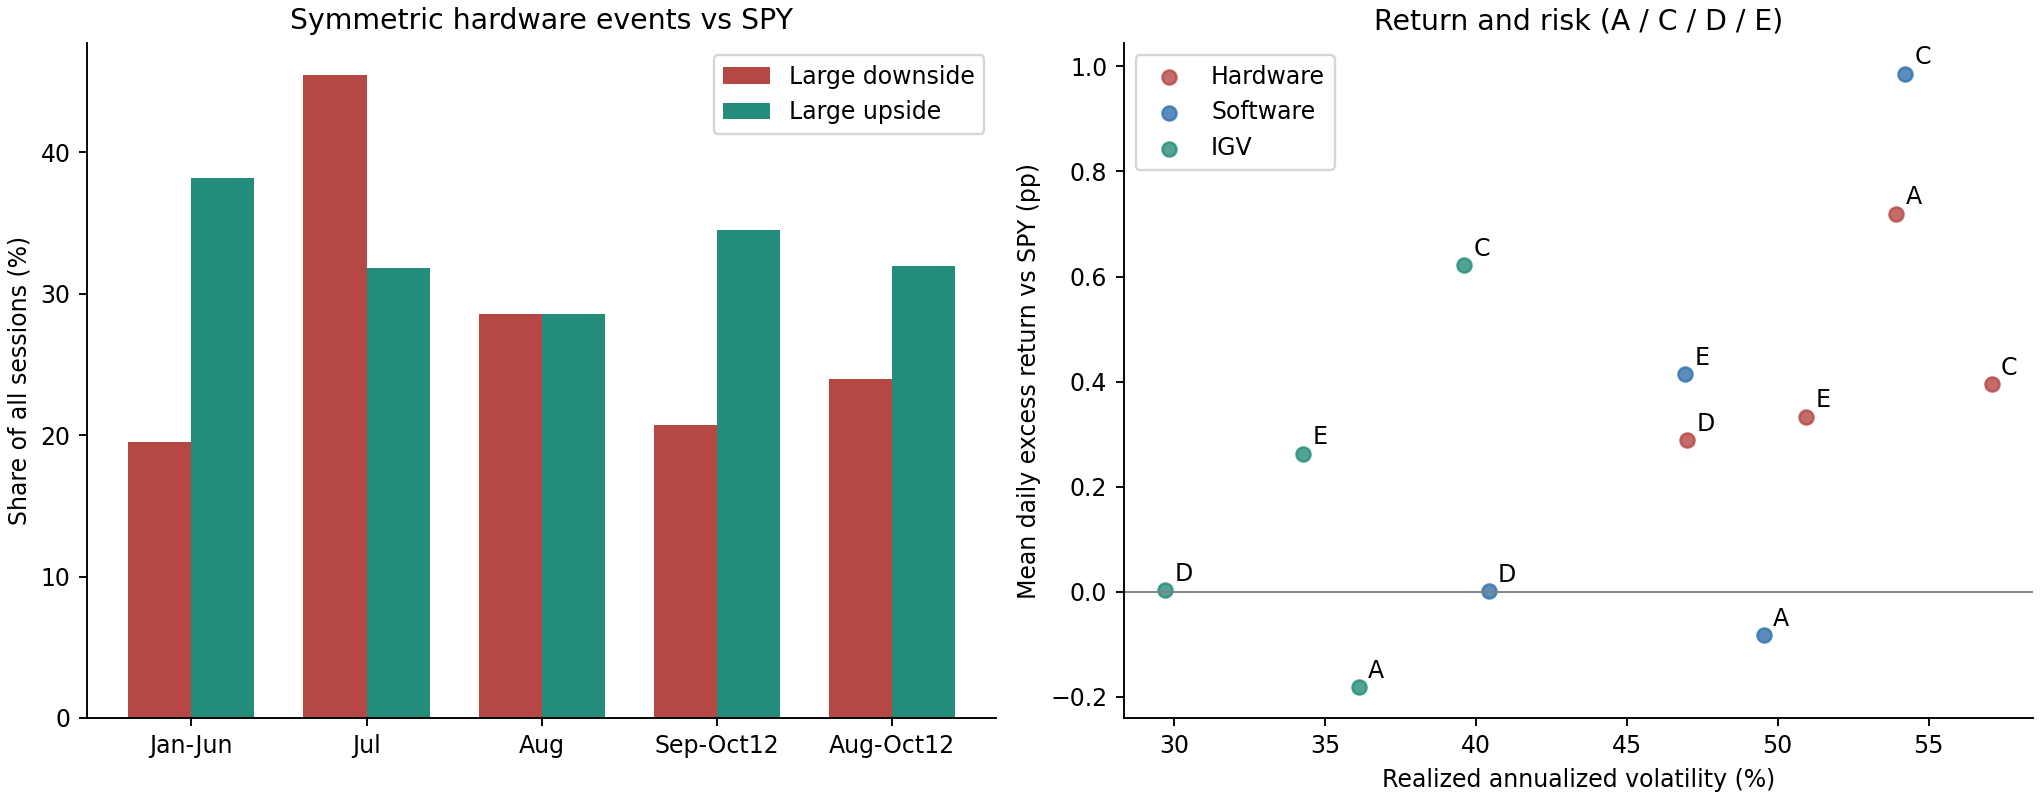
右图将日均超额收益与年化波动并列,帮助区分高收益是否只是承担了更大波动。A、C、D 分别为上半年、8 月、近期,E 是 C 与 D 的合并而非下一时间段。阶段位置展示实现结果,不表示未来有效前沿或投资最优配置。软硬件反向价格变动也没有直接的持仓或订单流支持,不能解释成真实资金轮动。
7 数据可靠性与结论边界#
7.1 最新日差异影响幅度判断#
主日线包含 39 只证券各 406 条,覆盖 2025-03-03 至 2026-10-12,前段用于滚动估计预热;正式评价为 195 日。独立来源核对 28 只证券共 5,460 个日收益对,有 22 对相差超过 10bps,全部在 10 月 12 日。因此该日绝对收益不是两来源一致确认值,数据保持 DEGRADED,主来源没有被静默替换。
完整 Yahoo 替代序列的全部 195 日主事件分类与主来源一致。近期硬件累计收益由约 +9.16% 变为 +10.18%;8 月以来仍为 12/50 个跑输日、16/50 个跑赢日,硬件 SPY beta 约 2.94,软件约 2.37,主要方向接近。两供应商可能共享底层交易所数据,也不能视为完全独立的真值来源。
剔除 10 月 12 日后,近期跑输/跑赢为 5/28 和 10/28,8 月以来为 11/49 和 16/49;合并期相对上半年的方向保留、差距收窄。另一个重要变化是:软件与硬件的合并期日均超额收益约为 +0.449% 与 +0.446%,软件小幅领先几乎消失。软件相对自身上半年的改善仍在,但相互胜负对截止日敏感。完整来源及截止日对照
7.2 日内路径有独立的价格口径限制#
5 分钟输入覆盖 28 只证券各 15,210 根 bar,共 425,880 根,包含全部 195 个常规交易日。日内采用拆股调整、不做分红调整;同日相对开盘收益无需跨日现金分红处理。
在 5,460 个股票日中,5 分钟开盘至末端与官方日线开盘至收盘有 271 个相差超过 10bps,最大约 1.86 个百分点。竞价和供应商口径可能有影响,但未逐笔证实原因。因此两类价格末端不能互换。
近期独立 5 分钟来源核对全部 28 只证券、812 个股票日,个股首小时收益最大差异约 2.14 个百分点,硬件组合最大差异约 0.81 个百分点。采用完整替代权重与路径后,近期首小时急跌六天、急涨八天、曾触发急跌十天,29 日终点事件分类一致。上半年至 8 月没有全量第二来源日内验证;精确路径数值仍有来源依赖。日内交叉检查与替代来源结果
7.3 哪些结论仍需要保留条件#
当前候选名单与业务分类回看历史,存在存续及分类回看偏差;细分篮子较小,不能代表完整产业。没有重建逐股财报时点或完整风险因子,无法将观察到的残差归因于特定消息、拥挤交易或基本面变化。
多数概率和均值变化的区间较宽,阶段内波动也未必稳定。频率没有显著上升,不代表市场完全没变;几个指标方向一致,也不自动证明新的市场状态。对固定窗口、股票池、门槛及代码得到的结论,应以新日期按相同口径复核,避免不断寻找最支持既有叙事的分段。
数据检查覆盖日历、排序、缺失、重复、OHLC 关系和权重时间顺序。既有验证记录包括八项日度与开盘研究测试、六项敏感度计算测试;独立持股账本与组合收益最大差异约 4.37e−16,隔夜分解误差约 3.79e−16,深化使用的 67 个日线快照与原始哈希一致。这里保留已完成验证的记录,不把文档整合描述为重新执行行情研究。计算正确性也不能证明预测或交易价值。
附录 指标与复核资料#
指标口径#
设每日简单收益为 $r_t$,基准为 $r_{B,t}$,样本长度为 $n$,$s$ 为采用 $n-1$ 分母的样本标准差:
$$R=\prod_{t=1}^{n}(1+r_t)-1,\qquad \sigma_{ann}=\sqrt{252}\,s(r_t).$$$$DD_{ann}=\sqrt{\frac{252}{n}\sum_{t=1}^{n}\min(r_t,0)^2},\qquad IR=\sqrt{252}\frac{\overline{r_t-r_{B,t}}}{s(r_t-r_{B,t})}.$$最大回撤使用含阶段起点 $W_0=1$ 的财富序列,计算 $\min_t[W_t/\max_{0\le u\le t}W_u-1]$。不同长度的最大回撤需结合等长窗口解释。所有年化指标仅缩放已实现风险或比率,没有把短期日均收益外推为未来年收益。
本文仅用于研究交流,不构成投资建议。市场观点具有时点性,请结合原始资料与自身风险约束独立判断。