
lc美国利率期限结构分析 2026年10月11日#
周度回落主要来自通胀补偿下降,中期实际利率上行仍占主导
报告日期:2026年10月11日(Asia/Singapore)。核心Treasury曲线对齐日:2026年10月9日;SOFR实际观测日:2026年10月8日。收益率水平以%表示,收益率变化、利差与曲线因子以bp表示,MOVE变化以指数点表示。1D、1W、1M、3M均沿用本期数据包的实际比较窗口。
1. Executive Summary#
- 最新一日为中短端领跌的bear flattening,周度则是较小的回落。 10月9日2Y、5Y、10Y收益率分别上行5bp、3bp、2bp,30Y持平;2Y/5Y/10Y三点分解为level +3.33bp、slope -3bp、curvature -1bp。一周内2Y至30Y收益率下降3—4bp,但3M上行6bp:2s10s略呈bull flattening,覆盖现金端的全曲线更接近mixed,而非一致下行。
- 一个月与三个月均由level上移主导,斜率方向因区段而异。 两个窗口的level分别为+39.67bp和+66.33bp,2s10s分别走陡4bp和9bp;30Y-5Y却分别收窄9bp和18bp。5Y三个月上行72bp,超过2Y的59bp与30Y的54bp,中期压力仍较多集中在中间期限。
- 周度名义收益率回落主要来自BEI,而非显著的实际利率下降。 5Y、10Y一周均下降4bp,其中real各贡献-1bp、BEI各贡献-3bp;一个月real却分别上升48bp、45bp,BEI下降7bp、4bp仅部分抵消。当前实际收益率为5Y 2.68%、10Y 2.91%,现有证据仍支持中期real-led上行的描述。
- 近期高点已有回撤,部分曲线结构及MOVE仍处于较高的短样本位置。 5Y、10Y、30Y均低于20及60观察值高点7bp;2s5s10s fly为0bp,距两个窗口高点仅2bp,5年分位82.1%。MOVE为98.47,周度下降8.82点,但1年分位仍为94.0%,5年分位为45.0%;可称近期波动有所缓和,不能据此认定长期极端压力或全面恢复平静。
2. Curve Snapshot#
当前核心国债曲线仍为正斜率;最新一日的收益率反弹集中在2Y附近,而非由30Y带动。 3M为4.25%,2Y为4.80%,随后逐步上升至30Y的5.60%。SOFR为3.87%,观测日滞后一天,单独列示,不将其与10月9日Treasury构造同步资金利差。
| 期限 | 当前收益率 | 实际观测日 | 1D | 1W | 1M | 3M |
|---|---|---|---|---|---|---|
| SOFR | 3.87% | 2026-10-08 | -1bp | 0bp | +23bp | +32bp |
| 3M | 4.25% | 2026-10-09 | +2bp | +6bp | +30bp | +40bp |
| 2Y | 4.80% | 2026-10-09 | +5bp | -3bp | +37bp | +59bp |
| 5Y | 5.02% | 2026-10-09 | +3bp | -4bp | +41bp | +72bp |
| 10Y | 5.24% | 2026-10-09 | +2bp | -4bp | +41bp | +68bp |
| 30Y | 5.60% | 2026-10-09 | 0bp | -3bp | +32bp | +54bp |
来源:latestCurve.points。Treasury的1D、1W、1M、3M比较日依次为2026-10-08、2026-10-02、2026-09-09、2026-07-10;SOFR依次为2026-10-07、2026-10-01、2026-09-08、2026-07-10。这里的1M/3M变化窗口与3M期限点属于不同含义。
最新一日,2Y上行5bp,超过5Y的3bp与10Y的2bp,30Y则持平;10Y-2Y和30Y-5Y各收窄3bp,符合中短端主导的bear flattening。最近一周的图景不同:2Y和30Y分别下降3bp,5Y和10Y分别下降4bp,属于票息期限的小幅rally;3M却上行6bp,现金端与票息期限走势分化。
一个月内五个核心Treasury期限全部上行,其中5Y和10Y均上行41bp,略高于2Y的37bp,30Y上行32bp。三个月升幅以5Y的72bp最大,10Y为68bp,2Y和30Y分别为59bp、54bp。因此,中期曲线上移并非纯平行移动:2s10s走陡与5s30s趋平同时发生,反映belly及10Y相对两侧的不同表现。
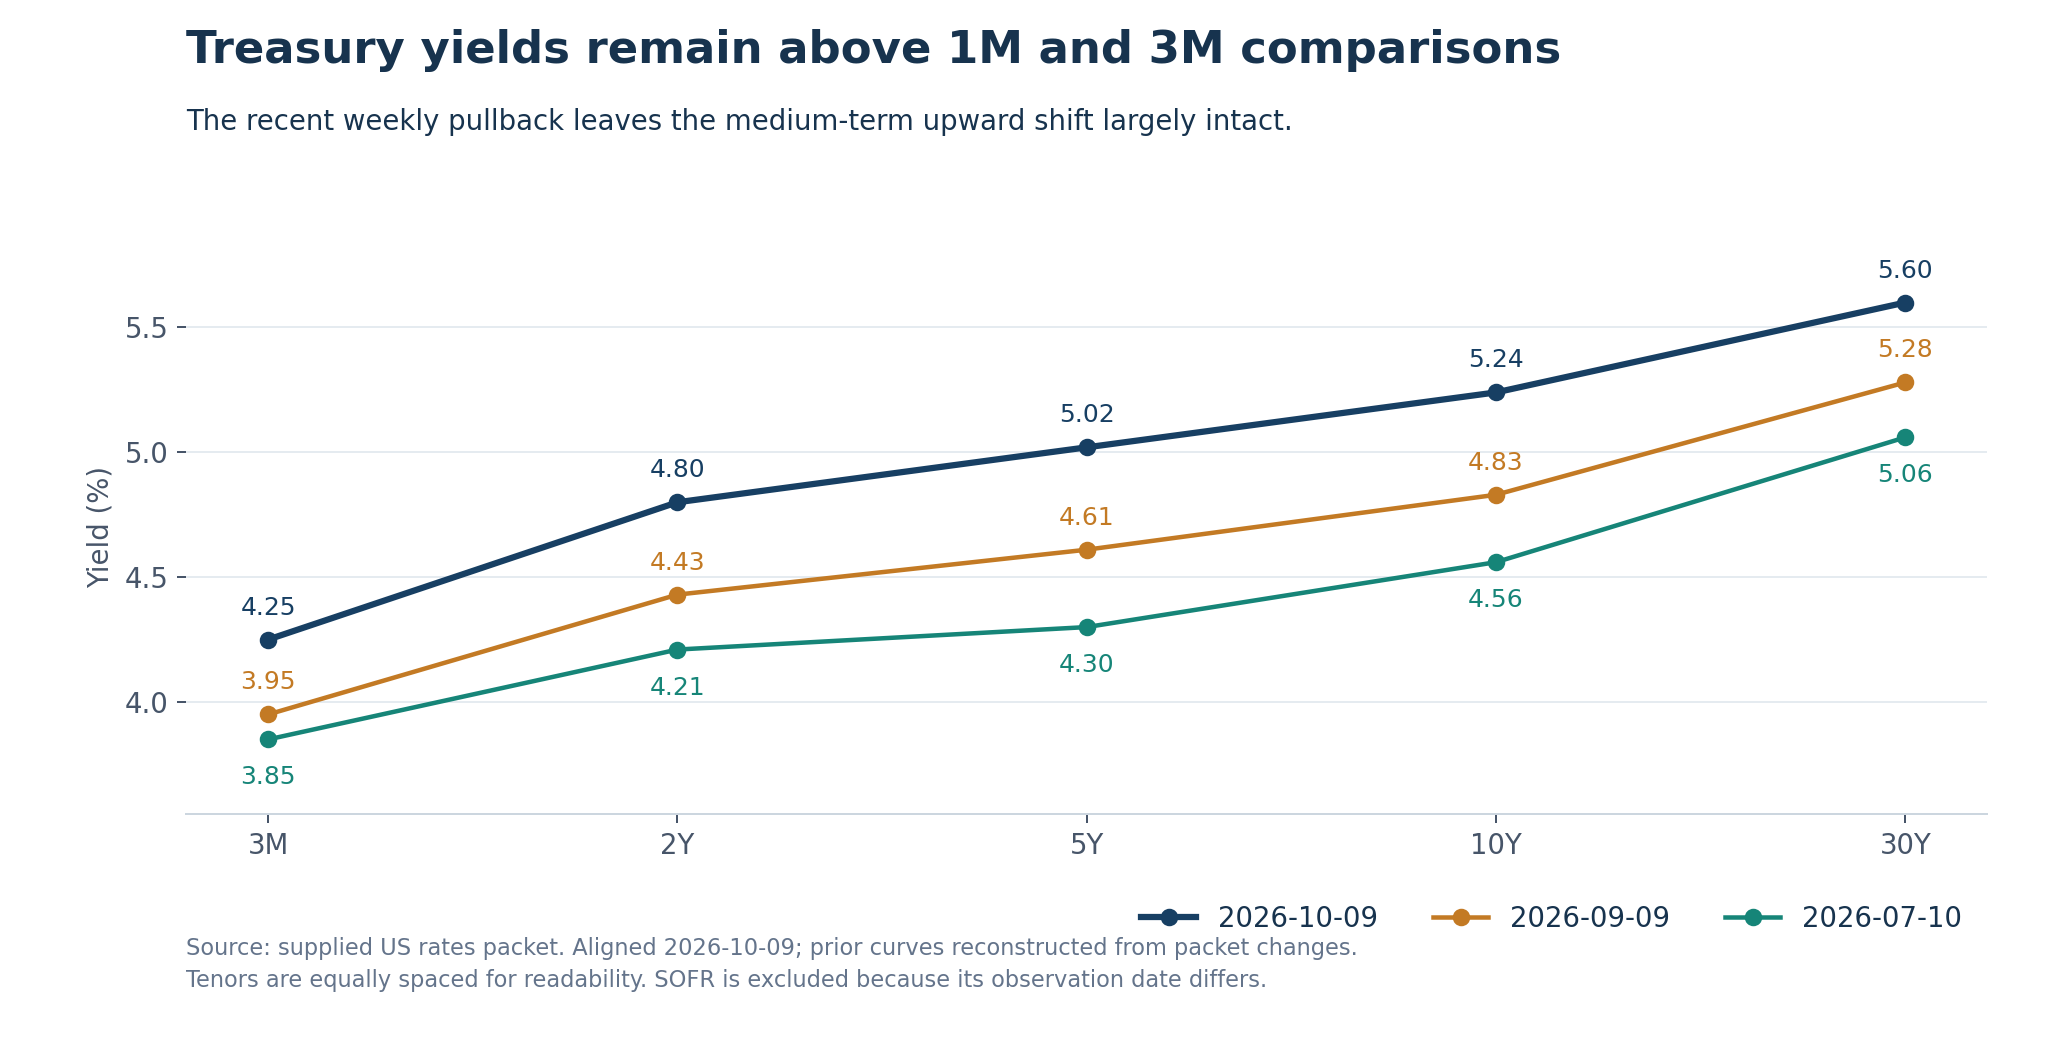
图1:历史水平由当前收益率减去对应窗口变化复算;横轴使用等距期限标签,不代表期限长度等比例。图中不含观测日期不同的SOFR。
近期高点并未在最新一日被重新触及。2Y为4.80%,低于20及60观察值高点4.92%共12bp;5Y、10Y、30Y分别为5.02%、5.24%、5.60%,均距两个窗口高点7bp。3M和SOFR各距自身高点3bp。相对于较早的一个月、三个月比较日,收益率仍明显较高;相对于近20个观察值,则已出现回撤。两种描述依赖不同参照窗口,不应混用。
3. Spreads and Butterflies#
结构上最值得关注的是2s5s10s接近局部上界,以及2s10s与5s30s的中期方向不同。 10Y-3M和5Y-2Y的5年分位偏高,但均低于近期滚动高点;不能仅根据较高历史分位就宣称已发生突破。
| 结构 | 当前 | 1D | 1W | 1M | 3M | 5年分位 | 20观察值区间 | 60观察值区间 |
|---|---|---|---|---|---|---|---|---|
| 10Y-2Y | +44bp | -3bp | -1bp | +4bp | +9bp | 68.5% | 20至51bp | 20至53bp |
| 10Y-3M | +99bp | 0bp | -10bp | +11bp | +28bp | 84.6% | 79至109bp | 69至109bp |
| 30Y-5Y | +58bp | -3bp | +1bp | -9bp | -18bp | 65.3% | 41至64bp | 41至93bp |
| 5Y-2Y | +22bp | -2bp | -1bp | +4bp | +13bp | 85.9% | 7至26bp | 7至26bp |
| 2s5s10s fly | 0bp | -1bp | -1bp | +4bp | +17bp | 82.1% | -6至2bp | -17至2bp |
| 5s10s30s fly | -14bp | +1bp | -1bp | +9bp | +10bp | 63.9% | -20至-10bp | -27至-10bp |
来源:spreadsAndButterflies.items。Butterfly convention为2 * belly - short - long。分位与区间为packet给定的历史统计;JSON中的负零-0.0按0bp呈现。
10Y-2Y为44bp,一周收窄1bp、一个月扩大4bp,三个月扩大9bp,当前距离20观察值高点51bp为7bp、距离60观察值高点53bp为9bp。最新日与周度的趋平没有抹去中期走陡,但当前也未处于局部最大斜率。
10Y-3M为99bp,5年分位84.6%,较高的长期位置与短期收窄并存。一周收窄10bp,来自10Y下降4bp与3M上升6bp的共同作用,不能全部归结为长端rally。该利差距20及60观察值高点109bp仍有10bp。一个月与三个月则分别扩大11bp、28bp,现金端至10Y的中期斜率仍高于相应比较日。
30Y-5Y为58bp,一周小幅扩大1bp,一个月和三个月分别收窄9bp、18bp,显示5Y中期上行较多的特征仍在。当前距20观察值高点64bp只有6bp,但距60观察值高点93bp有35bp;短滚动窗口的相对位置不能代替更长窗口判断。5Y-2Y为22bp,5年分位85.9%,比两个滚动窗口的高点26bp低4bp;三个月扩大13bp,进一步体现5Y相对2Y的收益率上移。
2s5s10s fly为0bp,表示5Y收益率在当前显示精度下等于2Y与10Y的简单平均值。 这不意味着5Y处于“公允价值”。该fly的5年分位为82.1%,距20及60观察值高点+2bp仅2bp;三个月上升17bp、一个月上升4bp,显示5Y相对两翼的收益率已经上移,即yield-space意义上的相对cheapening。最新一日及一周各下降1bp,是较小的反向变化。
5s10s30s fly为-14bp,意味着10Y收益率比5Y与30Y简单平均值低7bp;一个月与三个月分别上升9bp、10bp,说明10Y相对这组两翼的收益率也较先前上移。其5年分位为63.9%,距离两个滚动窗口高点-10bp为4bp。两项fly的中期上移可以同时成立,因为其belly与两翼不同;它们均为收益率空间的算术关系,未按久期、凸性、carry或资金成本调整,不直接构成估值或交易结论。
4. Three-Factor Decomposition#
令Δy为同一窗口内的收益率变化,单位bp,采用以下2Y/5Y/10Y desk-style分解:
Level = (Δy2Y + Δy5Y + Δy10Y) / 3Slope = Δy10Y - Δy2YCurvature-Convexity = 2 × Δy5Y - Δy2Y - Δy10Y
| 窗口 | 2Y / 5Y / 10Y变化 | Level | Slope | Curvature | 结构判断 |
|---|---|---|---|---|---|
| 1D | +5 / +3 / +2bp | +3.33bp | -3bp | -1bp | 2s10s bear flattening |
| 1W | -3 / -4 / -4bp | -3.67bp | -1bp | -1bp | 2s10s轻微bull flattening;全曲线mixed |
| 1M | +37 / +41 / +41bp | +39.67bp | +4bp | +4bp | 2s10s bear steepening;5s30s趋平 |
| 3M | +59 / +72 / +68bp | +66.33bp | +9bp | +17bp | level主导;2s10s走陡,5Y相对两翼上移 |
来源:factorDecomposition.windows。各项已用底层期限变化复算;level按两位小数显示。
日度level与slope的显示幅度接近;周度、月度与三个月均由level的显示幅度占优。 最新一日level为+3.33bp、slope为-3bp,收益率上移与趋平同样值得关注。周度level为-3.67bp,slope和curvature都只有-1bp,说明2Y至10Y的变化更接近小幅共同下移,附带轻微趋平;但该三点指标不包含上行的3M,不能据此给整条曲线贴上统一bull标签。
一个月level为+39.67bp,slope与curvature各为+4bp,中期共同上移明显大于局部形变。三个月level进一步达到+66.33bp,curvature为+17bp,反映5Y上行72bp高于2Y和10Y两翼的平均升幅。与此同时,30Y-5Y在三个月收窄18bp,说明三点分解描述的2s10s走陡,并不能代表超长端相对belly的走势。
这是算术分解,不是统计PCA。不同因子的缩放不同,绝对值比较只服务于当前口径的desk描述,不能解读为风险贡献比例或方差解释度;“Curvature-Convexity”沿用字段名称,也不是债券价格对收益率的二阶敏感度测量。
5. Real Rates / Inflation Compensation / MOVE#
周度回落与中期上行的主导贡献不同。 当前5Y名义收益率5.02%,由2.68%的实际收益率与2.34%的BEI组成;10Y名义收益率5.24%,对应2.91%的实际收益率与2.33%的BEI。
| 期限 | Nominal | TIPS real yield | BEI | 观测日 |
|---|---|---|---|---|
| 5Y | 5.02% | 2.68% | 2.34% | 2026-10-09 |
| 10Y | 5.24% | 2.91% | 2.33% | 2026-10-09 |
名义收益率来自Treasury CMT,实际收益率来自Treasury Real CMT,BEI由同日nominal减real得到。以下归因使用三条序列的同日交集,起止日期与Treasury主表的对应窗口一致。
| 期限 | 窗口 | Nominal变化 | Real贡献 | BEI贡献 | Residual |
|---|---|---|---|---|---|
| 5Y | 1D | +3bp | +6bp | -3bp | 0bp |
| 5Y | 1W | -4bp | -1bp | -3bp | 0bp |
| 5Y | 1M | +41bp | +48bp | -7bp | 0bp |
| 5Y | 3M | +72bp | +66bp | +6bp | 0bp |
| 10Y | 1D | +2bp | +4bp | -2bp | 0bp |
| 10Y | 1W | -4bp | -1bp | -3bp | 0bp |
| 10Y | 1M | +41bp | +45bp | -4bp | 0bp |
| 10Y | 3M | +68bp | +59bp | +9bp | 0bp |
来源:realRatesInflationCompensation.latest及moveAttribution.items。每组归因记录的历史共同观测数为2,133;这是包内对齐样本记录,不是本次另外取得的原始历史序列。
一周内5Y、10Y名义收益率各下降4bp,其中real贡献-1bp、BEI贡献-3bp,回落主要反映通胀补偿下降。最新一日却出现不同组合:5Y real上升6bp、BEI下降3bp,净名义变化为+3bp;10Y real上升4bp、BEI下降2bp,净名义变化为+2bp。也就是说,BEI下降与实际利率反弹同时发生,名义利率的较小变动掩盖了两个分量的反向运动。
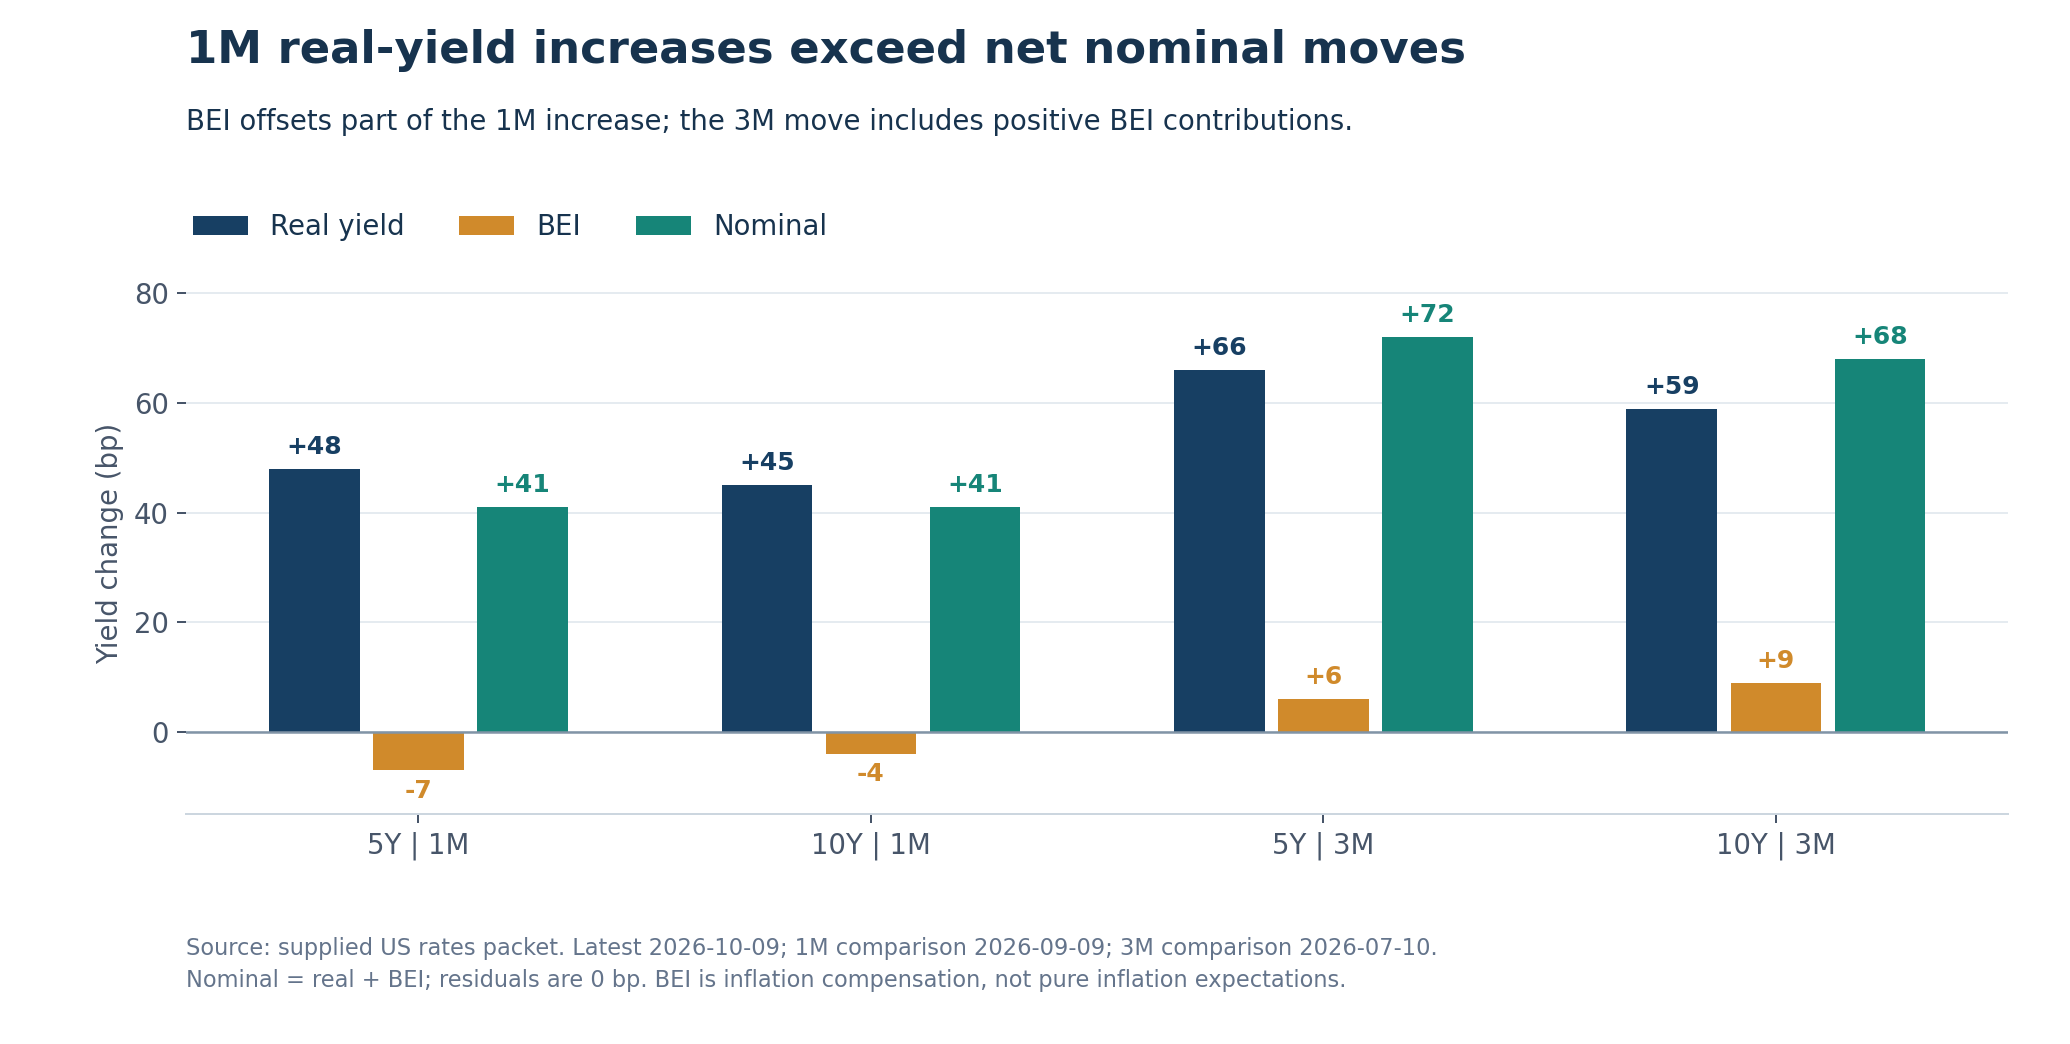
图2:一个月与三个月的5Y/10Y归因,分别显示real、BEI与nominal;负BEI表示对实际利率上行的抵消,单位bp。
一个月内5Y与10Y名义收益率均上升41bp,real贡献却分别达到+48bp和+45bp,BEI的-7bp、-4bp形成抵消。因此“实际利率主导”不仅表现为贡献较大,还表现为real升幅超过名义净升幅。三个月real贡献为+66bp、+59bp,BEI转为+6bp、+9bp,共同构成+72bp、+68bp的名义变化。BEI贡献的符号会随窗口切换,不宜把“通胀补偿下降”外推为所有期限窗口的持续趋势。
八组归因residual均为0bp,largeResiduals为空,未触发packet所述“超过2bp需要专门解释”的提示。由于BEI主要由同日nominal减real构造,零残差说明日期与代数关系一致,不能证明宏观因果解释正确。BEI是inflation compensation,包含风险溢价、流动性与技术因素的影响,并非纯通胀预期;real yield也不能单独区分预期实际短端利率与实际期限溢价。
MOVE下降支持近期波动缓和的描述,但不与利率方向机械对应。 10月9日MOVE为98.47,较前日下降2.23个指数点,一周下降8.82点;一个月和三个月仍分别高出21.73点、28.92点。其1年分位94.0%、5年分位45.0%,意味着相对近一年仍偏高,却不足以称为五年极端压力。最新一日MOVE下降与2Y/5Y/10Y收益率上升并存,本身就是波动指标与收益率方向不能混为一谈的例子。
6. Heatmap / Move Concentration#
最近五个观测日的显著波动在期限和日期上分散,最新一日的上行更集中于中短端与belly。 10月5日至9日的摘要中,最大单日上行为10月8日1个月期国库券(1M tenor)上行7bp,其次为10月9日2Y上行5bp、3Y上行4bp。这里的1M指期限,不是“一个月累计变化”。
最大下行为10月6日3Y下降9bp;10月8日20Y与30Y各下降7bp、10Y下降6bp,显示此前长端也发生了明显rally。上述数值是五日窗口中列出的单日极值,不是各期限五日累计收益率变化。
| Packet区段 | 平均日变化 | 上行 / 下行 / 持平 | 观测数量 |
|---|---|---|---|
| Front-end | +1.25bp | 4 / 2 / 2 | 8 |
| Belly | +3.00bp | 3 / 0 / 0 | 3 |
| Long-end | +1.00bp | 2 / 0 / 1 | 3 |
来源:heatmapSummary.latestDayBreadth,日期2026-10-09。区段名称沿用packet;包内没有逐期限成员映射,不据此反推区段边界。
最新一日belly三项全部上行、平均+3bp;long-end两项上行、一项持平、平均+1bp;front-end平均+1.25bp,但内部仍有两项下降和两项持平。因此这一天具有较广的上行覆盖,幅度以belly及2Y附近更突出,仍不是全部期限同步上行。核心曲线中30Y持平而2Y上行5bp,与这一非平行变化一致。
最近20观察值的平均绝对日变化以2Y的4.95bp、3Y的4.80bp居前,随后为7Y 4.40bp、5Y 4.30bp、10Y 4.20bp;20Y与30Y分别为4.05bp、3.75bp。波动较活跃的中心仍在2Y至7Y,但10Y及20Y也有一定幅度,不能简化为单一期限的局部冲击。平均绝对变化不含方向,也未经久期调整,不能直接据此排列持仓损益风险。
7. Trading Desk Interpretation#
当前更像中期real-led上行中的周度缓和,最新一日又出现中短端收益率反弹。 周度5Y/10Y名义收益率下降4bp,但real仅下降1bp,说明名义回落尚未转化为明显的实际利率条件放松。月度real上升45—48bp,且当日real重新上行,使“持续宽松重定价”缺少支持。另一方面,5Y至30Y均已低于近期高点7bp、MOVE周度下降,也不支持把最新日描述为毫无缓解的持续selloff。
Policy path是可能参与的因素,但不能从2Y或3M的变化直接反推出政策决策。 最新一日2Y上行5bp、一周3M上行6bp,而同期票息期限收益率小幅回落,可能表明现金端与中期利率定价并未同步。数据包没有OIS、联邦基金期货或政策事件背景,SOFR又滞后一天,政策路径的具体方向及贡献需要额外数据确认。
把中期上行主要归因于超长端term premium,证据仍不充分。 月度和三个月2s10s走陡与这一解释可以相容,但同期30Y-5Y分别收窄9bp、18bp,30Y收益率升幅也低于5Y。可确认的是中间期限及实际收益率抬升,无法仅凭曲线区分预期利率路径与期限溢价。期限溢价模型、发行拍卖及投资者需求背景均未提供,term premium解释需要额外数据确认。
Belly相对收益率上移有直接证据,凸性对冲机制没有得到识别。 2s5s10s三个月上升17bp,当前为0bp并接近局部高点,反映5Y相对两翼的中期cheapening;5s10s30s月度上升9bp,反映10Y相对另一组两翼的收益率上移。这些算术结构不能证明MBS、期权或投资者对冲流正在驱动市场;相关持仓、流量及凸性暴露信息需要额外数据确认。
后续监测应首先聚焦5Y/10Y的real与BEI贡献是否发生持续变化,因为它决定周度名义回落能否代表实际利率条件缓和;其次观察3M与票息期限能否重新同向,以及2s5s10s是否继续贴近+2bp的本期滚动高点。10Y、30Y距近期高点的回撤是否扩大,以及MOVE能否保持周度下降,将为压力缓和的持续性提供补充证据。
8. What Would Change My View#
以下均为后续同口径数据包可检验的研究条件;所引区间边界是本期历史参照,不是收益率目标或交易触发位。
- Real开始承担主要的周度下行贡献。 若5Y/10Y名义收益率继续下降,同时real贡献由目前各-1bp转为持续、幅度更大的下降,并超过BEI的贡献,则“周度回落主要来自通胀补偿”的判断需要调整,实际利率条件缓和的证据会增强。
- 现金端与票息期限重新同向。 若3M也转为周度下降,2Y至30Y继续回落,且更新后的SOFR能够提供同日期资金背景,当前mixed描述可转向更广泛的rally;若3M保持上行而2Y/5Y继续反弹,则近期缓和的范围会进一步收窄。SOFR更新首先解决信息缺口,其方向不作预设。
- Belly fly突破或回落,改变相对压力判断。 若2s5s10s超过本期20及60观察值高点+2bp,并在周度继续上升,5Y相对两翼上移的证据增强;若该fly持续下降、进一步回到本期20观察值低点-6bp附近,则中期belly压力应重新评估。5s10s30s能否超过本期高点-10bp,是另一项独立观察。
- Long-end成为明确的相对上行中心。 若30Y重返并超过本期高点5.67%,同时30Y-5Y持续扩大、超过本期20观察值高点64bp,则需提高对超长端相对压力的关注;但确认term premium原因仍需额外数据。反之,若10Y与30Y持续远离当前高点向下回落,周度缓和的持续性会增强。
- MOVE与曲线走势共同确认新的波动背景。 若MOVE周度继续下降、1年分位持续回落,同时实际收益率及长端也下降,才更支持广泛缓和;若MOVE重新上升并伴5Y/10Y实际收益率上行,则当前较小的周度回落应更审慎看待。仅MOVE变化不能确认利率方向。
结论#
截至2026年10月9日,美国国债曲线呈现“中期实际利率上行、周度小幅回落、最新一日中短端反弹”的组合。周度5Y/10Y回落主要来自BEI下降,实际收益率仅小幅降低;月度实际利率升幅仍大于名义净升幅。下一步应重点检验real是否开始持续下行、现金端与票息期限是否重新同向,以及belly相对压力和MOVE能否共同缓和。在这些证据出现前,更稳妥的判断是高收益率环境中的有限缓和,尚不足以确认广泛的实际利率放松。
本文仅用于研究交流,不构成投资建议。市场观点具有时点性,请结合原始资料与自身风险约束独立判断。