
央行调息之后,市场在重新定价什么?#
实际收益率、通胀补偿与股票、黄金、原油和日元的联动
研究日期:2026 年 9 月 18 日。美国价格与收益率数据截至 9 月 17 日;日本案例考察 9 月 18 日政策公告后的初始反应。事件资料截止 9 月 18 日 07:05 UTC,不代表日本当日最终行情。历史样本覆盖 2003 年 6 月 25 日至 2026 年 9 月 16 日的 60 次美联储调息。
加息不保证长期实际收益率上升,降息也不保证它下降。央行调整的是当前短期名义政策利率;债券、股票、黄金与汇率的价格,还会回应未来政策路径、增长与通胀前景,以及承担风险所需补偿的变化。 判断市场反应,必须同时明确政策带来了什么新增信息,以及价格究竟在哪一个时间窗口变化。
2003 年以来的样本没有显示稳定的“调息后反向交易”规律。最近五年,加息公告日十年实际收益率下降的次数较多,但这种下降往往没有延续到后续窗口。2022—2023 年尤其典型:11 个加息公告日的实际收益率变化合计为 −72bp,整个加息区间却净升 219bp。会议当天、会议之后和整个政策周期,回答的是三个不同问题。
2026 年 9 月的美日决议为这一点提供了现实案例:美国股票与黄金在加息公布后的当天下跌,次日才反弹;日本央行加息后,日元在公告初段贬值。两者都要求超越“加息/降息”这个动作标签,但现有证据也不足以把全部变化归结为“政策不确定性消失”。
先确定时间顺序:美国的反弹发生在次日。
美联储于 9 月 16 日周三 14:00 EDT 宣布加息 25bp,将联邦基金目标区间提高至 3.75%—4.00%;记者会于 14:30 开始。对应东京时间分别是周四凌晨 03:00 和 03:30。日本央行随后于 9 月 18 日周五 11:54 JST 宣布加息 25bp,政策利率从 1.00% 提至 1.25%,新利率于 9 月 24 日生效。美联储声明、发布日程、日本央行声明,第 1、6 页。
以同一交易时钟上的 ETF 五分钟价格比较,美国市场呈现出两个方向不同的阶段:
| ETF 及代理对象 | 周三决议前至收盘 | 周三收盘至周四开盘 | 周四收盘相对周三收盘 |
|---|---|---|---|
| SPY:标普 500 | −0.81% | +1.20% | +1.13% |
| QQQ:纳斯达克 100 | −0.77% | +1.59% | +1.72% |
| DIA:道指 | −1.28% | +1.03% | +0.61% |
| GLD:黄金 | −2.04% | +2.18% | +1.67% |
| USO:原油期货敞口 | −0.17% | −1.33% | −0.54% |
| UUP:美元指数期货敞口 | +0.53% | −0.11% | −0.07% |
表中均为价格收益率。“决议前”取 13:55 开始的五分钟 K 线收盘价,“收盘”取 15:55 开始的末根 K 线收盘价,“开盘”取 09:30 K 线开盘价。它们是事件窗口端点,末根 K 线价格不保证等于正式收盘集合竞价价格。QQQ 对应纳斯达克 100,不等于纳斯达克综合指数;USO 是原油期货敞口,UUP 是美元指数期货敞口,分别不能替代现货原油与 USD/JPY。
决议前至当日收盘,股票和黄金下跌、美元代理上涨;次日的股票和黄金反弹,很大一部分已经体现在开盘跳空中。SPY 与 GLD 在周四开盘至收盘反而分别小幅回落约 0.07% 和 0.50%。因此,把次日反弹表述为“加息公布后市场立即上涨”,会把不同信息阶段混为一谈。隔夜窗口也包含油市、其他央行及经济数据等新信息,不能将其中全部变化直接划归美联储。
利率市场也经历了先升后降。这里的“实际收益率”专指市场上的 TIPS(通胀保值国债)实际收益率,不是“当前联邦基金利率减去最近一次 CPI”。通胀补偿(breakeven inflation,简称 BE)则定义为同期限名义国债收益率减去 TIPS 收益率,1bp 等于 0.01 个百分点:
\[ BE_T=y_T^N-y_T^{TIPS},\qquad \Delta y_T^N=\Delta y_T^{TIPS}+\Delta BE_T. \]| 指标 | 9 月 15 日 | 9 月 16 日 | 9 月 17 日 |
|---|---|---|---|
| 2 年名义收益率 | 4.67% | 4.74% | 4.67% |
| 5 年名义收益率 | 4.83% | 4.86% | 4.78% |
| 10 年名义收益率 | 5.00% | 5.01% | 4.94% |
| 5 年实际收益率 | 2.42% | 2.51% | 2.46% |
| 10 年实际收益率 | 2.62% | 2.68% | 2.61% |
| 5 年通胀补偿 | 2.41% | 2.35% | 2.32% |
| 10 年通胀补偿 | 2.38% | 2.33% | 2.33% |
来源:美国财政部名义收益率曲线、实际收益率曲线。均为官方日度固定期限拟合收益率;通胀补偿由同期限差值计算。
9 月 16 日,十年名义收益率变化为 +1bp=实际收益率 +6bp+通胀补偿 −5bp;9 月 17 日则为 −7bp=实际收益率 −7bp+通胀补偿 0bp。次日十年名义利率的下降,在这个价格分解中全部落在实际收益率一侧。同期五年通胀补偿另降 3bp,不能据此把十年利率下降也称为“十年通胀预期下降”。
这个分解解决了“哪一项价格发生变化”,尚未解决“为什么变化”。BE 还包含通胀风险补偿与 TIPS 相对流动性等影响;TIPS 收益率也含有期限和流动性补偿。两者均不能直接等同于纯粹的经济预期。
把时间拉长:近期常见的现象,不等于跨周期规律。
历史研究选取 2003 年以来的 60 次调息公告:38 次加息、22 次降息。主要观察十年期,以五年期作对照。最近五年定义为 2021 年 9 月 18 日至研究日,其中有 12 次加息和 6 次降息;2021 年没有调息事件。
所有历史变化都需要一个明确基准。D0 指公告后第一个有日度报价的交易日,变化相对于公告前最后一个日度报价;“累计 D+5/D+20”指 D0 之后第 5/20 个报价日,仍相对于同一个公告前基准;“D0 至 D+5/D+20”才是剔除公告日后的后续变化。财政部报价约采集于 15:30 ET,因此 D0 包含公告前交易和公告后的部分交易,不能当作纯粹的即时政策冲击。财政部利率统计口径。
| 样本 | 政策动作 | 次数 | D0 实际收益率中位数 bp | D0 实际收益率反向次数 | D0 通胀补偿中位数 bp |
|---|---|---|---|---|---|
| 2003 年以来 | 加息 | 38 | −1 | 20/38 | −1 |
| 2003 年以来 | 降息 | 22 | −1.5 | 10/22 | 0 |
| 最近五年 | 加息 | 12 | −5 | 8/12 | +0.5 |
| 最近五年 | 降息 | 6 | +3 | 4/6 | +0.5 |
表内收益率和补偿均为十年期。反向次数在加息组指实际收益率下降,在降息组指实际收益率上升;不变不计为反向。数据来源为逐次 FOMC 官方公告 与 FRED DFII10、DGS10、T10YIE,由本文计算。
最近五年,加息公告日实际收益率有 8/12 次下降,降息日有 4/6 次上升。拉长到全部历史,两种政策方向都对应大量正、负变化;全样本加息日中位数为 −1bp,降息日为 −1.5bp。均值分别约为 −1.9bp 和 −0.2bp,也没有构成稳定的方向性规则。频数是这组历史事件的描述,不能直接变成下一次会议的预测概率。
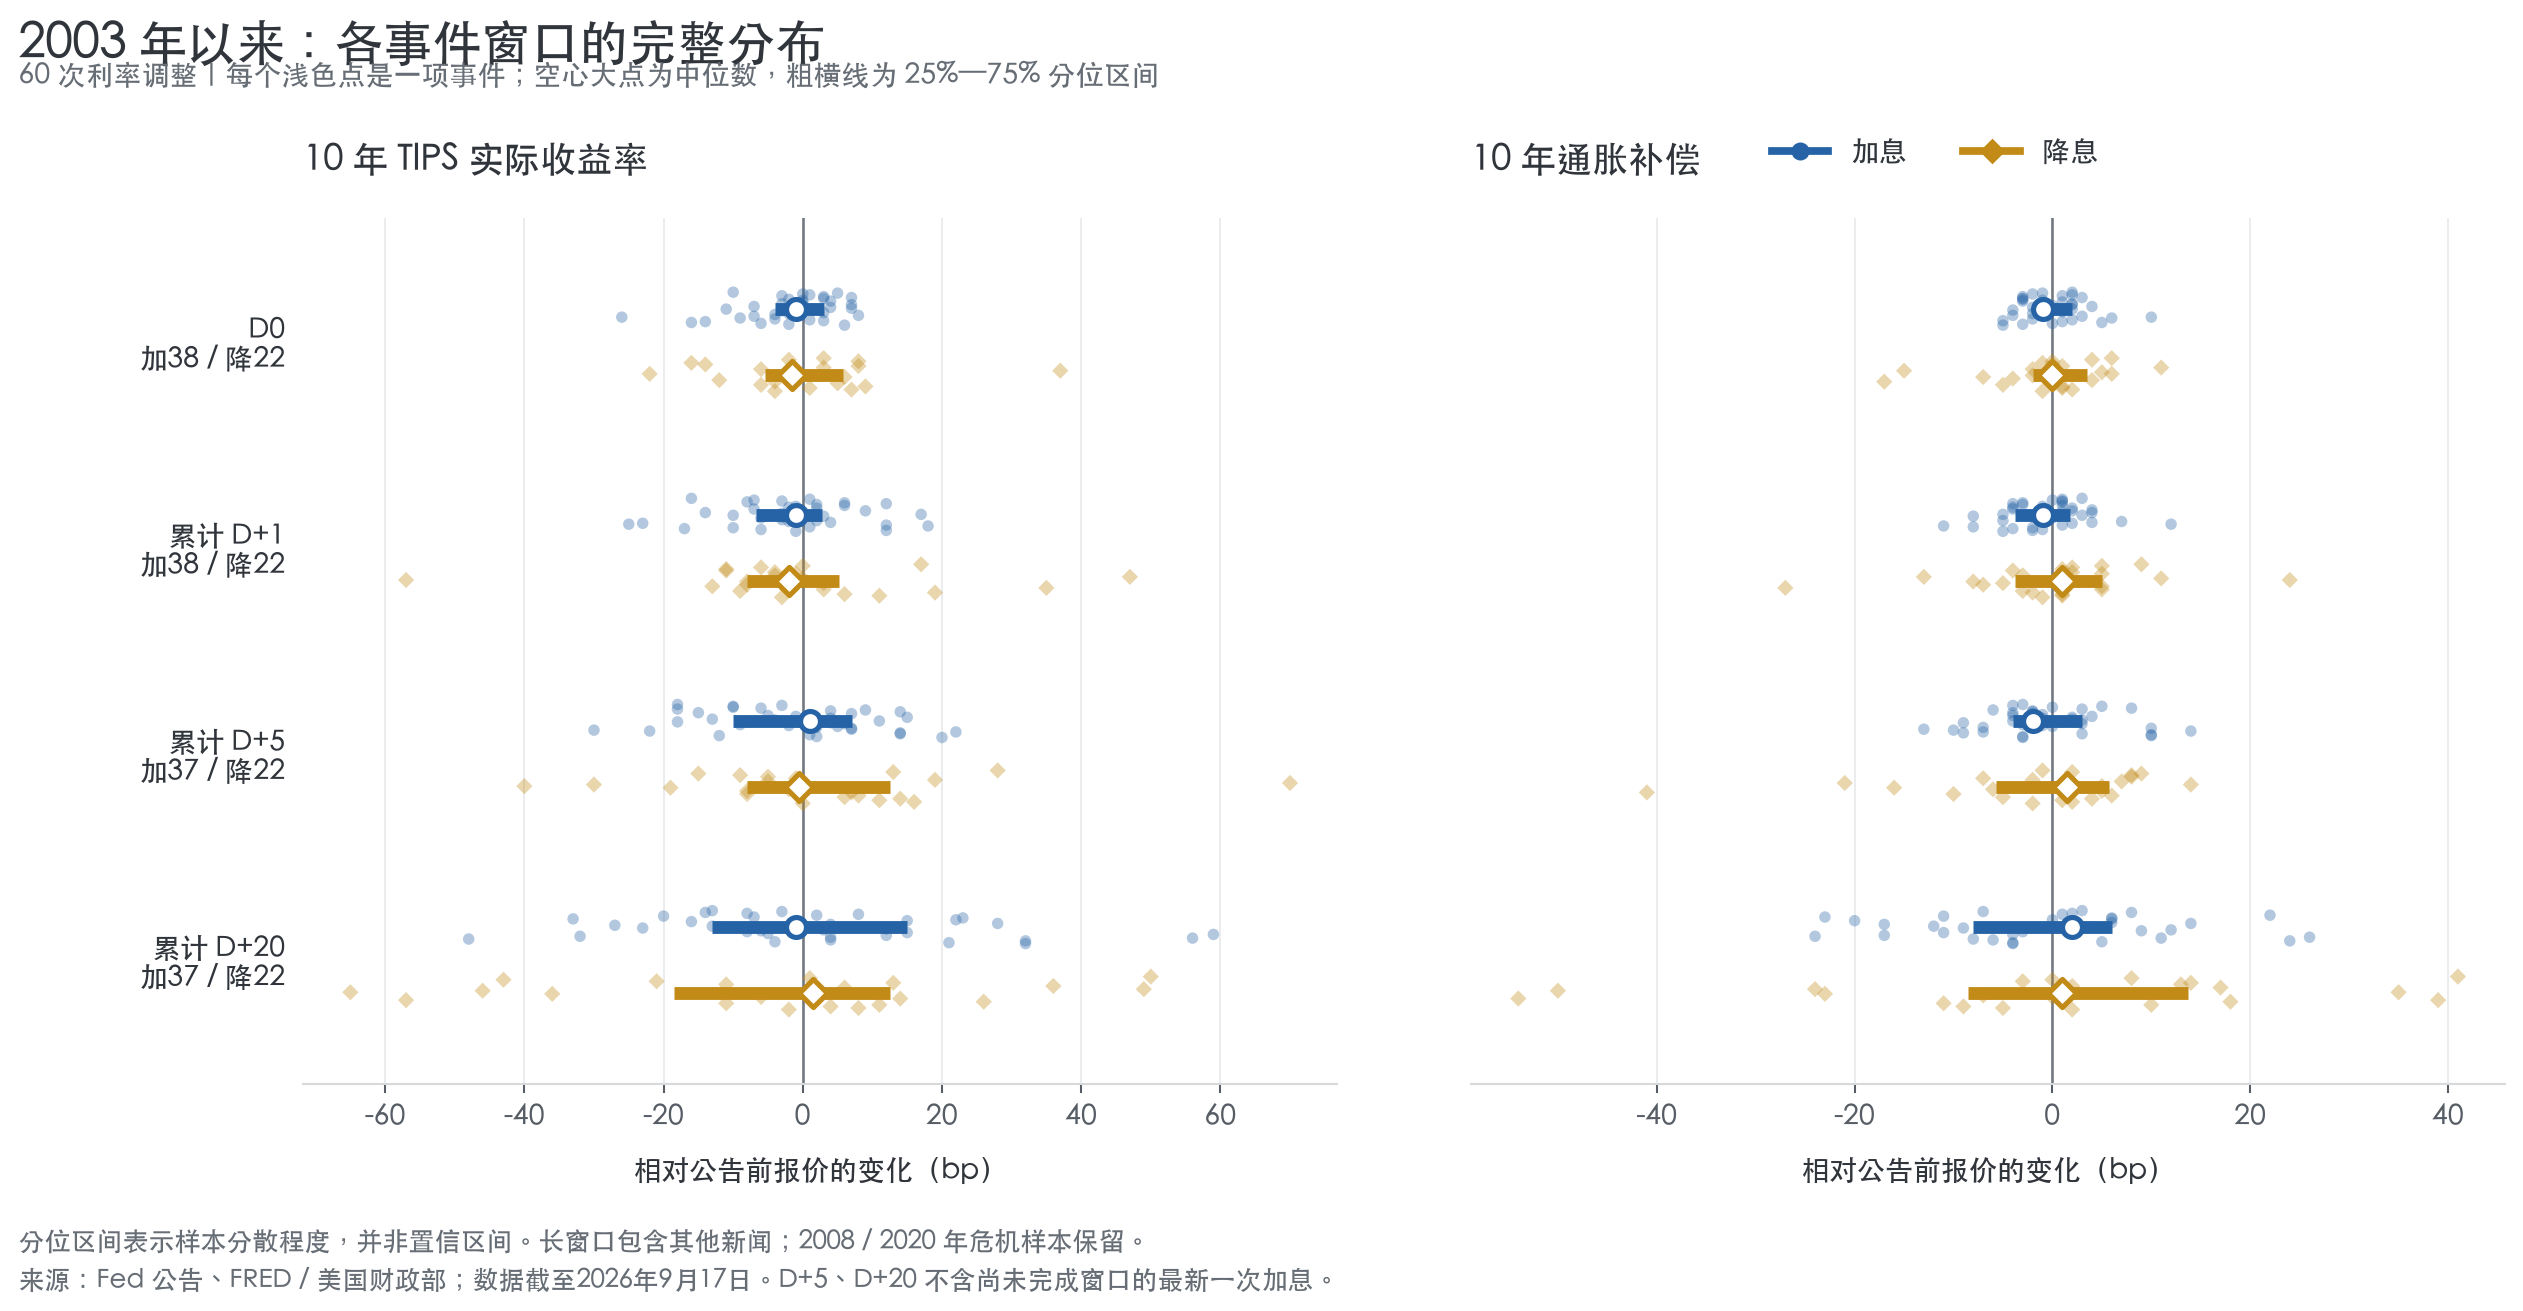
图 1 中每个浅色点是一项事件,大点为中位数,粗线为样本 25%—75% 分位区间,并非置信区间。正负两侧都存在大量事件,较长窗口也包含更多同期信息。2026 年最新一次加息尚未走完 D+5、D+20,因此长窗口加息样本减为 37 次。
“公告日反向”与“先顺向、再反转”是两种不同路径。
如果加息当天实际收益率已经下降,它属于公告日反向,并不属于“先上升、后下降”。对后者必须逐次检验,不能通过两组中位数推断。
将“先顺向、再反转”严格定义为:D0 与政策动作同向,随后 D0 至 D+5 的变化与政策动作反向。在全部有完整窗口的事件中,加息有 6/37 次符合,降息有 7/22 次符合;最近五年分别只有 1/11 次、2/6 次。这个定义只要求后续方向反转,尚未要求价格越过公告前水平。若再要求 D+5 的净变化也转到政策动作的反方向,全样本分别降为 5/37 次、3/22 次,最近五年为 0/11 次、1/6 次。
近期加息样本中更明显的情况恰好是另一条路径:公告日实际收益率先下降,随后回升。以下每格均为十年期“实际收益率变化中位数/通胀补偿变化中位数”,单位 bp:
| 样本与动作 | D0 | 累计 D+5 | 累计 D+20 |
|---|---|---|---|
| 2003 年以来:加息 | −1 / −1 | +1 / −2 | −1 / +2 |
| 2003 年以来:降息 | −1.5 / 0 | −0.5 / +1.5 | +1.5 / +1 |
| 最近五年:加息 | −5 / +0.5 | +7 / −3 | +12 / −4 |
| 最近五年:降息 | +3 / +0.5 | +9.5 / +1.5 | +6 / −1.5 |
最近五年加息组 D0 有 12 次,D+5、D+20 仅含 2022—2023 年的 11 次;全样本加息组对应为 38、37、37 次。两组降息样本分别保持 6 次、22 次。
在 2022—2023 年这 11 次相同加息事件中,D0 实际收益率中位数为 −6bp,累计 D+5 为 +7bp,累计 D+20 为 +12bp。8 次在公告日下降的事件,有 5 次至 D+5 已经转为相对公告前净上升。逐事件计算的 D0 至 D+5 后续变化中位数为 +11bp;中位数不能相加,这个数字需要单独计算。
2024—2025 年的 6 次降息,D0 至 D+5 实际收益率均上升,但其中 4 次在 D0 就已上升,所以不能全部称为“先降后升”。累计到 D+5,相对公告前是 5 次上升、1 次不变;到 D+20 则为 4 次上升、2 次下降。以“降息意味着债市持续放松”概括这组事件,同样会遗漏重要信息。
通胀补偿的方向证据更弱。近期加息日十年补偿为 6 次上升、1 次不变、5 次下降;降息日为 3 次上升、1 次不变、2 次下降,两组中位数都只有 +0.5bp。尤其考虑日度报价约 1bp 的精度,这不足以支持“加息总能压低通胀预期”或“降息总会抬高通胀预期”。
政策周期解释了为什么公告日不能代表整个收紧或宽松过程。
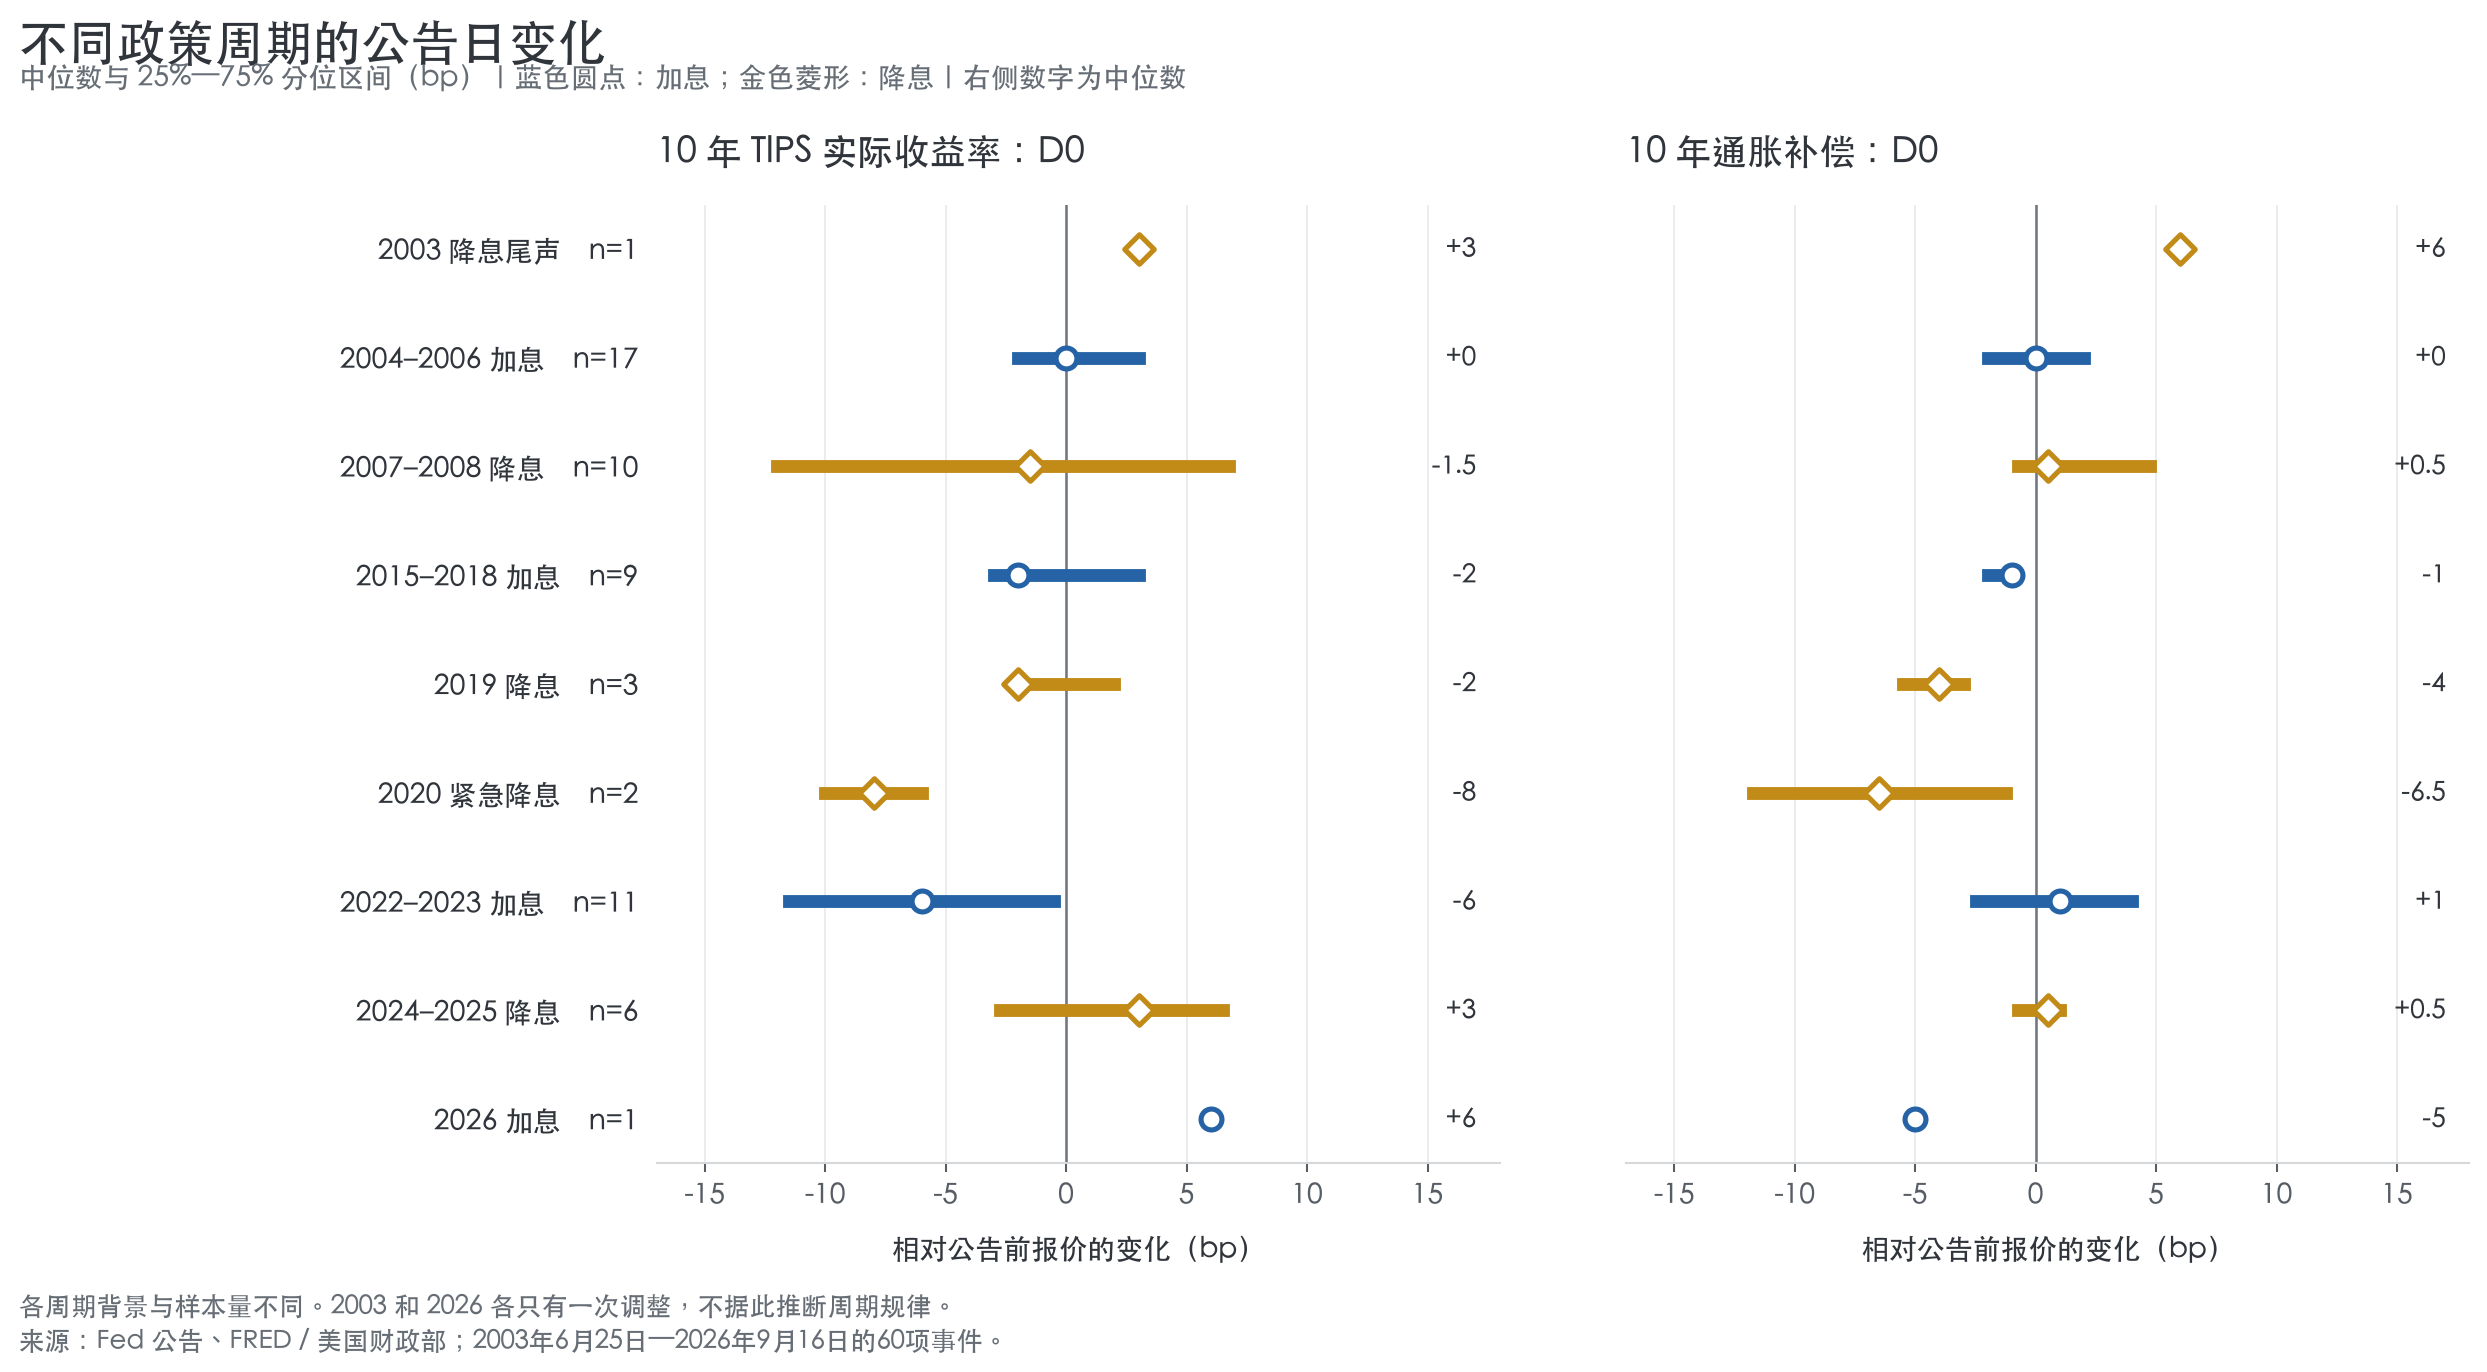
不同周期的背景差异,明显大于“加息还是降息”这一标签能够容纳的信息。2004—2006 年加息日十年实际收益率中位数为 0bp,2015—2018 年为 −2bp,2022—2023 年为 −6bp;降息日则从 2019 年的 −2bp、2020 年的 −8bp,变成 2024—2025 年的 +3bp。小样本阶段仅用于记录,不据此推断稳定规律。
最直观的例子是 2022 年 3 月 15 日至 2023 年 7 月 26 日,即首场加息前报价日至最后一场加息公告日。政策目标累计上调 525bp,十年实际收益率从 −0.69% 升至 1.50%,净升 219bp;十年通胀补偿从 2.84% 降至 2.36%,净降 48bp。
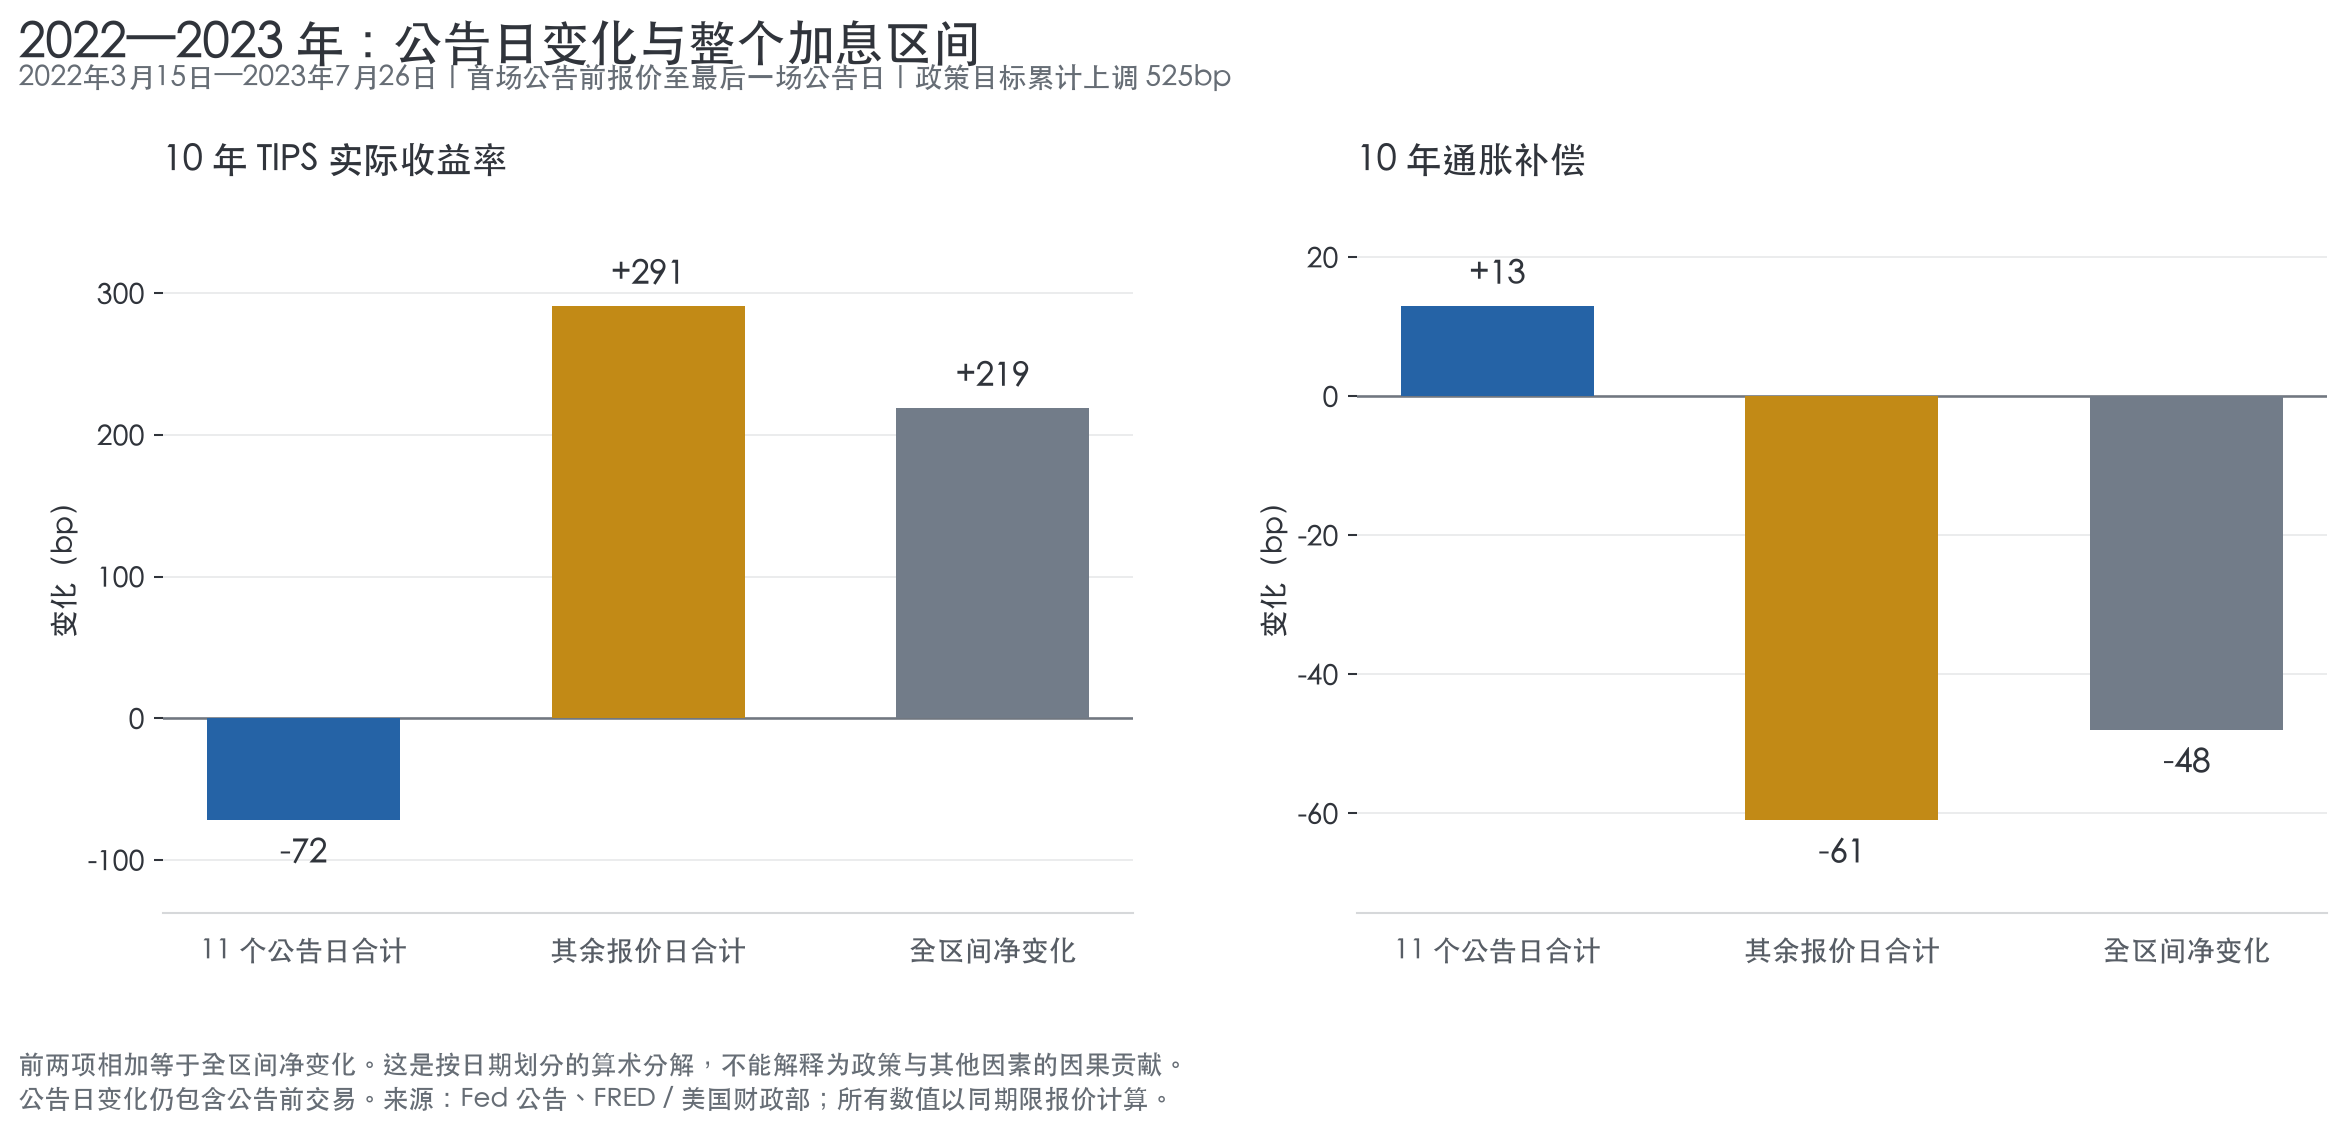
实际收益率的 219bp 净上升,可分为 11 个公告日合计 −72bp 与其余报价日合计 +291bp;通胀补偿的 −48bp,则分为 +13bp 与 −61bp。这是按日期划分的加法,不是因果贡献分配。 它说明大量重新定价发生在会议之间,却不能证明其余交易日的全部变动都是“提前定价加息”。通胀、就业、增长、债券供需和其他政策消息也在这些日子影响市场。
期限和特殊时期进一步限制外推。全样本加息日,五年实际收益率中位数为 +0.5bp,而十年为 −1bp;全样本降息日分别为 +2bp 与 −1.5bp。剔除 4 次紧急降息后,18 次常规降息的十年实际收益率在 D0 恰好 9 次上升、9 次下降,中位数为 0bp。长窗口还可能覆盖其他调息:剔除 3 个包含后续调息的降息 D+20 窗口后,其中位数由 +1.5bp 变为 −2bp。这些结果支持保留条件和分组,无法支持一个通用的方向口令。
未来路径的“水平”与“确定性”,不能相互替代。
长期实际收益率可以用一个简化的期限结构关系来理解:
\[ y_T^{TIPS}\approx \text{未来实际短期利率的平均预期} +\text{实际期限溢价} +\text{TIPS 流动性等补偿}. \]第一项决定市场预计未来实际短端利率平均处在多高的位置;第二、三项反映持有期限风险和相对流动性等所需的价格补偿。这个关系是解释框架,本文没有从数据中估计出各项贡献。美联储研究:TIPS 收益率与通胀补偿的构成。
政策动作当然重要,尤其当幅度超出预期时。但如果本次加息已经被充分预期,声明、经济预测或记者会使市场预计未来加息更少、维持高利率更短,长期实际收益率仍可能下降。降息也可能伴随对未来宽松幅度的下修,从而使长期实际收益率上升。这里还要同时观察预期通胀:名义政策路径下修,本身并不保证实际政策路径也下修。对当前目标的意外与对未来路径的意外,应分别衡量;既有高频研究也发现,仅用目标利率变化不足以概括公告对资产价格的影响。Gürkaynak、Sack 与 Swanson:政策动作与声明的资产价格效应。
“更确定”描述的是可能路径的分散程度,“预期更高/更低”描述的是路径的平均水平。市场可以更确定未来会长期维持高实际利率,也可以更确定未来会降至低实际利率,两者对收益率的含义不同。以下仅是教学假设,不是实际市场估计;流动性项固定为零,并假设确定性提高使实际期限溢价下降:
| 假设情景 | 未来实际短端平均预期 | 实际期限溢价 | 简化的长期实际收益率 |
|---|---|---|---|
| 原先定价 | 2.0% | 0.3% | 2.3% |
| 更确定将维持较高利率 | 3.0% | 0.1% | 3.1%:上升 |
| 更确定将进入较低利率环境 | 1.0% | 0.1% | 1.1%:下降 |
即使在这个有利于“确定性压低溢价”的例子里,实际收益率仍可上升。更一般地,期限溢价还取决于风险在什么经济状态下兑现、债券的对冲价值与风险承受能力,不能预设它总随不确定性单调变化。因此,只有在预期路径水平、流动性等其他条件基本不变,而且不确定性下降确实压低了相应溢价时,“更确定推动实际收益率下降”才是一条成立的局部机制。
历史事件统计没有直接测量未来政策路径的平均预期、预期分散程度或实际期限溢价。它能说明当次调息方向不足以解释价格方向,尚不能据此宣布:“公告后五至二十天,主要由政策不确定性决定实际收益率。”更长窗口容纳的新增信息更多,因果识别反而更困难。
据此解释股票、黄金、原油与日元:先辨别冲击,再辨别传导。
对 9 月 17 日美国股票与黄金的共同反弹,实际收益率下降提供了直接的金融条件佐证:黄金不付息,实际收益率下降会降低其相对持有机会成本;股票价值取决于未来现金流与折现率,在盈利预期没有同步恶化的条件下,折现率下降有利于估值。这些方向与当天价格相容,但日度 TIPS 数据无法证明利率先于股金变化,三者也可能共同回应第三项消息。
油价回落提供了另一条相容的传导路径。Reuters 9 月 17 日报道,沙特向亚洲炼厂提供更多经阿曼近海转运的原油货源,市场据此缓解部分供应中断担忧。当日 Brent、WTI 期货结算分别下跌约 0.95%、0.50%。这是对新增供应安排和担忧缓解的报道,不代表运输能力已全面恢复。Reuters 油市报道。
如果油价下降源于供应压力缓解,它可能减轻企业成本和消费者负担,也可能降低通胀上冲与被迫进一步收紧的尾部风险,从而同时影响盈利预期、利率与风险补偿。如果下降源于需求衰退,盈利恶化则可能压过折现率利好,股票未必上涨。因此,“油跌、股涨、金涨”可以由一组共同消息与传导链条形成,不需要假设三者分别对应独立原因。油价通过利率传导的影响,也不能再与一份独立的“利率贡献”重复相加。
油价解释仍有反证:9 月 16 日 FOMC 公布前,USO 相对前一日收盘已跌约 3.36%,SPY、GLD 同期却分别上涨约 0.38%、1.47%;政策信息公布后,股金仍转跌。这说明油价回落无法覆盖所有政策信息的作用。9 月 17 日十年通胀补偿又保持不变,也不支持把整场反弹写成“油跌带来长期通胀预期全面下降”。
“不确定性消失”同样需要具体证据。Cboe VIX 在 9 月 15—17 日收盘分别为 17.20、17.71、15.44,决议当日反而上升,次日才回落。VIX 衡量股票期权所反映的预期波动,含风险补偿等影响,既不等于货币政策路径的不确定性,也不等于股票风险溢价本身。它的回落与反弹相容,不能单独证明政策确定性提高是起因,更不能确认空头回补或交易商被迫买入。Cboe VIX 日度数据。
同样,不能仅凭次日上涨就把本次会议定性为“鸽派加息”。9 月 SEP 中,2026、2027 年末政策利率中位数均为 4.1%,高于 6 月的 3.8%、3.6%。这是官员条件预测相对上次预测的变化,既不是承诺,也不是相对会前市场定价的意外。缺少同步利率期货或隔夜指数掉期(OIS)数据,就不能准确判断市场原先预期了多少。美联储 9 月经济预测。
日本央行案例则把相对预期的问题呈现在汇率上。25bp 加息事前已广为预期,委员会以 7—2 通过;声明仍保留继续加息的方向,并认为金融条件保持宽松。因此,“市场认为新增信息没有预想中强硬”是一种合理解释,但“两票反对意味着承诺停止加息”不符合声明内容。日本央行声明、Reuters 决议反应报道。
五分钟 USD/JPY 指示性报价中,东京时间 11:45 标记的 K 线收盘约为 156.172,11:55 为 156.639,12:25 为 156.939。公告于 11:54 发布,报价跳升与公告时间吻合;USD/JPY 上升表示一美元兑换更多日元,即日元贬值。这些价格支持方向与时序,没有提供可成交买卖报价或订单流证据。Yahoo USD/JPY 报价页面。
按美联储目标区间中点计算,两场会议之前的政策利差为 3.625%−1.00%=2.625%;日本新利率生效后,双方已宣布利率对应的利差为 3.875%−1.25%=2.625%。双方各加 25bp,没有机械地缩小两场会议前后的静态政策利差;日本新利率尚未生效,也不能把这个计算写成当天已执行的利差。现货汇率还取决于未来整条相对利率路径、风险补偿和资金配置,静态减法本身无法预测方向。
若要确认“后续路径相对偏鸽”这一解释,需要看到公告前后日元 OIS 或利率期货的重定价。若预期的美日短端利差明显收窄、日元却持续走弱,就需要更多资金流与仓位证据。油价下降对日本进口成本还有改善作用,方向上可能支持日元,也提醒研究者保留相反机制。
实际收益率回落、股票上涨、黄金上涨和油价下跌,可以共同反映某些压力的缓解,却不自动意味着进入新一轮宽松周期。9 月 17 日十年实际收益率为 2.61%,仍高于 9 月 8 日的 2.43%。更有用的研究顺序是:先锁定信息窗口,再衡量相对事前预期的变化,随后区分实际收益率、通胀补偿与风险补偿,最后检查其他资产是否提供一致证据及反证。
本文用于宏观与市场机制研究,不构成针对任何读者的个性化投资建议;所列历史频数和情景示例均不构成交易规则。
本文仅用于研究交流,不构成投资建议。市场观点具有时点性,请结合原始资料与自身风险约束独立判断。